

 搜索


厦门2026年10月22日 /美通社/ -- 以下报道来自海峡导报:
10月21日,弘信电子(300657.SZ)披露2026年第三季度报告。前三季度,公司实现营业收入55.01亿元,归属于上市公司股东的净利润2.17亿元,同比增长139.24%;扣非归母净利润1.70亿元,同比增长103.20%。综合毛利率为14.27%,同比提升2.55个百分点。在营业收入同比略有下降的情况下,利润实现较快增长,反映出公司盈利能力的改善。
业绩变化背后,算力业务的增长与柔性电子业务的盈利修复形成双重支撑。前三季度,弘信电子算力及相关业务收入达26.15亿元,占营业收入比重升至47.53%,成为弘信电子第一大收入来源;算力业务净利润同比增长123.13%,FPC业务净利润同比增长830.93%。这意味着,弘信电子的业务结构正在发生变化,"柔性电子+普惠算力"双轮驱动逐步成为其"All in AI"战略的重要支撑。
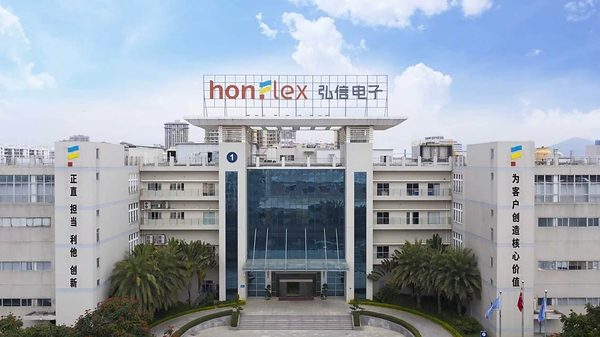
算力成为第一大收入来源,全栈运营能力加速成形
第三季度,弘信电子实现营业收入21.25亿元,环比增长20.79%;归母净利润9259万元,环比增长7.61%;扣非归母净利润8067万元,环比增长34.09%。其中,算力业务收入11.49亿元,环比增长55.33%,成为当季业务增长的重要动力。
从收入构成看,前三季度公司算力设备销售收入21.04亿元,同比增长15.28%;算力资源综合服务收入5.10亿元,同比增长20.28%。设备销售构成当前算力业务的重要部分,服务收入也在稳步增长。弘信电子正以算力资源整合为基础,将业务向AIDC建设与运营、异构算力、模型训练与推理优化、HonMaaS模型服务及AI应用延伸,推动业务从设备交付向更完整的算力运营服务拓展。
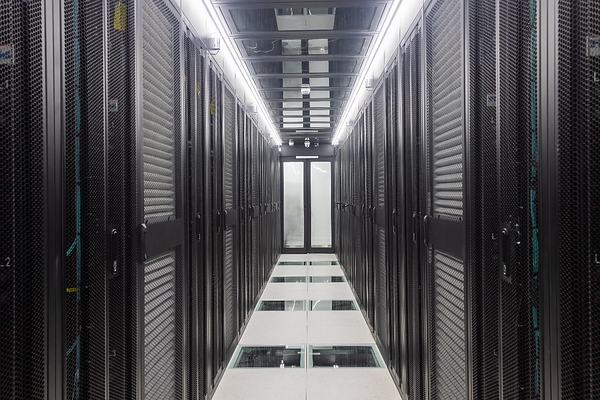
庆阳超级智算中心
Token工厂是这条业务链上的重要布局。今年以来,弘信电子持续推进无锡、厦门、汕头等地Token工厂建设。8月,燧弘华创携手厦门移动跑通首单Token出海服务,进一步打通算力供给与海外应用需求之间的服务链路。随着项目建设和服务交付推进,弘信电子正逐步完善算力资源整合、模型适配、推理优化与运营交付等环节。
与此同时,弘信电子持续推进算力服务能力,并加强技术人才储备,为异构算力适配、模型优化和项目交付提供支撑。由设备销售、算力服务到Token工厂运营,弘信电子的算力业务正在形成多层次布局。
柔性电子盈利修复,制造积累连接AI终端新需求
算力业务加快发展的同时,柔性电子仍是弘信电子不可忽视的产业基础。前三季度,公司柔性电子业务实现营业收入25.46亿元,主营业务毛利率为12.77%,同比提升3.50个百分点;FPC业务净利润同比增长830.93%,盈利能力明显改善。
依托二十余年的FPC技术积累,弘信电子持续推进高端化布局,并与多家头部客户开展折叠屏、AI眼镜等产品的FPC应用方案合作。随着AI手机、AI眼镜、智能汽车等终端发展,电子产品对轻薄化、高集成度和精密制造提出更高要求。公司通过智能制造升级,持续提升工艺精度、产品良率和交付效率,推动既有制造能力向高端产品与新兴应用延伸。
从柔性电子到普惠算力,两项业务面向不同市场,却共同指向技术能力、工程化交付和产业协同。柔性电子提供长期制造积累,算力业务拓展新的增长空间,构成弘信电子区别于单一算力服务商或传统电子制造企业的业务基础。
从数字AI走向物理AI,拓展产业应用边界
弘信电子的AI布局并未止步于算力基础设施和模型服务,而是进一步向物理AI及更广阔的产业场景延伸。
弘信电子携手燧弘华创首席科学家齐国君教授共同设立燧弘智境,将其作为从算力运营向AI生态运营延伸的重要战略支点,聚焦工业半结构化/非结构化场景,自研混合部署的类RSI物理AI智能体,构建"真实任务—数据管线—模型进化—规模部署"商业闭环。近期,燧弘智境牵头的医药制造机器人高质量数据集建设项目入选2026年江苏省高质量数据集建设重点项目名单,为相关技术在医药研发、制造、质检和物流等场景的探索提供了项目基础。
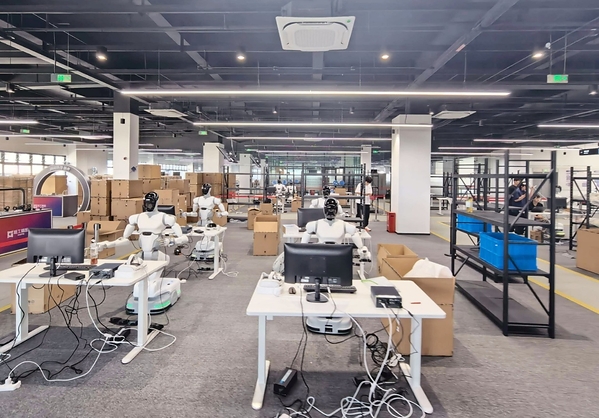
常熟训练场
物理AI的关键,不只是让模型具备理解和生成能力,还要让智能系统能够感知真实环境、完成具体任务,并在实际应用中持续迭代。围绕这一方向,弘信电子探索物理AI Mall,尝试连接算力、模型、数据、机器人与产业场景,推动技术能力与真实需求衔接。从数据建设到机器人应用,再到面向产业场景的协同平台,这一布局有望进一步拓展弘信电子AI业务的应用边界,相关成果仍有待后续技术进展和商业化落地检验。
另一条面向未来的探索是空天地一体化。随着卫星与空间基础设施、数据资源、算力、模型和智能终端之间的联系不断增强,AI应用有望从数字空间延伸至更广阔的物理空间。弘信电子围绕"星—数—模—端—用"协同开展布局探索,体现了其对AI基础设施与未来应用形态的前瞻关注。物理AI与空天地一体化并非现有算力业务的简单延伸,而是对未来产业场景、技术协同和应用空间的进一步探索。
从制造积累到AI全栈运营,形成差异化发展路径
利润增长之外,资金与现金流也反映出公司业务扩张所处的阶段。前三季度,弘信电子经营活动产生的现金流量净额为-3.76亿元,主要受算力服务器采购预付款增加影响;筹资活动产生的现金流量净额为19.76亿元,主要来自向特定对象发行股份、控股子公司权益融资及债务融资的增加。截至三季度末,公司货币资金余额18.23亿元,同比增长264.28%。随着前期采购设备陆续交付,Token工厂运营和算力综合服务的收入转化情况,将成为后续观察业务投入产出效率的重要方面。
从前三季度表现看,弘信电子正处于业务结构调整与AI布局深化并行推进的阶段:算力业务成为第一大收入来源,柔性电子盈利能力修复,物理AI与空天地一体化则进一步拓展未来发展方向。
相较于单纯以算力规模衡量企业竞争力,弘信电子的特点在于同时拥有柔性电子制造积累、算力资源整合与运营能力,并尝试将这些能力延伸至模型服务和真实产业场景。从柔性电子制造走向AI全栈运营的产业实践者,或许更能概括其发展路径:以制造能力为根基,以算力运营为支撑,以产业应用为牵引,推动AI从数字世界走向物理世界,并探索更广阔的空天地一体化应用空间。未来,这一路径能否持续释放价值,最终仍将体现在技术能力、项目交付、商业化成果与经营质量的协同提升上。
