

 搜索


C114讯 10月23日消息(岳明)市场研究公司ABI Research高级研究总监Dimitris Mavrakis在一篇最新博客中针对全球电信基础设施厂商正在推进的业务多元化进行了分析。
他指出,人工智能(AI)正在把资本、注意力和产品投入从核心电信市场抽走,多元化已成为厂商生存必需,但此举同时也在挤压利润率。
在这位分析师看来,厂商们更长远的机会不只是向AI数据中心卖货,而是帮助电信运营商成为主权AI与分布式推理的提供者,承接低时延、数据留在境内以及受监管的工作负载。
尤其值得关注的是,ABI的分析显示,近期中国厂商在3GPP相关活动中的参与度出现下降,而中国运营商的参与度则有所提高。
这篇博文的关键内容如下:
随着电信网络增长放缓以及AI投资激增,各大电信基础设施供应商正在加速向传统运营商客户群体之外进行扩张。各家基础设施供应商都在推进多元化战略,尽管程度各异,但这一过程也伴随着利润率的下降。
ABI Research建议供应商为电信与AI基础设施的融合做好准备:在助力运营商转型为主权AI服务提供者的同时,保持对核心电信业务的投入。
电信厂商开始向网络基础设施之外寻求多元化发展
今年夏季发布的财报显示,四大基础设施供应商都在拓展核心客户群(即电信运营商)以外的业务增长,进展速度各不相同。
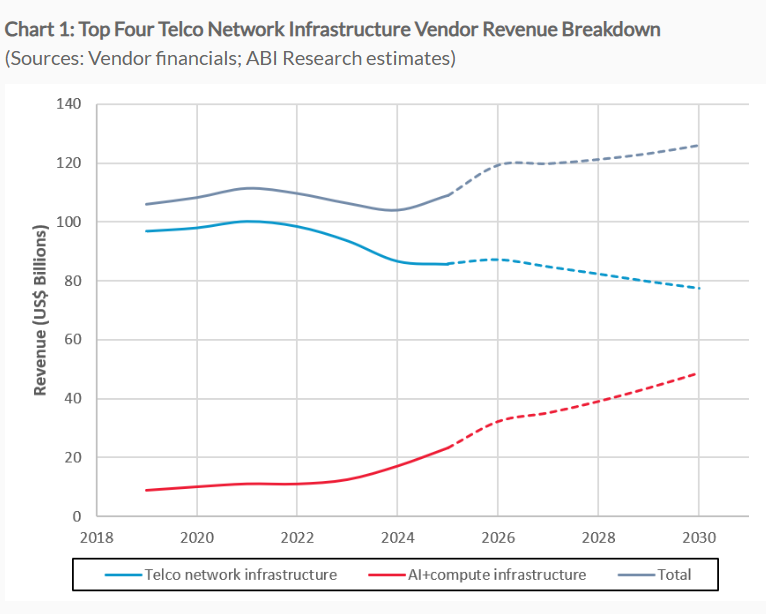
根据各公司财报与ABI Research的估算,各家厂商的收入构成如下:
·诺基亚
诺基亚2026年第二季度净销售额增长8%,达48.2亿欧元;可比营业利润增长18%,至4.34亿欧元,这主要得益于AI数据中心相关的企业需求。来自AI与云客户的订单金额达到28亿欧元。但按报告口径,受重组费用的影响,公司录得5000万欧元的营业亏损。
·中兴通讯
中兴通讯2026年半年度报告显示,该公司算力营收同比增长超55%,占总营收比重提升至35.1%。这一比例相当可观,但中兴表示业务结构的变化正在挤压毛利率。
·爱立信
爱立信则侧重于在“连接”领域内实现多元化。其企业业务调整后亏损扩大至8亿瑞典克朗,而年度经常性专利许可收入则达到约135亿瑞典克朗。
·华为
华为的多元化布局最为广泛,且投入成本最高。该公司上半年营收增长9.6%,达4678.2亿元人民币,但净利润下降约37%,原因在于研发投入增长25.2%,达1213.8亿元人民币,占营收的25.9%。这些投入流向AI芯片、汽车、终端与算力领域。
图1展示了几家厂商的历史营收情况,并按细分业务进行了拆解,部分数据在必要处采用了ABI Research的假设。
所有厂商都必须立即推动业务多元化
显而易见,厂商若想生存,就必须实现业务多元化。原因有多方面:
1) 6G商用很可能在2030年之后才开始放量,且节奏比5G更慢。移动运营商在全国范围部署5G之后已显出投资疲态,且尚未通过企业级应用场景实现5G的大规模变现。
2)更广泛的地缘政治环境存在不确定性,进一步加剧了投资的谨慎情绪。
3) AI已成为当前主导的技术投资周期,把资本、投资者注意力与供应商优先级从电信基础设施上抽走。
4) 随着英伟达推出AI-RAN计划,旨在将商用现成(COTS)处理器引入无线接入网(RAN),定制化芯片可能不再是无线网络基础设施领域的核心差异化因素。运营商对于放弃定制化芯片持谨慎态度,各大供应商的立场也各不相同,但英伟达在这一市场的推进势头不容小觑。
电信厂商必须通过多元化来寻求生存,但目前来看,只有向AI数据中心销售这一条路实现了规模化回报;企业业务对多数厂商而言仍处于亏损状态,且尚未形成可观的规模。现有的多元化举措虽在推进,却也压缩了厂商的利润空间,因为多元化往往需要前期的投入。
例如,中兴指出,在行业周期切换与业务结构变化的双重影响下,公司毛利率承压,这与其向更多元化的业务组合转型的战略是一致的。华为的情况则较为特殊:受制裁影响,该公司被迫聚焦中国市场、自研AI芯片,如今已成为国内主要的AI基础设施供应商。其他大型厂商难以复制这一路径;但从利润来看,即便对华为而言,维持这种模式也需要高昂的成本。
爱立信选择不涉足AI、数据中心基础设施及互连业务,从其专业领域和市场定位来看,这一战略是合理的;但其目前的多元化业务规模尚小,且仍依赖电信运营商。此外,Per Narvinger接任首席执行官后,爱立信很可能会继续聚焦与深耕现有客户群,而不会向数据中心领域扩张。在战略层面,爱立信重申将重点关注面向电信网络的AI语音技术及API,并致力于开发用于RAN的自研AI神经网络加速器。
同时也存在忽视核心电信业务的风险。随着数据中心和算力基础设施业务收入的增长,这些领域可能会占用更多的研发资源和管理精力。这一点如今已在财报中显现,也在3GPP的相关活动中有所体现:ABI Research的初步分析显示,与5G网络密集部署的过去几年相比,大型厂商投入到3GPP主席与报告人席位上的资源有所减少。事实上,近期针对3GPP的分析显示,中国供应商的参与度出现下降,而中国运营商的参与度则有所提高。
厂商应应推动业务多元化,并为分布式AI推理机遇做好准备
3GPP及更广泛行业的讨论表明,新一代电信网络将与AI基础设施相融合,而电信运营商是提供主权AI以及本地化、安全AI服务的理想合作伙伴。部分运营商已在行动以抢占这一市场,包括德国电信(DT)、SK电讯(SK Telecom)和软银(SoftBank),它们已部署GPU并向企业客户提供相关服务。
大多数AI推理工作负载很可能在超大规模云厂商(hyperscaler)的数据中心内运行,而电信运营商的角色更窄:主要面向时延更低的用例与应用,以及数据需要留在境内或靠近设备端侧(包括物理AI应用)的场景。未来到了某个阶段,AI域与网络域之间必然需要进行协同编排,网络供应商应当为此做好准备,成为电信运营商转向AI平台提供商过程中的得力伙伴,并将这种协同编排能力打造为关键的差异化竞争优势。
与此同时,在寻求业务多元化的过程中,不应削弱电信行业原有的核心业务——毕竟这些业务仍支撑着大量的研发投入,且对于维持运营商的信任至关重要。不过,6G收入能否证明参与3GPP所需的努力与投入是值得的,以及这将对专利产出、并最终对专利授权许可策略产生什么影响,仍有待观察。网络供应商独特的资产与专长——包括电信级可靠性、安全认证与主权供应资质——这些优势应成为其面向主权AI与受监管AI推理供给的支点,在这些领域,电信运营商完全有能力与全球云服务提供商进行较量。
