

 搜索


AI投资还在加速,华尔街却开始追问:这些钱什么时候能赚回来?
过去一段时间,Meta、微软、谷歌母公司Alphabet以及亚马逊已经陆续公布了最新财报。
巨头当中,只有微软的表现相对稳健——Azure收入同比增长48%,商业剩余履约义务达到6770亿美元,当季仍创造186亿美元自由现金流。
Meta、谷歌和亚马逊几家虽然云业务和AI需求仍在增长,但共同面临着一个问题:自由现金流都负了、年内烧钱计划基本静止了。
随后市场向几家发出了一种带有警告意味的“红牌”。Alphabet财报公布后,股价盘后下跌约7%,次日常规交易时段跌幅一度扩大至13%;亚马逊财报公布后,股价盘后下跌逾7%。Meta财报公布后盘后一度上涨近4%,但次日股价下跌约7%。
截至10月30日盘前,Alphabet股价仍下跌约12%,亚马逊下跌约3%,两家公司延续了财报公布后的跌势。Meta盘前微涨。三家公司的股价反应显示,市场正在重新评估AI投入的回报周期,云业务增长本身已很难完全抵消资本开支带来的压力。
上一个季度市场还能勉强接受自由现金流转负的话,三季度市场考核科技巨头们是否“优秀”的标准更为严格——烧出去的钱,能否转化为收入和现金流,以及需要多久。
这里面还有一个细节,各家都在喊2027年继续扩张,但基本都把今年资本开支上限“锁死”了。
今年先缓缓,明年接着“烧钱”,这挺有意思。
01 高增长的云,没托住股价
Meta、Alphabet以及亚马逊的三季报,呈现出不同的压力。
第三季度Alphabet旗下的Google Cloud收入同比增长103%,达到307.1亿美元,但搜索业务收入只增长12%,低于市场预期的14.7%。云业务增长强劲,但搜索广告增速低于市场预期,拖累整体表现。
当季Alphabet资本开支达到514亿美元,自由现金流为负91亿美元。公司预计2026年资本开支为1950亿至2050亿美元,并表示2027年还将大幅增加。财报公布后,Alphabet股价大幅下跌,市值一度蒸发约5000亿美元。
注意,2026年资本开支为1950亿至2050亿美元,是二季度业绩会上给的全年指引,等于这个季度没有进行任何上调。
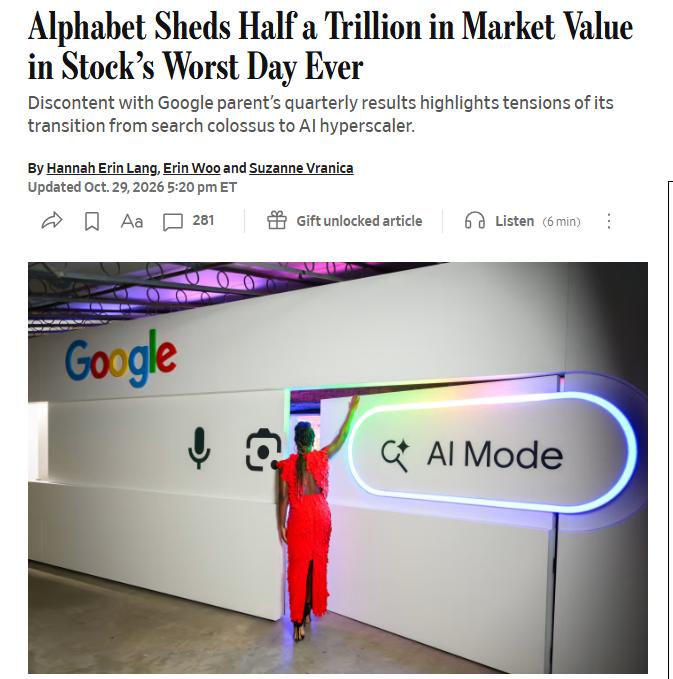
Alphabet财报发布后,市值一度蒸发近5000亿美元
亚马逊的自由现金流一样转负了。
上个季度,这个指标还只是小幅度的转负(负76亿美元),第三季度12个月自由现金流变成了夸张的负423.57亿美元。
公司预计2026年现金资本开支约2200亿美元(维持和Q2一致),CEO安迪·贾西表示,2027年投入还会明显增加。
可以说,两家增长都集中在云业务上,传统业务的增长动能都在大幅度的减弱。更重要的是,两个云巨头在收紧2026年全年资本支出上形成了默契和共识。
Meta的业务模型和谷歌和亚马逊不一样,云主要自用,自由现金流转负的程度也不如两家夸张。
第三季度,Meta第营收646亿美元,同比增长26%;经营利润129.9亿美元,同比下降37%。不过这一变化受到98.9亿美元诉讼和解费用影响,剔除这笔费用后,经营利润为228.8亿美元。公司当季资本开支349.1亿美元,自由现金流为负21.2亿美元。
但是在控制2026年资本支出扩张节奏上,扎克伯格和他的同行们一样,保持了高度同频——业绩会上,Meta给出的2026全年资本开支指引为1350亿至1450亿美元:上限和第二季度比没变化,下限抬高了50亿美元。
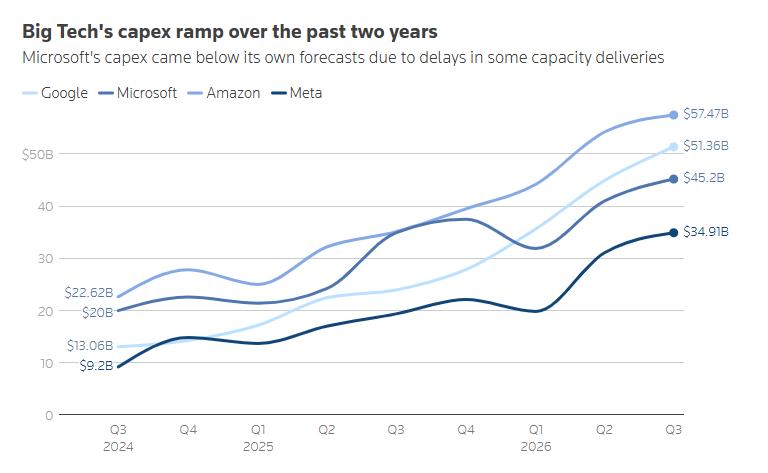
美国四大科技巨头过去两年资本支出增长趋势
如果我们倒回年初、或者倒回2025年四季度,那个时间点上各家的扩张的积极性和“烧钱”的热情,和今天截然不同。即便是大家都表示2027年继续扩张,但2026年剩下的四季度先缓一缓,很明显是在安抚华尔街和投资者。
于谷歌而言,它需要证明AI投入不会削弱搜索业务的现金创造能力。Meta需要让AI产品和广告业务增长覆盖基础设施成本。亚马逊则需要继续扩大AWS收入,同时控制资本开支对自由现金流的影响。
把激进的步子放一放,调整一个季度,然后投入的明年的“烧钱”大战当中。
Check Capital副总裁兼高级投资官杰里米·萨尔茨伯格(Jeremy Saltzberg)认为,AI竞赛的资金门槛已经被抬高。他说:“我们认为,这是一场只有巨头才玩得起的游戏。如果一家企业明年没有1500亿美元的资本开支预算,那就干脆别入场了。”
这其实也是当下硅谷巨头们的两难。
资本开支低了,跟不上竞争;投入增加,自由现金流压力陡增。所以,一个季度的调整,究竟能起多大作用呢?
02 浩浩荡荡的发债潮
路透社统计显示,Alphabet、亚马逊、Meta、微软和甲骨文等公司2026年通过股票和债券融资合计达到3260亿美元,超过2025年的三倍。其中,微软计划发行约250亿美元债券,Meta也计划通过发行股票等方式筹集接近1000亿美元资金。
自由现金流“烧干”之后,巨头们不得不发债“回血”,来支撑未来可能的、持续的扩张。问题是,如果AI收入增长赶不上基础设施投入,企业能否承担长期的资金成本?
杰富瑞全球股票策略主管克里斯·伍德(Chris Wood)对这轮投资周期给出了相当悲观的预测:“我的基本判断是,这些超大规模云厂商最终会在AI资本开支上浪费大量资金,造成相当规模的资本损失。”
伍德担心的核心是融资结构正在改变。“借得越多,经济下行时演变成重大信用事件的风险就越大。”
这也是芯片供应商和云厂商面临的不同处境。
英伟达等芯片公司在设备交付时就能确认销售收入和利润,微软、谷歌、亚马逊等云厂商却要先支付芯片、服务器和数据中心建设费用,再通过未来多年的云服务收入收回投资。前者较早兑现收益,后者承担更长的回收周期。
不过,算力需求是否过度依赖少数几家模型公司,英伟达CEO黄仁勋并不认同这种担忧。
最近在BG2播客访谈中,他谈到市场对OpenAI和Anthropic等公司的关注时说:“我们把太多压力放在两家实验室身上了。”
他解释,英伟达的计算业务并不只服务于少数前沿模型公司。传统加速计算业务约占其业务的三分之一,年增长率达到30%至40%;此外,还有大量企业、云计算创业公司以及生物、材料科学和物理AI领域的客户在采购算力。
淡马锡北美区负责人简·阿瑟顿(Jane Atherton)也表示:“支撑这轮AI基础设施建设的,是全球资产负债表最强劲的一批公司……我们对AI仍然非常乐观。”
她认为,这些企业拥有较强的资产负债表,AI应用扩大后,基础设施投资有望获得回报。淡马锡计划在未来五年内,将AI相关投资占组合的比例从约6%提高至最高15%。
但需求增长与投资回报之间仍有距离。对云厂商来说,算力建成之后能否及时获得客户、维持较高利用率,并以合理价格提供服务,决定了前期投入能否形成持续现金流。
03 订单变现
从最新财报看,云厂商手里的订单并不缺。
微软截至2026年9月末的商业剩余履约义务(RPO)达到6770亿美元,同比增长73%。亚马逊CEO安迪·贾西在第三季度财报电话会上披露,AWS待履行订单(Backlog)达到5780亿美元,同比增长三位数。Alphabet第三季度Google Cloud Backlog也达到5610亿美元。
三家加起来近2万亿美元的订单摆在这里,至少说明客户并没有因为AI投入太大就停下脚步。不过,订单再大,也不能直接拿来付数据中心的账单。
RPO和Backlog记录的是尚未履行的合同义务,不是已经到账的收入。客户签下多年期合同,云厂商还得先准备芯片、服务器和机房,等算力交付、客户开始使用,再逐步确认收入。换句话说,合同可以先签,钱却要慢慢赚回来。
谷歌的披露就很能说明问题。
Google Cloud Backlog中,略高于55%预计在未来24个月确认为收入,剩余部分还要等更久。可数据中心建设不会等收入到账再开始。谷歌第三季度资本开支已经达到514亿美元,当季自由现金流为负91亿美元。订单在账上越积越多,现金却还在往外流。
亚马逊的订单和需求同样强劲。贾西称,新增算力很快就能被客户消化,并预计AWS在2027年和2028年的收入增速均可能超过40%。
不过,客户能消化新增算力,不代表云厂商马上就能收回建设成本。芯片要折旧,机房要供电,服务器还要持续更新。算力利用率越高,收入增长越快,但最终能留下多少利润和现金,还要看服务价格能否覆盖这些成本。
所以,巨额订单当然值得高兴,但它们更像一张未来收入的预约单。
