
 搜索

摘要:
数据中心的变数让美股遭遇惊魂一夜
凤凰网科技 出品
作者|Dale
编辑|董雨晴
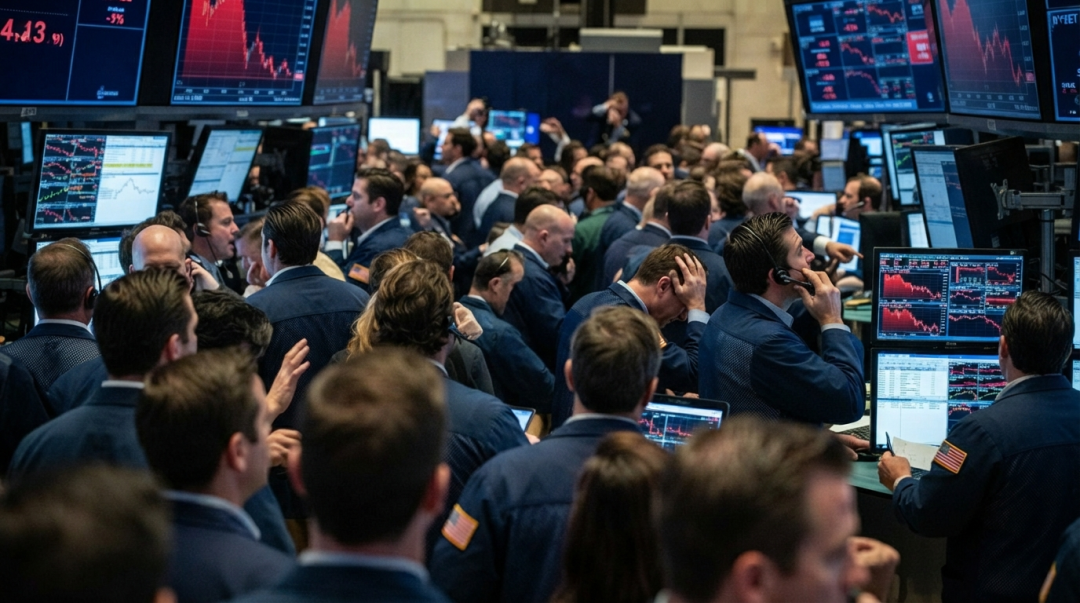
昨夜(当地时间11月5日),华尔街经历了一个令人不安的交易日。
美股主要指数集体重挫,科技股成为抛售风暴的中心。纳斯达克指数暴跌5.5%,标普500指数下跌4.4%,纳斯达克100指数市值蒸发超2.3万亿美元,费城半导体指数重挫12%,创下数年来罕见的单日跌幅。
其中,英伟达下跌9.3%,AMD暴跌17.3%,Nebius下跌15%,CoreWeave下跌近10%。从芯片制造商、AI云服务商,到数据中心运营商、电力设备供应商,过去两年被AI浪潮推上资本市场舞台中央的公司,几乎无一幸免。
此前,纳斯达克指数较10月6日创下的历史收盘高点已经下跌近12%,正式进入技术性调整区间。
过去一段时间,华尔街愿意为AI的未来支付高昂溢价。只要企业能够证明自己与AI有关,能够讲出算力增长、数据中心扩张和模型商业化的故事,就有机会获得资本市场的追捧。
接连的回撤与一次史诗级的暴跌,透传出一种信号的转变,投资者开始重新审视AI繁荣背后的成本、回报和风险。
AI交易开始松动,市场不再为增长故事买单
如果只看指数跌幅,这也是一场足以载入今年美股交易记录的抛售。
标普500指数下跌4.4%,创下2025年4月特朗普宣布关税政策以来的最大单日跌幅。道指下跌1833点,纳斯达克指数下跌1421点。纳斯达克100指数单日市值蒸发约2.5万亿美元。
此前,AI产业链内部已经出现分化。最先承压的是那些依靠大量举债、快速扩张数据中心业务的公司。CoreWeave、Nebius等新型云计算企业,虽然搭上了AI算力需求增长的快车,却也背负着高昂的资本开支和融资成本。
当市场开始质疑AI基础设施投资的回报周期,这些公司的商业模式便首先暴露在压力之下。
CoreWeave就是一个典型样本。这家被视为AI算力需求风向标的公司,11月5日股价下跌近10%。与此同时,其五年期信用违约互换(CDS)利差扩大至1267.9个基点,创下历史纪录。这意味着,市场对其信用风险的担忧正在急剧升温。
另一家AI云服务商Nebius,当日下跌15%。自纳斯达克10月初触及高点以来,两家公司的股价均已遭遇大幅回撤。
问题在于,AI基础设施是一门资本密集型生意。
建设数据中心需要GPU、服务器、土地、电力和网络,还需要持续投入资金维持运营。企业必须在相当长的时间里承担巨额前期成本,再通过算力租赁和云服务逐步回收投资。
在AI需求持续高速增长的阶段,资本市场愿意为这种扩张模式提供融资。但当融资成本上升、市场开始追问投资回报,增长本身就不再是足够有说服力的理由。
路透社援引投资人士的观点指出,投资者越来越关注AI基础设施所需的巨额资本开支,究竟能否转化为足够的收益。科技巨头也开始更多借助债券市场为相关投资融资。
得克萨斯州,一个关键的导火索
如果说融资和投资回报是AI产业内部的压力,那么美国中期选举,则给这场调整增加了一个此前不够受到重视的变量。
当地时间11月3日,美国中期选举结果出炉,民主党取得国会两院控制权,并在得克萨斯州、佐治亚州等地的州长选举中取得重要胜利。
这场政治格局变化,很快传导到了资本市场。
原因在于,部分民主党候选人在竞选期间明确提出,要限制甚至暂停部分数据中心建设项目。其中,得克萨斯州尤其值得关注。
过去几年,得州凭借相对宽松的监管环境、丰富的能源资源和土地条件,成为美国数据中心建设的重要基地。微软、谷歌、Meta等科技企业,以及大量AI基础设施公司,都将这里视为扩张的重要市场。可以说,德克萨斯州就是这一轮美国AI基础设施扩张的核心战场。
根据《德克萨斯论坛报》2026年6月的调查,德州已经有 335座正在运营的数据中心,至少还有 248个数据中心项目正在规划或推进。
但数据中心的迅速扩张,也开始引发当地居民的不满。
大量服务器需要消耗电力和水资源,庞大的建设项目可能推高当地电价,也会给电网和公共基础设施带来压力。对于普通居民而言,AI产业的宏大叙事,最终可能转化为更高的生活成本。
路透社此前报道指出,反对数据中心扩张的声音正在跨越党派界限。部分当地居民质疑,数据中心带来的就业和税收收益,是否足以抵消其对电力、水资源和社区环境的影响。
选举结果进一步放大了这种不确定性。
此前,瑞银曾估算美国2028年预计新增数据中心容量约30%可能受建设暂停影响。
这对AI产业链意味着什么?首先受到冲击的,可能并不是微软、谷歌、亚马逊这样的科技巨头,而是处于产业链中间位置的基础设施建设商和新型算力服务商。
大型科技公司拥有更强的融资能力、更成熟的客户基础,也有能力在不同地区之间调整投资布局。但对于依赖单一市场、依赖外部融资、尚未形成稳定现金流的AI基础设施公司而言,项目延期本身就可能带来沉重压力。
与此同时,数据中心建设一旦放缓,GPU、服务器、供电设备和相关基础设施的需求预期,也会受到影响。
这解释了为什么11月5日的抛售并没有停留在几家AI云服务商身上。英伟达下跌9.3%,AMD下跌17.3%,GE Vernova下跌7.5%。从芯片到电力设备,整个AI基础设施链条都在重新定价。
需要指出的是,民主党赢得选举并不意味着美国将全面叫停AI建设。联邦政策、州政府监管和地方项目审批之间,仍存在复杂的政策空间。
但至少有一点已经发生变化,AI数据中心已经变成了一个涉及能源、环境与就业的公共议题。
从AI想象力,到AI投资回报率
事实上,11月5日的暴跌并不是毫无征兆。
过去几周,AI板块已经出现了持续的调整。此前,市场对AI投资的乐观预期不断推高科技公司的估值,但随着企业陆续披露财报,投资者开始更加关注另一个问题:巨额AI投入究竟何时能够转化为利润?
近期的业绩表现也没有完全消除这种疑虑。
Alphabet和Meta此前披露的财报,并未充分打消市场对AI投资回报的担忧。与此同时,部分芯片公司的业绩也开始出现分化。
11月5日,高通股价大幅下跌。路透社报道称,其季度智能手机芯片销售收入未达到华尔街预期,手机业务的疲软抵消了数据中心芯片等新业务带来的部分增长预期。
这背后是AI产业链正在发生的一种变化:AI基础设施需求固然庞大,但并非所有企业都能同步获得收益,也并非所有增长都能立即兑现为利润。
对于投资者而言,AI已经从一个几乎可以容纳所有乐观想象的故事,逐渐变成一道需要计算成本、收入和现金流的财务题。
11月5日,衡量市场恐慌情绪的VIX指数大幅攀升,盘中升至28.09,创下八个月以来高位。
资金正在重新寻找安全边际。
过去,AI是美股上涨最重要的推动力之一。英伟达、微软、谷歌、亚马逊等公司的资本开支和增长预期,支撑了整个科技板块的估值。如今,当AI交易出现松动,这种高度集中的市场结构也放大了调整的冲击。
但将这场暴跌简单理解为AI泡沫破裂,或许仍然过于草率。AI技术本身的产业价值,并不会因为几个交易日的股价下跌而消失。模型能力的迭代、企业应用的渗透,以及算力需求的长期增长,都仍然是值得观察的趋势。
真正发生变化的,是资本市场对AI产业的定价标准。
此前,市场更愿意为算力增长、资本开支和市场份额支付溢价;如今,投资者开始追问这些投入能否形成可持续的商业回报,企业是否拥有足够稳健的资产负债表,以及数据中心扩张能否获得能源、土地和政策层面的支持。
当前,首当其冲的是海外两个正在冲刺IPO的AI巨头,据路透社报道,Anthropic原计划在11月9日当周启动IPO路演,随后一周确定发行价格。部分潜在投资者认为,近期讨论的1.5万亿美元估值已经处于较高水平,希望获得更有吸引力的发行价格。部分投资者还在等待Anthropic 10月份的营收数据,以判断此前营收增速放缓的问题是否得到改善。
而据称秘密递交IPO的OpenAI,最新一轮融资目标已经从此前约300亿美元下调至200亿美元,目标估值也从1.4万亿美元降至1.25万亿美元。
这意味着,AI产业的竞争正在进入一个更复杂的阶段。
对于科技巨头而言,谁能够把庞大的资本开支转化为真实收入,谁就更有机会穿越周期;对于AI基础设施企业而言,单纯依靠融资扩张的模式,将面临更严格的市场检验。
华尔街并不是突然不相信AI了。当资本市场从追逐技术想象力,转向审视商业回报率,AI产业真正的分水岭或许才刚刚到来。