
 搜索

11月16日早上,港股创新药龙头康方生物跳空低开,盘中一度暴跌近32%,市值最多蒸发近250亿港元。
导火索,是一封来自美国的信:FDA对其明星双抗依沃西单抗的首个美国上市申请,发出完整回复函——结论是,不批。
前一晚的电话会上,创始人夏瑜说:“这是康方成立14年以来,让我最沮丧的一次。”但她也说,希望几年之后,这只是一次“很小的事件”。
创新药标杆依沃西
2026年9月15日,韩国首尔,世界肺癌大会。
国际肺癌研究协会主席周彩存走上讲台,公布了一组数据:
在一线治疗PD-L1阳性晚期非小细胞肺癌的III期研究HARMONi-2中,依沃西单药组中位总生存期达到30.8个月,对照组默沙东的帕博利珠单抗(K药)为22.6个月,死亡风险降低27%。
K药2025年全球销售额为317亿美元,是全球最畅销的抗肿瘤药,2023、2024年连续两年坐上全球“药王”宝座。
这是第一次,有一款药在注册性III期研究中,以单药头对头的方式,在无进展生存期(PFS)和总生存期(OS)上同时赢下了它。
而依沃西的高光远远不止这一次。
三个多月前的美国临床肿瘤学会(ASCO)年会主席会场,康方的另一项III期研究HARMONi-6公布:依沃西联合化疗对比替雷利珠单抗联合化疗,一线治疗鳞状非小细胞肺癌,死亡风险降低34%。这是全球首个在肺癌领域对比PD-1联合化疗、拿下PFS和OS双阳性的III期研究。
世界肺癌大会结束两周后,阿斯利康宣布出资20亿美元,以18.6%的溢价入股依沃西海外权益持有方Summit,持股约12%。消息传来,康方港股单日大涨15.54%,市值逼近千亿港元。
那是依沃西离“全球免疫基石药”最近的时刻。
依沃西来自广东中山。
2012年,在欧美生物医药界沉淀了20余年的甘肃姑娘夏瑜,与李百勇、张鹏、王忠民三位海归博士一起,在中山创办康方生物。这是她的第二次创业。为什么是中山?她的解释是:上海、苏州太热闹,广东更务实,适合静悄悄地干事情。
最初几年,康方靠承接外包研发项目维持运转。转机出现在2015年:康方把自主研发的CTLA-4单抗AK107,以总额2亿美元授权给默沙东。这是中国创新型生物技术公司第一次把完全自研的单抗新药,授权给全球前五的制药巨头。
有意思的是,默沙东当年买它,是想给自家的K药找一个组合搭档。九年后,康方用自己的药,在头对头试验里赢了K药。
夏瑜给康方定的路线只有一条:只做首创新药。她搭建了从药物发现到生产的全链条自主平台,几乎不依赖外包;她还打破当时集体奔向单抗的风潮,押注双特异性抗体,让一个分子同时打两个靶点。目标是——
在中国,做一家像美国基因泰克那样的公司。
成果陆续兑现。2022年,卡度尼利获批,成为全球首个上市的PD-1/CTLA-4双抗;2024年5月,依沃西在中国获批,成为全球首个上市的PD-1/VEGF双抗。康方由此成为全球唯一拥有两款上市肿瘤免疫双抗的药企。
依沃西的巧妙之处在于“协同”:肿瘤组织里PD-1和VEGF往往同时高表达,而它在VEGF存在时与PD-1的结合力成倍提升,一边松开免疫系统的刹车,一边切断肿瘤的供血。
2022年12月,Summit以5亿美元首付款、最高50亿美元总额,拿下依沃西在美国、欧洲、日本等地的权益,创下当时中国新药对外授权的最高纪录。
因为连接刷新世界抗癌纪录,夏瑜常被称为“中国药神”,依沃西的影响,也远远溢出了一家公司。
2024年HARMONi-2的PFS数据一公布,全球药企意识到:PD-1单抗之后的下一代免疫基石,可能就在中国。一轮PD-(L)1/VEGF双抗的抢购随即展开。
BioNTech以8亿美元首付收购普米斯,默沙东以5.88亿美元首付拿下礼新医药的LM-299,辉瑞以12.5亿美元首付——当时的中国创新药首付款纪录——引进三生制药的SSGJ-707,百时美施贵宝又以最高逾百亿美元的总额,与BioNTech共同开发源自普米斯的同类分子。
拿下依沃西相关权益的Summit,市值也一度超过230亿美元,较签约前上涨140多倍。
某种程度上说,正是依沃西标志性地改变了跨国药企对中国创新药的认知。他们从这里开始相信,中国不只会跟随,也能定义下一代药。
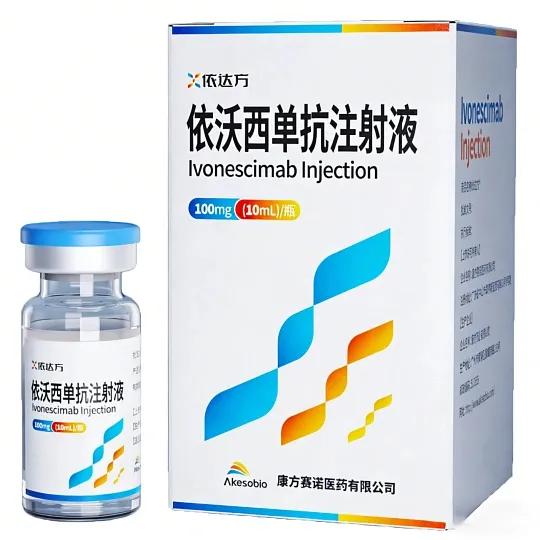
FDA的回复
依沃西闯美国,第一站选了一个相对窄的入口:EGFR突变、三代靶向药耐药后的晚期非鳞状非小细胞肺癌。
在中国,这条路已经走通。康方主导的HARMONi-A研究支撑依沃西2024年5月获批,最终分析中总生存期也达到统计学显著,死亡风险降低26%。
美国这一程,由Summit主导的全球III期研究HARMONi承担。研究2023年启动,设PFS和OS两个主要终点,并获得FDA快速通道资格。
难点在入组。夏瑜事后复盘:双方签约时,中国患者入组已基本完成,海外患者只能后续追加;试验启动时,依沃西在海外几乎没有知名度,医生没有用药经验,招募西方患者格外艰难。
结果是一半达标,一半差口气。PFS达标:依沃西组中位6.8个月,对照组4.4个月,疾病进展风险降低48%。OS呈现获益趋势,风险比0.79,但p值为0.057,没有越过预设的统计门槛。其中北美患者的OS风险比为0.70,此后的更新分析也显示,西方与亚洲患者的生存获益方向一致。
但Summit仍然向FDA提交了上市申请。
夏瑜解释,FDA过往批准的部分同类产品,获批时同样没有拿到OS的统计学显著;而这类患者的现有治疗,在疗效和安全性上仍有不小的提升空间。
2026年1月,FDA受理申请,审批目标日定在11月14日。
然后,答案如期而至,出乎不少人意料,但也在情理之中。
FDA认为,在总生存期没有统计学显著改善的情况下,有效性的充分证据尚未确立,单凭PFS获益,不足以支持正向的获益—风险评价。
这背后,是FDA在晚期肿瘤领域的一贯逻辑:OS是最硬的证据;全球研究中的海外人群数据,必须自己达到预设的显著性,不能靠中国数据补位。
夏瑜坦言,这正是本次申报失利的核心遗憾——方案预设的分析节点一过,后续再好看的OS数值,也不再具备统计效力,不能作为关键证据。
这不是安全性问题,也不是生产质量问题。换句话说,FDA丝毫没说这个药不好,它说的是:证据还不够硬,数据还不够足。
甚至可以翻译成一句大白话:你们太急了。
但这封被拒绝的信,还是会带来一系列的连锁反应。
首先是时间表。依沃西在美国的上市至少要往后推。
其次是预期。资本市场曾押注“PFS领先就能拿到美国通行证”,这个假设被打了折扣,康方股价的大幅下挫由此而来。
更重要的是一个追问:中国数据里的优势,能否在全球人群中原样复制?今年5月,Summit在全球一线研究HARMONi-3鳞癌队列中加设的一次早期期中分析未达显著,已经让市场有所担心。这封信让这个问题被放到了更显眼的位置。
但从公司长期价值看,这封信对康方的影响其实有限。
被拒的只是一个后线适应症。美国每年符合条件的患者约1.4万人,且已有ADC类药物竞争,本就不是依沃西全球价值的主战场。
中国的基本盘不受影响。依沃西已在国内获批三项适应症,2026年8月刚刚获批一线鳞状非小细胞肺癌;康方五款自主商业化新药的12项适应症进入国家医保,2026年上半年商业销售收入18.03亿元,同比增长28.65%。
全球开发也没有停。以K药联合化疗为对照的HARMONi-3,鳞癌队列的最终PFS和期中OS按计划在今年下半年读出,非鳞癌队列预计2027年上半年读出;与阿斯利康、辉瑞、GSK等巨头的联合用药研究也在推进。
最不会改变的,是药本身。截至2026年年中,全球已有超过4000名患者在临床试验中使用依沃西,在中国的商业化用药患者超过7万人。HARMONi-2和HARMONi-6的生存期结论,也不会因为一封信而改写。
一封信可以推迟一个药的美国上市,但改写不了它已经画出的生存曲线。
就在三个月前,面对网上“双抗塌房了”的说法,夏瑜回应:不能因单一项目失利,直接否定整个赛道。这句话,今天同样适用于依沃西自己。
标杆的另一层意义
依沃西被拒,恰逢中国创新药出海最热之时。
2025年,中国创新药对外授权交易总额达1357亿美元,首次超过美国。2026年势头更猛,据国家发改委披露,前三季度对外技术授权约1300亿美元,已接近去年全年。石药与阿斯利康、恒瑞与百时美施贵宝、信达与辉瑞,百亿美元级的大单接连落地。
麦肯锡的分析显示,在全球排名前十的跨国药企中,源自中国的授权交易比例,已从2023年的15%升至2026年上半年的约50%。
全球大药企的新药“研发车间”,越来越多地设在中国。
在这股浪潮里,依沃西一直是标杆。现在,这个标杆又多了一层意义——它成了中国创新药从“卖出去”走向“批下来”的一块试金石。
这道关,中国药企并非没有闯过。
百济神州的泽布替尼2019年获FDA批准,此后凭自建的全球临床体系拿下多个适应症;传奇生物携手强生的细胞疗法、和黄医药携手武田的呋喹替尼、君实生物的特瑞普利单抗、百济神州的替雷利珠单抗,也先后在美国获批。
也有人受挫。2022年,信达生物的信迪利单抗因数据几乎全部来自中国患者,在FDA专家咨询会上以14:1的投票被要求补充数据;恒瑞医药的卡瑞利珠单抗组合,则多次因生产检查问题收到完整回复函。
而依沃西遇到的是一种新情况:它做了全球试验,也拿到了阳性主要终点,差在全球数据的成熟度与统计效力上。
第一道门槛是有没有全球数据,第二道门槛是全球数据够不够硬。
这个标杆会带来什么?
它会让交易更理性。买方会更看重海外数据的质量,也会把更多对价放进里程碑。据SRS Acquiom统计,过去9年生物制药授权交易中,60%以上的里程碑最终未能达成——协议上的总额,从来不等于落袋的收入。
它也会让同行更清醒。正在推进全球III期的中国双抗、ADC企业,都会重新审视自己的试验设计、入组节奏和监管沟通。
但它影响不了中国创新药的大势。
全球药企普遍面临专利悬崖,急需新分子;而据业内分析,中国药企从靶点发现到临床申报的速度比全球平均快2到3倍,成本只有三分之一到二分之一,患者入组效率高出数倍。这是中国创新药最硬的底牌,不会因为一封信而改变。
它也影响不了依沃西这类分子的科学价值。阿斯利康在审批结果揭晓前溢价20亿美元入股,看中的正是这一点。
所以,结论很清楚。
中国创新药已经站上全球第一梯队,这一点不需要FDA的一封信来证明,也不会被一封信否定。依沃西这一次,更像一场迟早要来的毕业考:
会做好药之后,还要学会在全球规则下证明好药。
对中国药企而言,至少可以从中学习两件事:
第一,让出海更成熟。从立项第一天就按FDA的标准设计全球试验:总生存期要有足够的统计效力,西方患者要与中国患者同步入组,而不是事后追加;关键节点前主动、频繁地与监管沟通;适应症的选择要看美国的临床现实与市场空间,合作伙伴的选择要看其全球开发能力和资金实力,而不只是报价。
第二,在BD之外,更全面地释放创新价值。授权是一条路,但不是唯一的路。可以更多采用共同开发、共同商业化的模式,保留更多权益和话语权;可以像百济神州那样,逐步建设自己的全球临床与注册能力;可以把中国这个大市场做深做透,用医保和商保打开放量,用真实世界数据反哺全球申报;也可以在欧洲、日本和新兴市场多点布局,不把所有价值押在一张美国批文上。
中国创新药的远方,不在美国的一封信里,而在一条条被延长的生命里。
中国医药创新的下一程,不只是要会创新,也要让创新释放更大的价值。
参考
[1]Summit Therapeutics:依沃西单抗BLA收到FDA完整回复函新闻稿
[2]第一财经:《康方生物双抗闯关美国失利,冲击全球肺癌主流方案还有机会吗?》
[3]21世纪经济报道:《依沃西单抗美国上市失利,康方生物股价盘中跌超26%》
[4]南都健闻:《中位OS达30.8个月!康方生物依沃西头对头击败“K药”》
[5]时代周报:《创新药对外技术授权达1300亿美元!》