

 搜索


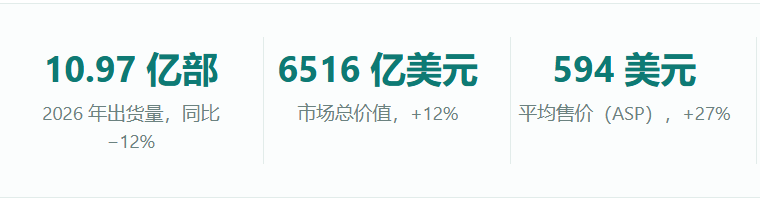
C114讯 9月16日消息(岳明)根据市场研究公司Omdia的最新研究,受入门级机型需求疲软及新兴市场购买力压力拖累出货量的影响,预计2026年全球智能手机市场将同比萎缩12%,出货量降至10.97亿部。尽管出货量下滑,市场总价值预计仍将增长12%,达到6516亿美元;平均售价(ASP)则上涨 27%,达到594美元。
市场价位段结构正在发生显著变化。预计200美元以下价位段的出货量占比将从2025年的40.6%降至2027年的25.6%——两年内下降15个百分点。同期,800美元以上的高端价位段份额预计将从21.1%升至28.4%,全球智能手机平均售价则上涨33%,由467美元升至624美元。
这一变化贯穿多个价位段。100美元以下超低价位段机型预计将从2025年的12.6%降至2027年的3.0%,100-199美元价位段则从28.0%降至22.6%;200-699美元的中端机型预计将维持约40%-41%的市场份额;700美元及以上机型预计将占全球出货量的约三分之一。
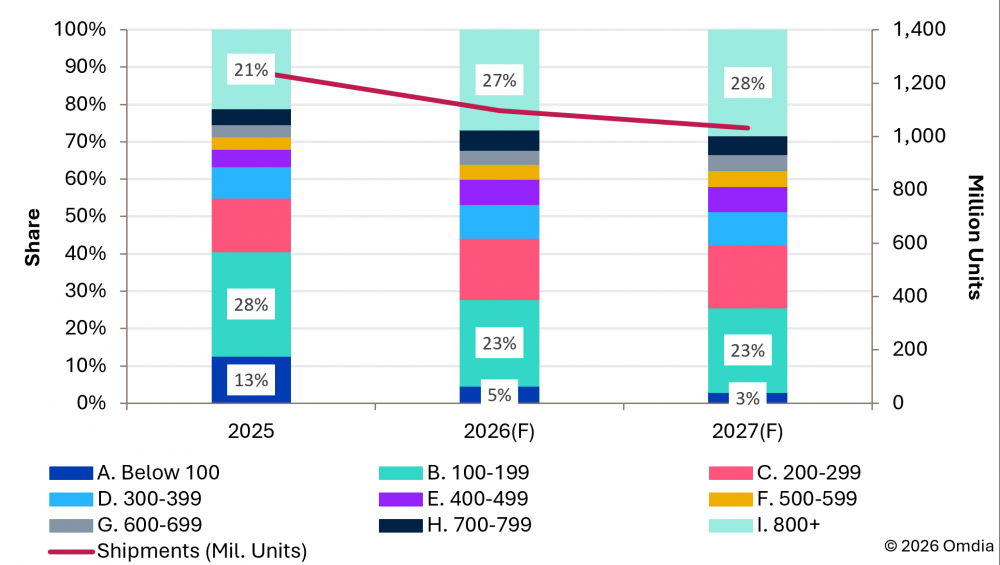
图:全球智能手机出货量及不同价位段份额。资料来源:Omdia。
Omdia高级研究经理Jusy Hong表示:“我们观察到智能手机价格金字塔结构正在发生明显变化。平价机型的阵营正在缩小,而高端机型在市场中的份额则在不断扩大。预计到2027年,售价超过800美元的高端设备在出货量中的占比将超过所有售价低于200美元的设备总和。当前发生的这些变化,很可能会在长远周期内重塑智能手机的产品组合、定价策略以及消费者的选择。”
Omdia指出,推动这一转变的结构性因素主要有五个:设备生命周期延长、智能手机二级市场持续增长、购机成本压力增大、厂商在追求出货量之外更注重盈利能力,以及智能手机技术的日益成熟。这些因素共同影响着全球智能手机市场的规模与结构。
换机需求放缓,智能手机生命周期不断延长
智能手机的换机周期正在突破以往的常规水平,并预计将持续延长至2027年及以后,从而压低每年的新机需求。主要厂商延长软件支持的承诺也在改变产品的价值主张——相较于软件支持周期较短的低价机型,高端机型的长期吸引力可能因此增强。
性能提升放缓是降低换机紧迫性的另一因素。老款旗舰机型仍能提供出色的使用体验;同时,电池技术的进步与环保意识的增强,也促成了更长的换机周期。随着消费者延长智能手机的使用时间,每年的换机需求很可能相应下降。
二手与翻新智能手机市场持续扩张
包括二手机和翻新机在内的智能手机二级市场本就处于扩张之中,而新机价格上涨进一步增强了这一趋势。在相近价位上,上一代高端机型可以为消费者提供新机低价位机型之外的另一种选择。
苹果、三星及各大运营商推出的体系化项目——涵盖以旧换新、官方认证翻新和转售等举措——也为该市场提供了有力支持。这类项目通常包含设备检测、零部件更换、质保和折扣定价,使得更广泛的消费者群体能够以实惠价格购入高端翻新机。苹果在美国推出的租赁计划有望进一步推动这一趋势,使公司能够更直接地参与设备回收及残值管理环节。
零部件成本上升,加剧新兴市场购机负担
零部件成本的上涨进一步加剧了消费者的购机压力。预计售价200美元以下的机型在总出货量中的占比将从2025年的40.6%降至2027年的25.6%,即两年内下降15个百分点;其中,售价低于100美元的超低价位段机型出货量预计将大幅下滑81%。
在新兴市场,购机压力的影响尤为突出,因为当地消费者的购买力增长未能跟上设备价格上涨的步伐。在非洲、印度、东南亚和拉丁美洲,智能手机价格上涨可能使相当数量的潜在买家望而却步。因此,分期付款与补贴项目在促进设备销售方面正变得愈发重要。不过,这些措施的成效因市场而异,特别是在那些消费信贷渠道尚不发达的国家。
厂商更加重视盈利能力与产品组合优化
智能手机厂商正日益重视盈利能力与产品组合质量,部分厂商开始减少对利润率较低的入门级市场的投入。在某些情况下,这意味着厂商愿意接受较低的出货量,以换取更健康的产品结构和更强劲的财务表现。
Jusy Hong补充道,“战略重心正在发生转移。厂商越来越关注可持续增长、更健康的产品组合以及更强的盈利能力,而非单纯追求出货量份额。”
中端机型创新缩小了与旗舰机型的性能差距
智能手机技术日趋成熟,许多性能提升如今只是渐进式改进,而非变革性的跨越。当前的中端处理器已能提供以往只有旗舰机型才具备的性能,从而降低了消费者单纯因为性能而换机的需求。
中端机型也越来越多地配备了过去集中于高端机型的功能。摄影算法提升了相机表现,高刷新率OLED屏幕在中端产品中也日益普及。此外,各价位段机型的电池续航、充电速度和做工均有改善,进一步缩小了中端机型与高端机型在实际体验上的差距。
智能手机行业的战略展望
