

 搜索


同样买一台256GB的iPhone Pro,今年要比去年多准备1000元。
9月发布的iPhone 18 Pro,国行256GB版本首发价9999元,iPhone 17 Pro则是8999元。新机的处理器、影像和其他配置也在变化。对于消费者,苹果怎样分配采购成本是一回事,付款时多出来的1000元,是自己的事。
国产手机厂商也为价格做辩解。月初,卢伟冰在柏林接受《21世纪经济报道》等媒体采访,谈到成本上涨时说,不能简单转移成本,卖得更贵,就要让用户感到产品更值。按照报道,小米已经提前签订全年供货协议,并通过调整部分机型价格、改善产品结构来应对压力。
供应商交来的报价,与消费者愿意接受的价格,正在挤压手机厂商的选择。
9月20日,长鑫带来了另一种变化。在世界制造业大会上,公司宣布第五代DRAM技术平台量产。据消息,新平台每片晶圆的裸片产出数量较第四代提升至少50%,基于该平台的LPDDR5X产品,面向中高端智能手机等便携设备。
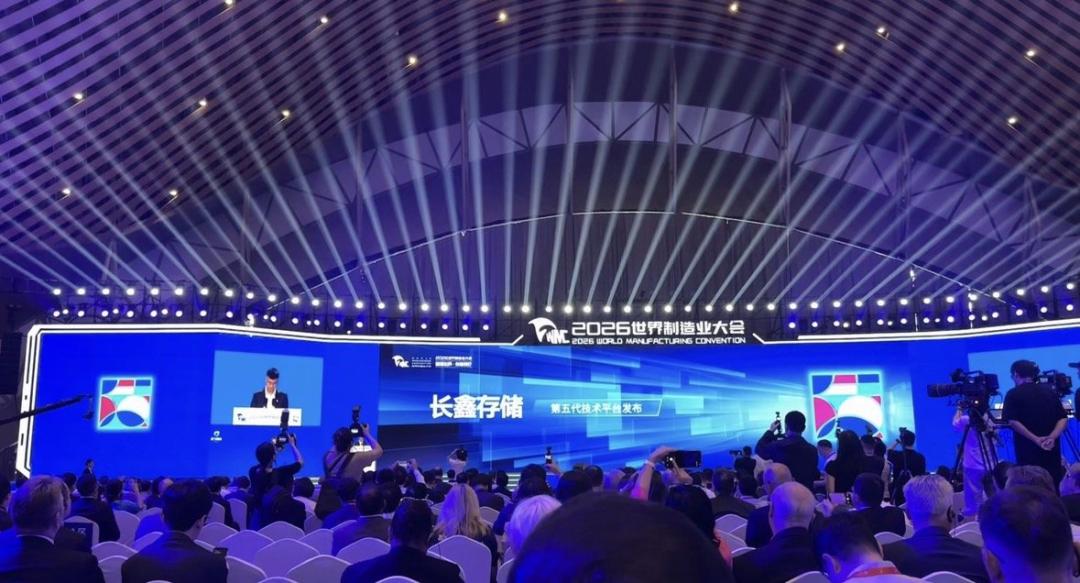
长鑫在2026世界制造业大会上宣布第五代DRAM技术平台量产
一边是手机越来越贵,一边是国产内存制造效率提高,消费者不由开始期待:长鑫能不能把价格打下来?
但是这个愿望实现可能没那么容易。
长鑫能制造更多符合要求的内存,意味着手机厂多了一种供货选择。至于每颗芯片能便宜多少,取决于实际成本和采购谈判;手机能否跟着便宜,仍取决于品牌的整机定价。
但好消息还是有的,这次高端国产替代推进得比较快。
新一轮拉扯
新一轮旗舰机发布季已经到来,手机厂的内存采购价格仍在高位。TrendForce在9月9日的移动DRAM分析中判断,三季度合约价涨幅因高基数和买方库存增加而收窄,预计四季度进入高位盘整。同时,原厂的资源仍在向服务器和高带宽内存倾斜。
采购价停留在高处,手机厂就得继续消化这笔支出。下一款手机的配置、售价和利润,要在这个成本基础上重新安排。
三星、SK海力士、美光等厂商面对多个市场的订单,会根据收益、客户需求和制造条件安排资源。服务器与AI需求增长,改变了手机厂争取供货时所处的环境。原厂的新增投资流向、不同产品的扩产顺序,会影响移动内存未来的供应。
手机厂很难靠自己的销量,决定整个上游的资源安排。
上下游的拉扯情况已经非常明显。界面新闻7月21日援引行业人士称,OPPO、vivo此前拒绝了三星第三季度的报价;截至该报道发稿,两家并未回应。按这一报道,两家手机厂正在采购环节与上游争取价格空间。
手机厂还可以调整产品配置。一款原本计划配置16GB运行内存的手机,如果改用12GB,可以少采购一些容量,却可能在同档产品对比中吃亏;维持配置和价格,则需要从别的成本或利润中消化差额。提高售价还要面对另一个问题:消费者完全可以继续用旧手机。
端侧AI又让配置取舍多了一层考虑。模型在本地运行,需要与操作系统、其他应用共同使用内存。更大的容量能为模型和运行数据留下空间,实际体验还取决于带宽、功耗、处理器能力与软件优化。一味压缩内存,也可能限制手机未来能够承担的任务。
这意味着,手机厂既要控制眼前的采购费用,也要考虑产品卖出去之后还能支持什么功能。
涨价需要新的体验来解释,而新的体验又可能需要更多投入。对于原本依靠配置和价格竞争的品牌,这个矛盾几乎是亘古不变的。
更有竞争力的国产内存,因此有机会进入手机厂的采购方案。维持原本打算缩减的配置,或者让下一代少涨一点,都能给品牌带来实际收益。
长鑫开始冲击旗舰线
长鑫进入这场谈判,其实已经有了产品和客户基础。
公司在2025年10月发布的官方信息中披露,8533Mbps和9600Mbps的LPDDR5X产品已于当年5月量产,更高速率的产品则进入送样阶段。换言之,这次第五代平台量产,发生在长鑫已经具备LPDDR5X产品的基础上。
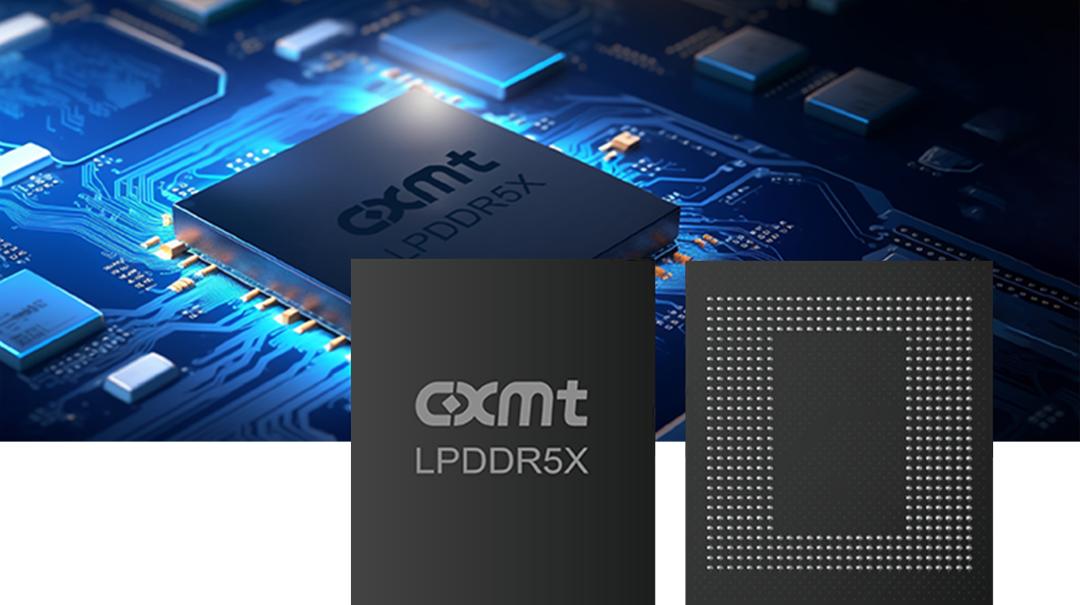
长鑫LPDDR5X产品资料图,发布于2025年10月
长鑫产品线的公开最高速率已进入海外同类产品的高端档位。手机厂有了比较同档产品的机会,采购评估也会继续深入到功耗、可靠性、成本和持续交付能力。第五代制造平台的价值,正是在这些供货条件上进一步争取竞争力。
长鑫此次升级的是制造平台,LPDDR5X则是应用这一平台的产品之一。
手机厂需要持续、足量的交付,也需要有竞争力的价格。新制造平台有助于改善供货和成本条件。
此次公布了几项具体工艺指标:通过四重曝光,内存阵列有源区半间距缩小至11.95纳米;存储电容深宽比达到45∶1;核心功能区高度缩小至6762纳米。这些变化发生在存储阵列及其局部结构中。按统一容量基准计算,单片晶圆能产出更多裸片,让长鑫有机会用相同的晶圆投入供应更多内存。
海外厂商也在提高制造效率。美光称,其1γ工艺较上一代1β的晶圆位元密度提高30%以上;长鑫此次公布的至少50%,采用的是相对上一代平台的裸片产出数量口径。两家公司都在通过工艺迭代,提高晶圆的利用效率。长鑫面对的海外供应商,也在持续改善成本。
如果相同晶圆投入能够得到更多合格、可销售的容量,制造成本就有机会被更多产品分摊。在设备和投片受到约束时,单位晶圆效率改善也可以增加产出。这会影响手机厂每一批订单的采购条件。
从每片晶圆多产出裸片,到形成稳定供货,还要经过良率爬升和量产推广。裸片数量乘以合格比例,决定可销售产出;新平台的采用范围和交付进度,则决定这项效率改善能覆盖多少订单。
长鑫已经披露了部分手机客户。
公司2026年半年报将小米、传音列为LPDDR5/5X供应链客户;OPPO、vivo、联想的合作对应LPDDR4X,荣耀则被列为公司层面的合作客户。长鑫与这些品牌的合作,分布在不同产品代际和业务范围内。
9月16日上市的努比亚NaviX Ultra已经披露了具体供应商。中兴当日公告明确列出,这款手机采用长鑫、三星等厂商最高速率达10667Mbps的LPDDR5X产品。国产与海外原厂由此进入同一款手机的供货体系,品牌可以在多家供应商之间安排采购。
这个案例把竞争具体到了三星身上:长鑫已经获得在同一款手机中供货的机会。采购部门下一批多给哪家一些订单,要继续比较价格、交期和实际表现。
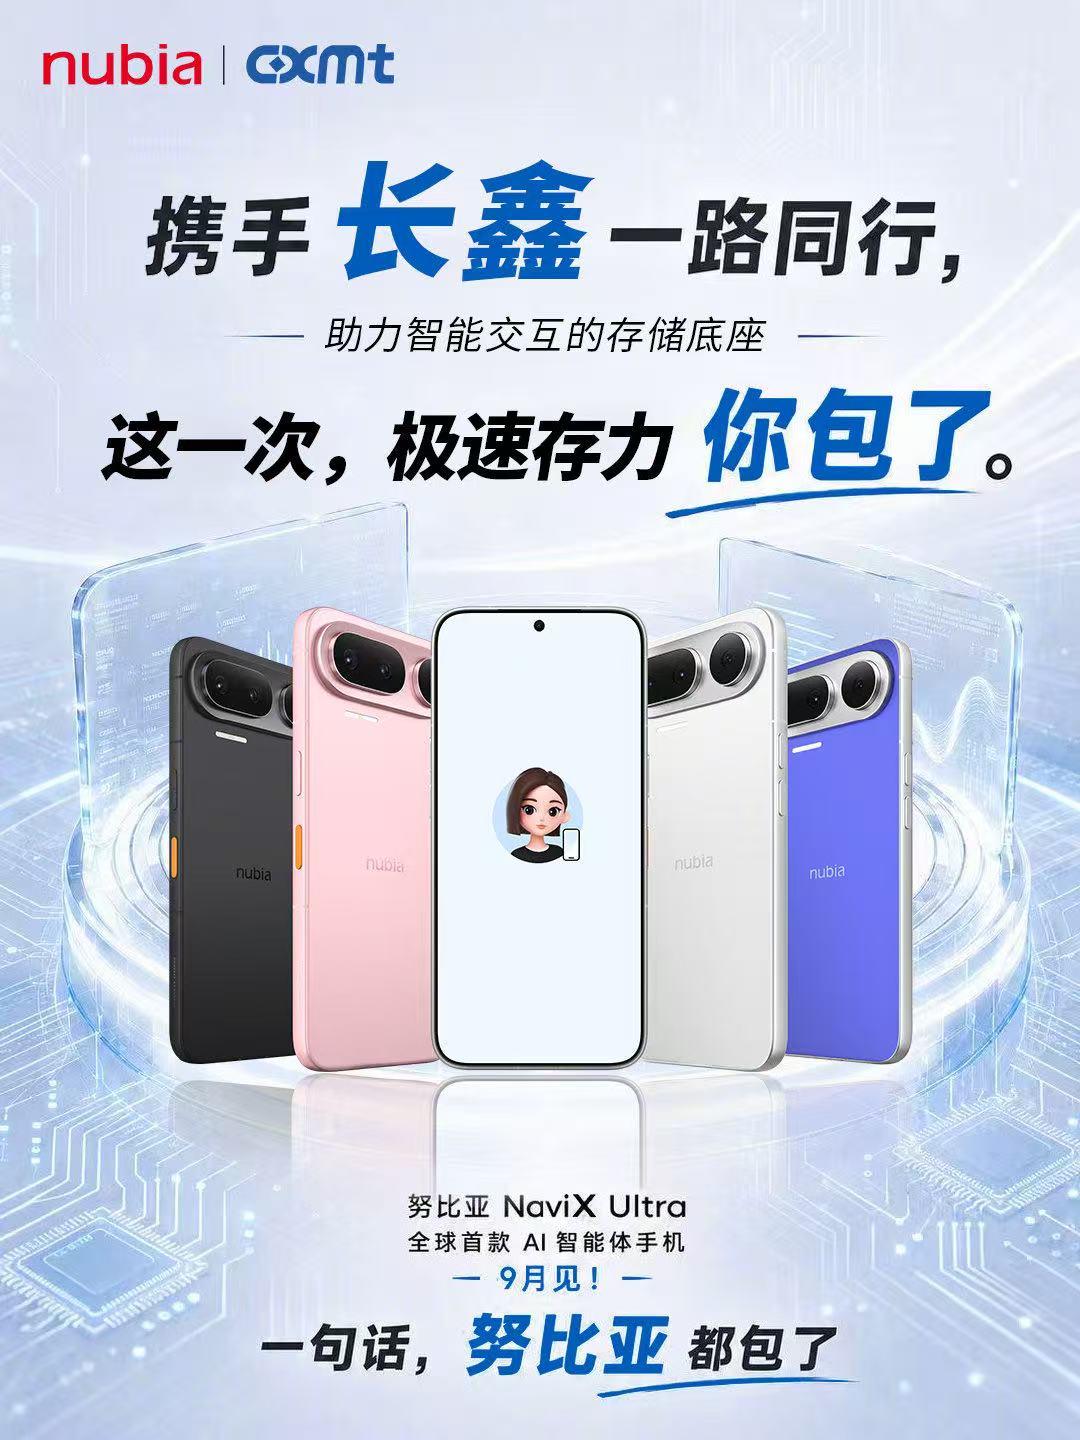
图3 努比亚NaviX Ultra与长鑫合作海报。图片来源:努比亚、长鑫;
小米也有更新的合作进展。长鑫9月7日官方公告称,其LPDDR6在小米18 Fold上实现首发量产。双方在LPDDR5/5X供应链合作之外,又把合作延伸到了下一代旗舰内存。
供应链报道还提到了苹果与华为。8月6日,《每日经济新闻》援引外媒报道称,苹果曾与长鑫洽谈LPDDR5X价格,压价要求遭拒;同篇报道还称,华为、小米通过长期合同锁定产能。这些洽谈和预订消息,让价格与供货安排成为品牌和长鑫之间的另一条谈判线索。
手机品牌也可能通过经销商采购。长鑫半年报披露,公司同时采取经销与直销模式,经销商买入后再向终端客户销售,并自主决定分销方式和销售价格。制造端省下的成本,经过不同采购渠道,到手机品牌手里可能成为不同的报价。
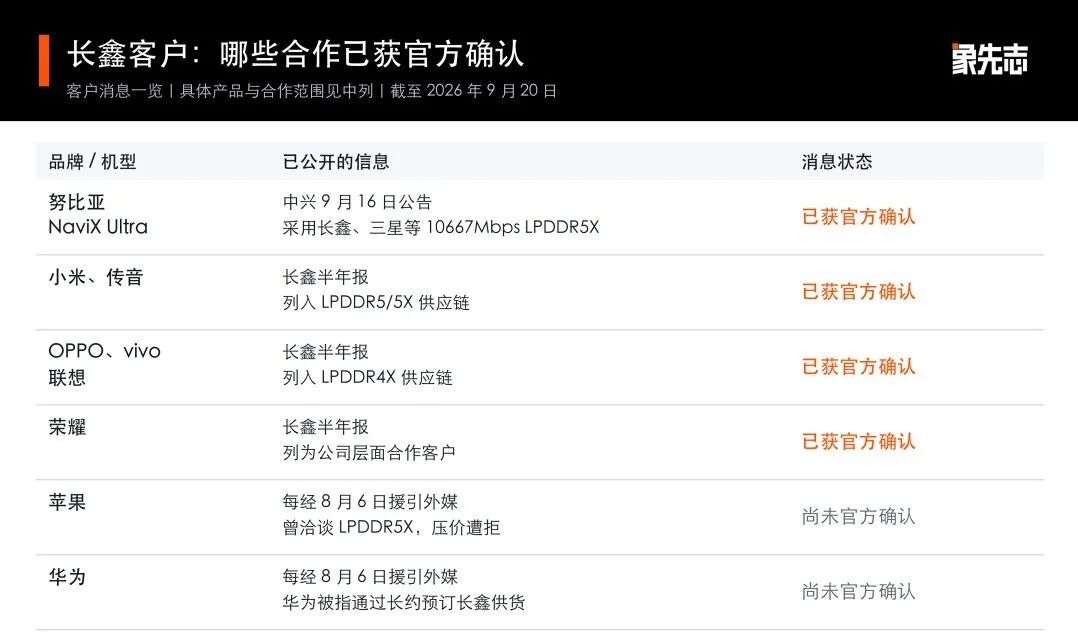
长鑫手机客户及合作范围
已经发生的份额变化,更多来自旧代产品。TrendForce在8月28日更新的二季度移动DRAM报告公开摘要中,将三星退出LPDDR4X与长鑫扩大份额联系起来,并指出美光在二季度策略性减少了对手机品牌的供货。长鑫由此获得补充供应的空间,LPDDR5X则把它争取订单的范围推向更高端机型。
海力士此前已有明确的中国手机客户:2023年8月,公司宣布向一加Ace 2 Pro供应24GB LPDDR5X;同年11月,又宣布向vivo X100系列供应16GB LPDDR5T。国内品牌的大容量、高速内存采购,早已与海外原厂形成合作。长鑫要争取这部分市场,需要在后续机型上通过验证,获得采购部门的订单。
小米、传音的既有LPDDR5/5X合作,以及努比亚的具体搭载,为长鑫扩大后续订单提供了更直接的起点。OPPO、vivo等LPDDR4X客户,也构成了争取新产品合作的潜在客户基础。
长鑫与三家海外原厂的竞争,已经出现不同路径。努比亚的同机供货,让长鑫直接面对三星;海力士在一加、vivo的历史订单,则是长鑫争取高端机型时要面对的既有合作关系。美光减少部分手机供货,又给长鑫留下了承接需求的机会。
长鑫的新订单还可能来自手机内存容量增长,或者其他供应商未能满足的需求。所以整体而言,长鑫的存量客户基本盘稳固,且在端侧 AI 爆发的时代,很有可能会以极快的速度继续拓展新业务范围。
供应商竞争的价值,在采购谈判时就能体现。另一个通过验证、能够持续交货的选择,会增加手机厂与原供应商谈价格和交期的余地。
这也是高端内存国产替代值得关注的一步。手机厂过去接受什么报价、能否按时拿货,更受少数原厂制约;本土供应商进入同一档产品,才让比较与选择变得具体。
对长鑫而言,进入一款旗舰机也只是开始。持续参与客户后续产品,意味着它要跟上手机处理器和整机的迭代。在涨价期接到订单,与行情回落后仍然留在供应链里,需要经受不同的竞争。
成本下降,还要经过两道坎
产出提高50%,究竟能让手机厂省多少钱?
先从制造端做一个条件计算。按相同容量基准,假设每片晶圆的裸片数量增加50%,新旧平台良率相同、单片晶圆制造成本也不变,那么每单位合格容量分摊的前道制造成本,就会降到原来的三分之二,降幅约33.3%。
这一估算针对前道制造环节,成品成本还要计入封装、测试等支出。实际良率和单片晶圆制造费用的变化,也会改变降本幅度。
制造成本与销售价格之间,还隔着供需。
长鑫自己也在这一轮涨价中。TrendForce在8月3日对三季度移动DRAM合约价的研判中预计,长鑫与海力士可能通过更明显的涨幅,缩小与其他供应商的价格差距。长鑫也有趁需求旺盛改善售价的动力。手机厂要分享制造效率带来的收益,还得回到采购谈判。
如果订单足够多,新增产出很快被消化,长鑫可以保留一部分效率改善带来的利润。若希望争取更多客户,或者供应竞争加剧,它也可能通过更低报价换取订单。采购量、交付安排以及客户认证和切换成本,都会影响双方最终谈成的条件。
手机厂与长鑫在增加国内供给上有共同利益,在每颗芯片的价格上仍有分歧。手机厂希望采购更便宜,长鑫及其投资者则需要利润支持研发、制造和下一轮投入。双方要通过商业谈判,分配效率改善带来的收益。
用一组假设数字计算采购环节的变化:某一相同规格内存此前的采购成本记为100,本轮行情上涨10%,变为110。假设另一个供货方案比同期110的报价便宜10%,价格就是99。如果手机厂一半采购按110执行,另一半能够按99执行,平均采购成本便是104.5。
在这个例子里,采购成本仍比原来上涨4.5%,但比全部按110采购少支出5%。手机厂少承担了一部分涨价压力,也留出了一些利润空间。
这组假设中的节省幅度,取决于同规格价差和实际采用量。低价供货覆盖的订单越多,对平均采购成本的影响就越大。
手机品牌仍有自己的定价选择。
它们可以把省下的钱留作利润,用于补偿此前承受的成本,也可以维持原有价位、增加配置,或者直接让价。处理器、屏幕、影像和其他部件的变化,还会同时影响整机成本。某一种内存便宜了,整台手机仍可能变贵。
竞争激烈的价位段里,更低的采购成本会给品牌更多调整余地。比如一款原本只能以12GB配置维持售价的手机,有机会保留16GB;或者下一代本来需要更大幅度涨价,最终只提高一部分。消费者获得的收益,也会体现在这些配置与售价的取舍中。
市场仍然紧张时,新增容量可能先满足此前没有完成的订单。对手机厂来说,减少因缺货而调整生产计划的风险,本身也有价值。
长鑫此次进步有助于改善高端手机内存的供应。具体机型的采用情况、持续交付和同规格采购报价,将进一步检验它对价格的影响。等到行业价格回落,客户是否继续采购、长鑫能否维持竞争力,才更能说明替代已经走到哪一步。
手机消费者当然有理由期待国产内存让产品便宜一些。从晶圆产出,到芯片报价,再到整机售价,沿途都有企业需要覆盖自己的投入,也都有竞争会改变价格。
