

 搜索


LG显示在三季度财报会上预计,2026年大尺寸OLED面板出货量同比增长约20%,达700万片区间上限,显示器占比由10%-15%升至约20%。电视停滞背景下,游戏显示器成为OLED增长新引擎,公司计划重启闲置产能支撑2027年增长。
把这组展望放回行业大盘,可以提炼出四个核心判断:
1. 增长引擎正在换挡。大尺寸OLED的增量来源从电视切换到显示器,游戏显示器是这一轮切换的主推动力。
2. 需求有真实数据支撑。2026年全球OLED显示器面板出货量预计增长79%至610万片,整机口径同样保持五成以上增速。
3. 供给端有牌可打。LG显示握有每月18万片基板的W-OLED产能,远超竞争对手;折旧周期进入尾声的成本红利,让重启闲置产线的代价可控。
4. 天花板同样清晰。OLED电视渗透率受制于价格、烧屏与寿命焦虑,2027年的持续增长依赖显示器占比继续抬升,而不是电视市场回暖。
从客厅到书桌:增长引擎的切换
全球电视面板市场已经在“量”上徘徊多年。洛图科技数据显示,2024年全球大尺寸液晶电视面板出货量2.37亿片,同比增长5.1%;出货面积1.75亿平方米,同比增长8%。量的微增与面积的增长并存,说明行业主要靠尺寸升级而非需求扩张在维持运转。这一年,中国厂商的液晶电视面板出货已达1.58亿片,占全球总量的约66%——在LCD电视盘子里,价格战没有赢家,韩系厂商中,LG已经放弃了电视领域的LCD业务。
LG显示自己的出货结构更能说明问题。2026年一季度,OLED在其面板出货中的占比已达60%,而电视面板占比只有16%。这家以OLED电视面板闻名的公司,出货重心早已不在电视。财报会上的预测把趋势进一步量化:2026年大尺寸OLED面板出货同比增长约20%至700万片区间上限,其中显示器占比从2025年的10%至15%抬升到20%左右。
放大口径看,这种“一增一减”更为直观。Omdia预测,2026年全球大尺寸OLED显示面板出货量将同比增长18.8%,达到3880万片,增长动能主要来自显示器及笔记本电脑用OLED面板需求的释放;而包含LCD在内的全球大尺寸显示面板整体出货量,预计同比下降2.3%至9.169亿片。其中,笔电、平板等中大尺寸OLED面板出货2026年预计保持超30%的增长。
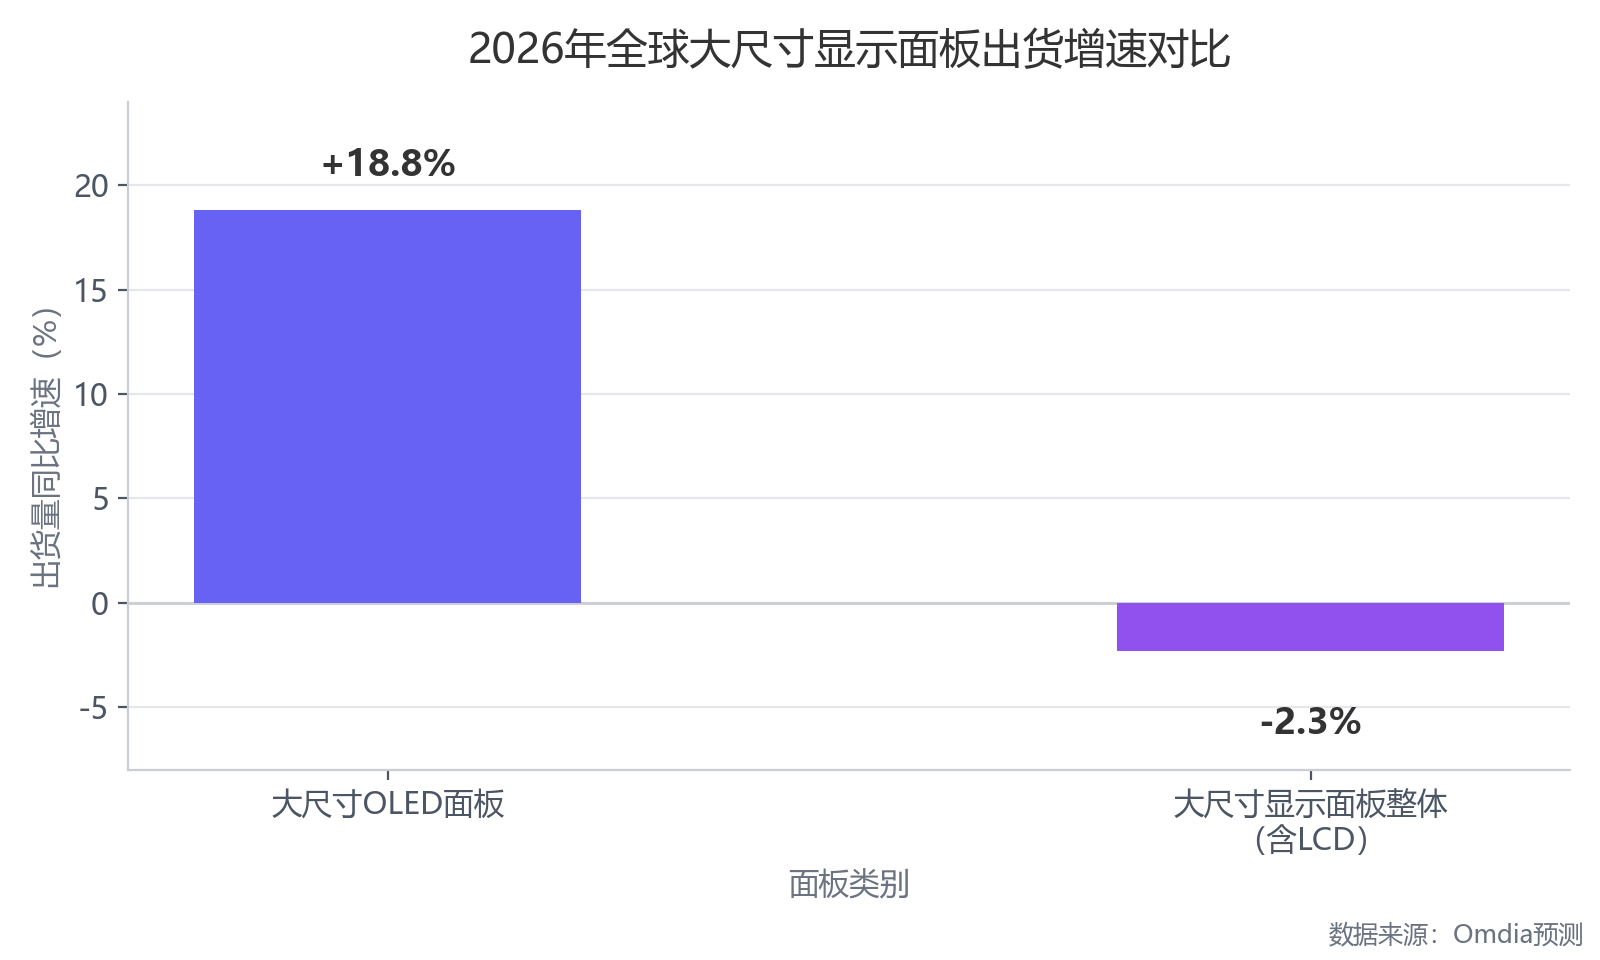
同一个大尺寸市场里,OLED以18.8%的速度扩容,含LCD在内的整体盘子却在收缩2.3%。增量的方向性一目了然:不是显示行业在整体增长,而是OLED正从LCD的存量盘子里切走份额,其中显示器是切得最快的一块。
游戏显示器为什么接得住OLED?
显示器能接棒电视,首先因为OLED的物理特性和游戏场景高度匹配。OLED自发光、响应速度快、对比度高,天然适合需要高刷新率和高画质的高端显示器。对电竞用户来说,响应时间的毫秒级差异和暗场细节直接决定体验,这类感知远比普通电视观看场景锐利,也更容易支撑溢价。Omdia的行业追踪亦指出,70英寸以上超大电视与大型游戏显示器的需求,正在成为消化高世代线产能的重要力量。
需求侧的数据有说服力。UBI Research统计,2025年全球OLED桌面显示器整机出货量约320万台,较2024年的195万台增长约64%;2026年预计继续增长超过50%,达到约500万台。TrendForce的口径同样把增长归因于游戏显示器:2025年全球OLED显示器出货266万台,同比增长86%。Omdia则预测,2026年OLED显示器面板出货量将同比大增79%至610万片,2027年进一步达到750万片。
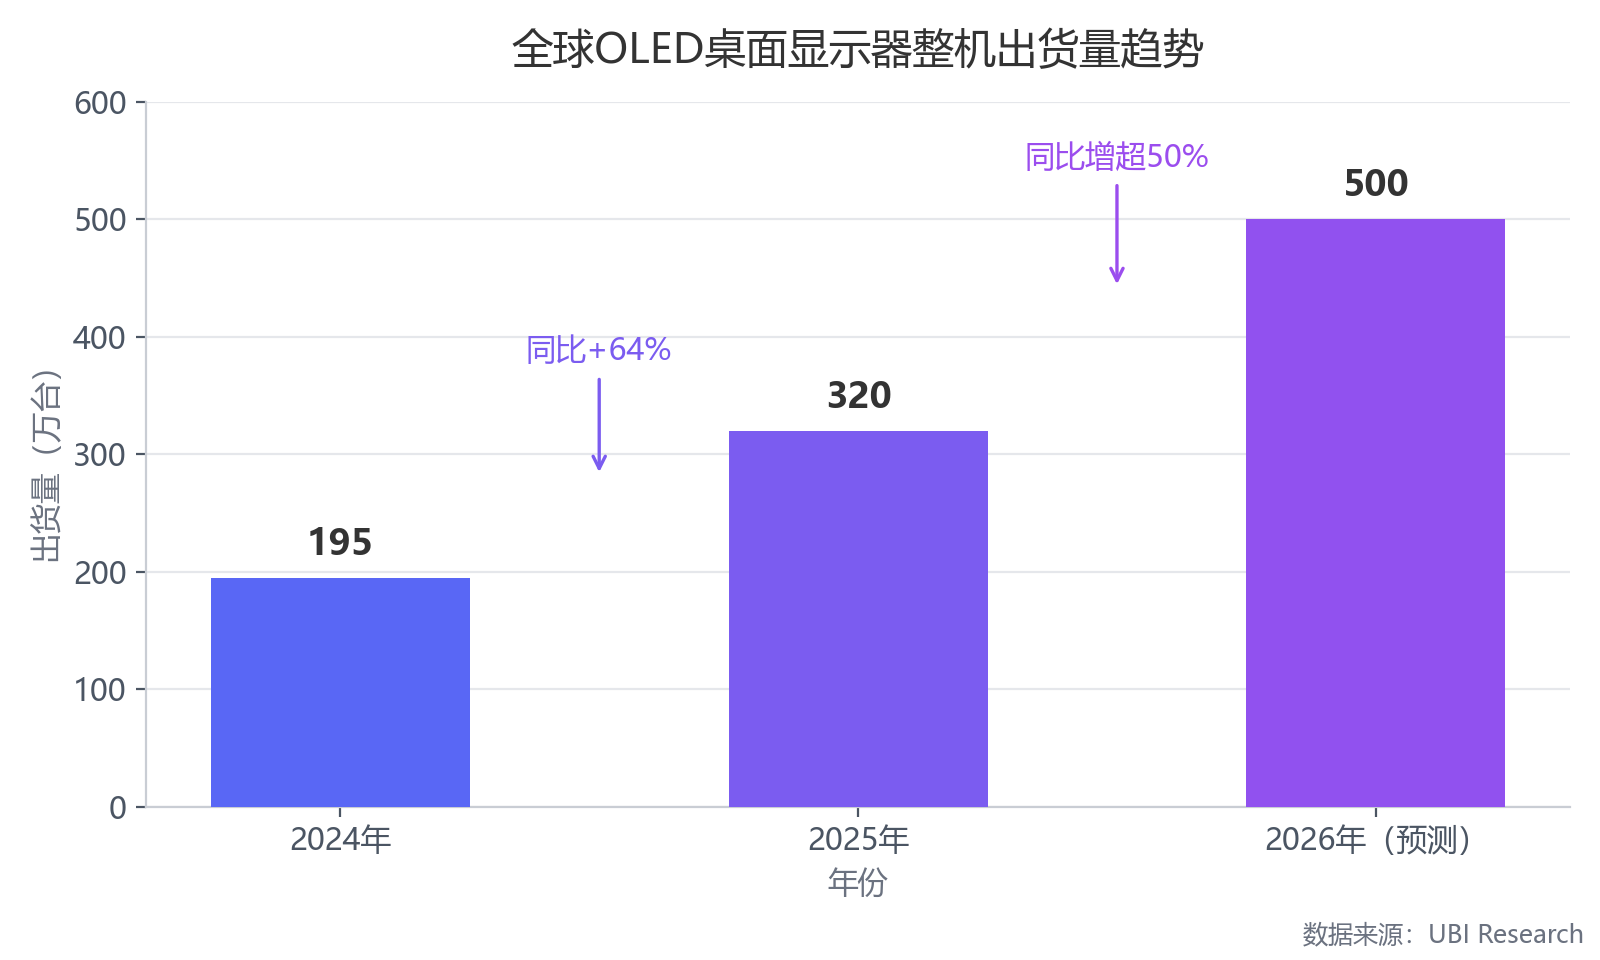
出货量的爬坡斜率远高于OLED电视的历史同期,说明这不是单一厂商的叙事,而是整条产业链在向一个新场景集结。
采购结构也能印证这轮需求的成色。Omdia统计,2026年华硕是OLED显示器面板最大的采购方,占全球出货量的23%,微星、三星、冠捷、LG、戴尔、宏碁和联想紧随其后。买单的是一整排整机厂,而非单一品牌的定制订单,需求的真实度和持续性都更高。
LG显示在这条赛道上的姿态相当明确。公司计划基于W-OLED技术加强游戏显示器产品阵容,其高管此前公开表示,2026年游戏面板出货目标是拿下全球20%的份额。另一边,三星显示的QD-OLED持续向显示器倾斜,京东方也在与三星洽谈供应W-OLED显示器面板,TCL华星计划通过喷墨打印OLED技术在2026年引入新的竞争变量。竞争在升温,但至少在当下,需求扩张的速度快于新产能进场的速度。
产能牌桌:重启闲置产线与W-OLED护城河
LG显示在生产运营上的表述值得细读。随着大尺寸OLED面板需求增长,其现有产线的产能利用率稳步提升;公司计划根据电视和显示器两个下游市场的需求状况,结合内部最优生产组合,逐步重启闲置产能。大尺寸显示业务规划与管理副总裁Kim Jong-deok强调,重启将是渐进式的,同时会加强与客户的合作,确保供应稳定。
重启闲置产能的前提是产线还在,而它的经济性来自折旧周期。随着G10.5 LCD工厂和G8.5 OLED工厂折旧陆续到期,生产成本的下降会直接传导至终端价格,这也是面板厂敢于在需求疲软周期里维持大尺寸化策略的底气。对LG显示而言,重启一条设备完好、折旧计提大半的产线,边际投入远低于新建产线。
护城河还体现在产能规模上。LG显示的W-OLED产能为每月18万片基板;三星显示的QD-OLED产能为每月3万片基板,即便全部转产显示器,一年的理论产量也只有约1000万台;京东方合肥的W-OLED中试线月产能仅2000片基板,良率仍然很低。
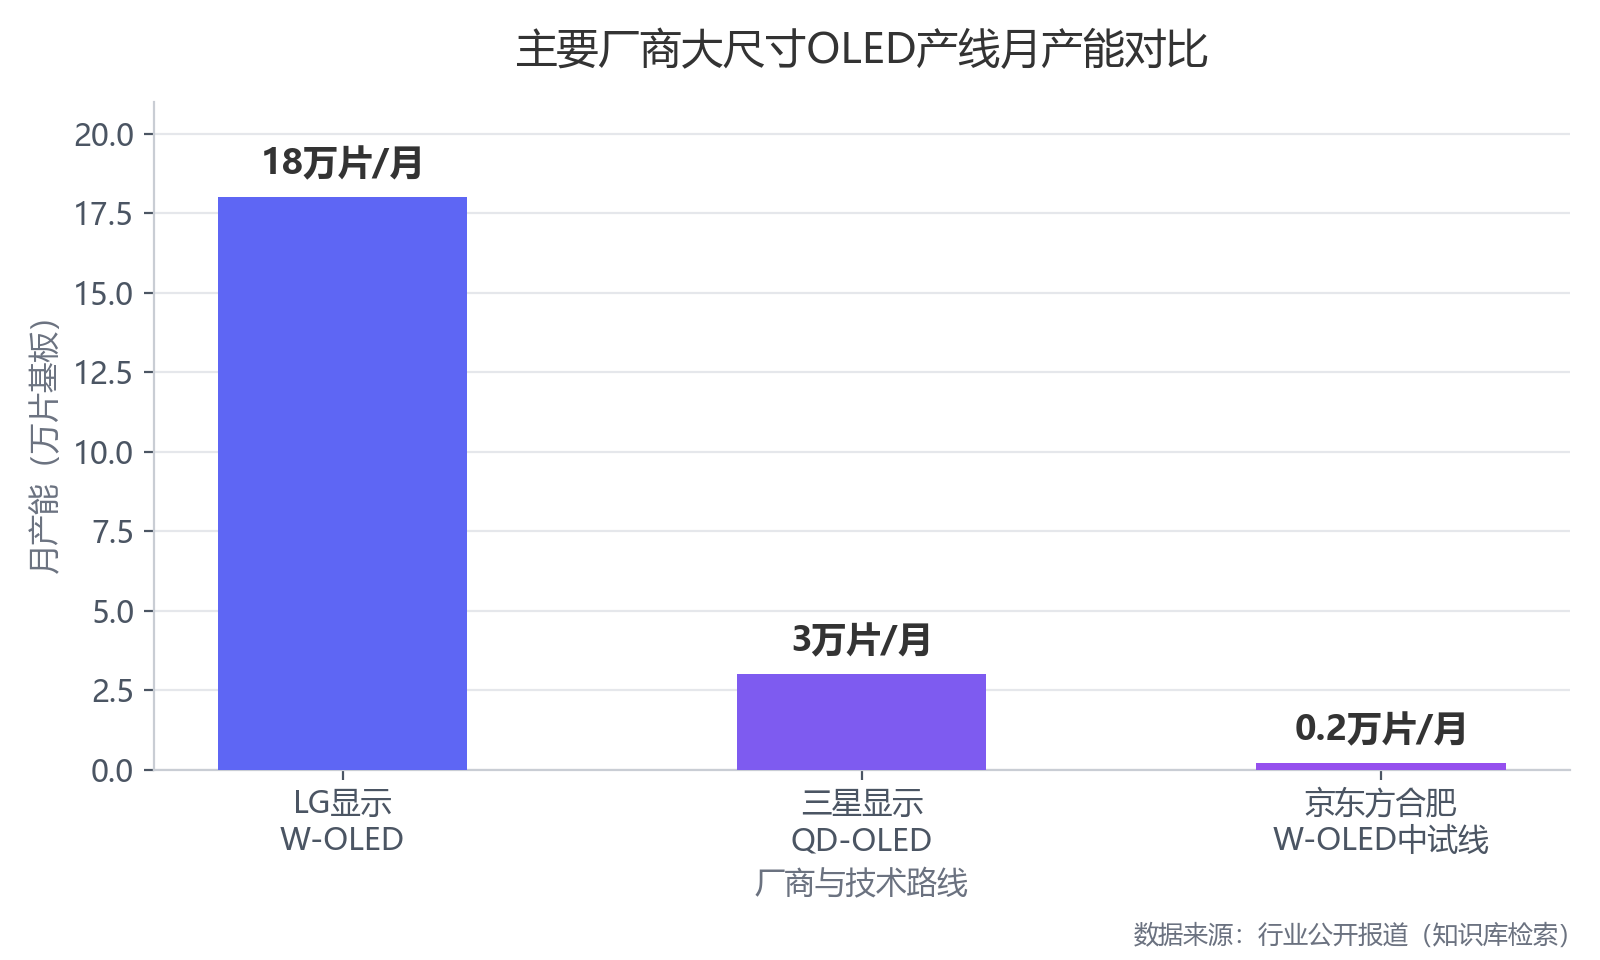
W-OLED赛道上,LG显示的产能优势是数量级的。这也解释了一个反常细节:京东方要主动找三星洽谈供应W-OLED显示器面板——追赶者在产能爬坡完成之前,需要借助别人的渠道消化订单。而中国厂商的大尺寸OLED显示器面板产能,目前多数仍停留在试点线阶段。
追赶者的脚步确实在加快。TrendForce数据显示,2023年中国OLED面板产能全球占比43.7%,与韩国的54.9%差距并不悬殊。京东方成都、维信诺合肥、TCL华星广州的8.6代AMOLED产线在陆续推进。大尺寸OLED的牌桌上,玩家正在变多,LG显示的时间窗口并非无限期。
OLED电视渗透率为何上不去?
自2013年LG显示量产全球首款55英寸OLED电视面板以来,OLED电视已经走过十余年,却始终没有跨过渗透率临界点。第一个障碍是价格。LCD产能高度集中在中国大陆,2024年中国大陆厂商液晶电视面板出货占全球约66%,规模效应让LCD电视的价格曲线持续下探;Mini-LED背光又以高对比度、高亮度切入电视和电竞显示器市场,分流了一部分原本可能流向OLED的准高端需求。对多数家庭用户来说,同尺寸LCD与OLED的价差,仍是一道现实的门槛。
第二个障碍是可靠性焦虑。OLED像素长期显示静态画面——游戏血条、电视台标、桌面任务栏——存在残影即“烧屏”的风险。电视是动辄使用五六年、内容场景复杂的大家电,可靠性顾虑直接影响换机决策;面板厂在像素补偿算法和器件寿命上持续改进,但在消费者认知层面,烧屏仍是OLED电视绕不开的关键词。耐人寻味的是,游戏玩家恰恰是静态元素暴露时间最长的用户群之一,游戏显示器反而率先跑通了商业化,说明极端场景下的体验增益足以覆盖可靠性焦虑——而电视场景的体验增益,还没有大到这一步。
电视用OLED自身的增速数据也印证了瓶颈。UBI Research预计,2027年电视用OLED出货量将达1480万片,年均增长率11.2%,销售额91.8亿美元,占中大尺寸OLED市场总销售额的62.8%。11.2%的年均增速放在成熟品类上不算差,但和显示器口径的接近翻倍相比,电视显然不再是OLED讲故事的主战场。技术路线层面,三星电视仍在采购LG显示的W-OLED,而三星显示的QD-OLED以更高的色彩精准度主打自有高端电视,两条路线的缠斗,消耗了本可以投向市场教育的资源。
2027年的算术题
LG显示把2027年的持续增长押在显示器出货量的增加上。按Omdia的预测路径,OLED显示器面板出货2026年610万片、2027年750万片;叠加UBI Research预计2027年电视用OLED的1480万片,大尺寸OLED的盘子仍有扩容空间。UBI Research的另一组长期数据也支持这个方向:中大尺寸OLED出货量将从2022年的2610万片扩大到2027年的6950万片。
但算术的另一边是风险项。行业材料提示,2026年上半年大尺寸面板需求受提前备货支撑具备韧性,而零部件成本上行、地缘政治紧张与全球经济不确定性,将使全年需求逐步走弱,下行压力在下半年更为凸显。LG显示对四季度的指引同样透着谨慎:面板总出货面积预计环比增长约10%,但在半导体及原材料涨价、终端需求不确定的背景下,单位面积平均售价的涨幅只能维持在个位数低位。
对LG显示而言,这轮增长逻辑重构的确定性来自两点:显示器占比仍在抬升通道,W-OLED的成本曲线随折旧到期继续下移。不确定性则在于,OLED电视始终未能跨过渗透率临界点,而游戏显示器的红利能吃多久,取决于电竞换机潮的持续性,也取决于中国产能进场后的价格走向。
OLED大尺寸业务正在换一种讲法:过去十余年,它试图在客厅里完成对LCD的替代;现在,它先在书桌上跑通了商业化闭环。对整个显示行业来说,技术渗透的路径最终由愿意为体验付费的场景决定,而不是由技术理想决定。
