搜索


IT之家 11 月 15 日消息,据洛图科技今日公布数据,2026 年第三季度,中国移动智慧屏(俗称闺蜜机)市场的全渠道销量为 5.4 万台,同比下降 22.9%;销售额为 2.3 亿元,同比下降 14.0%。均价为 4240 元,同比增长 11.5%,环比第二季度上涨 6.1%。
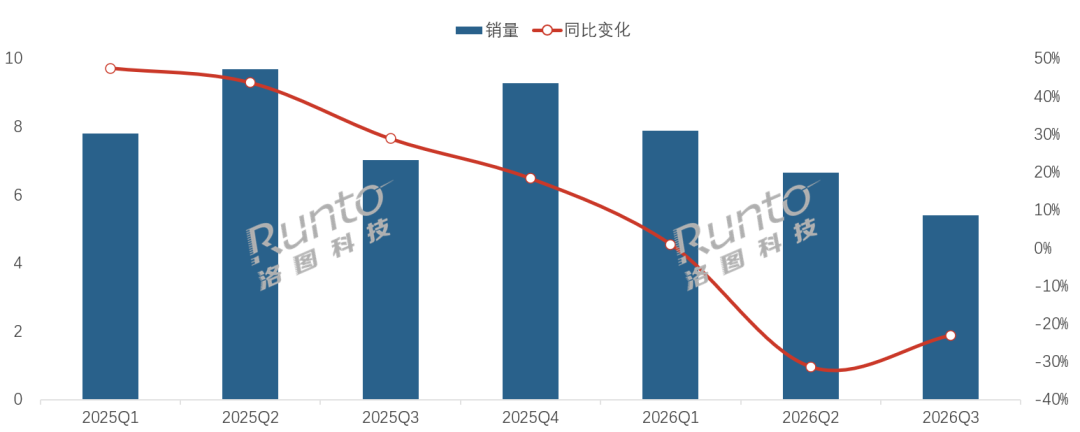
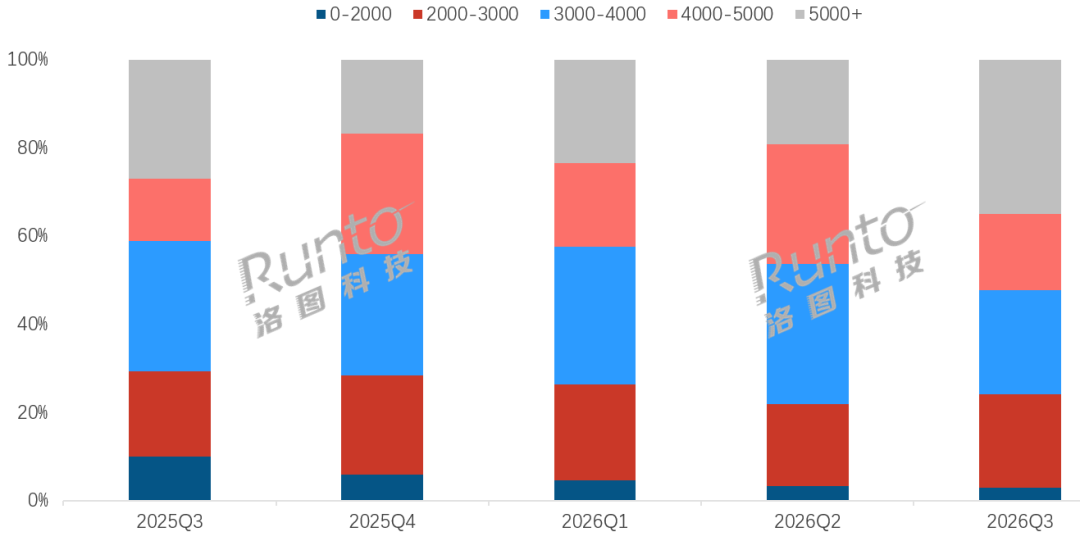
IT之家从洛图科技公众号获悉,闺蜜机销量和销额的降幅相差达到近 9 个百分点,说明市场并非单纯的缩量。该机构认为,均价上行除了反映成本上行所推动的售价上涨之外,还反映出了产品结构向上的迁移。事实上,4K、长续航等高规格机型 Q3 成交占比显著提升,有效带动了整体客单价走高。
Q3 线下渠道的销售占比有所提升。数据显示,闺蜜机线下销量的占比为 26.3%,同比提升 3.3 个百分点,环比提升 0.9 个百分点;销售额的占比为 27.5%,同比提升 4.3 个百分点,环比提升 3.0 个百分点。
同时在 Q3,线下渠道和线上渠道的均价分别为 4449 元和 4166 元,线下高出线上约 283 元。即使在线上市场,5000+ 价格段产品仍是销量最大的市场区间。该价格段在线上市场的销量份额为 34.9%,同比提升了 7.9 个百分点;销额份额更是高达 46.6%,同比提升 8.5 个百分点。
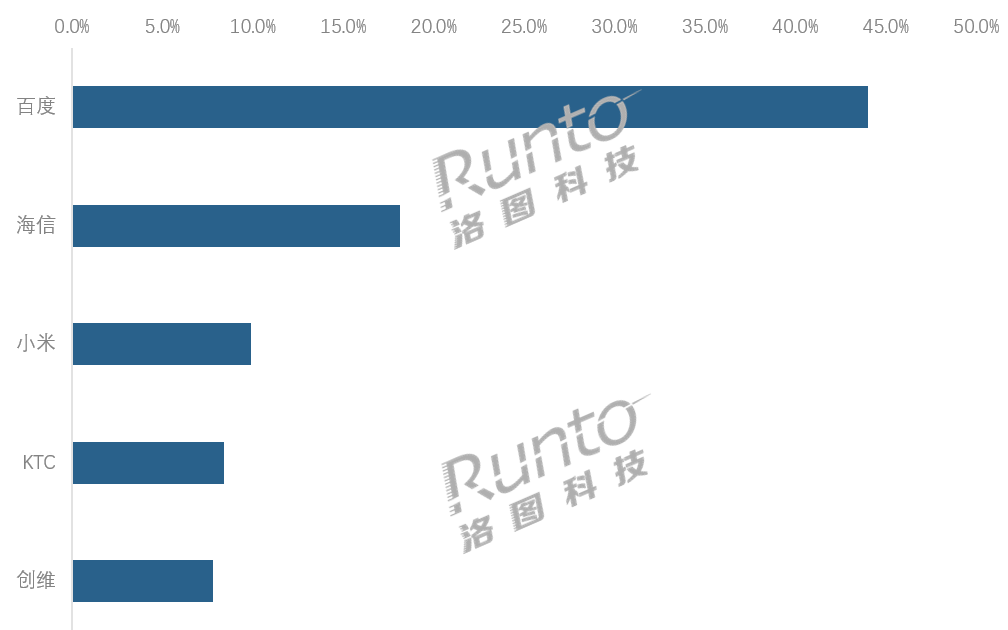
具体品牌方面,在线上全渠道平台,Q3 销量 TOP5 品牌的合计份额提升至 88.3%;前三季度累计的合计份额达 85.9%,同比提升约 10 个百分点。
百度当季在线上市场的销量份额为 44.0%,同比提升 11.5 个百分点,稳居第一。
海信的销量份额为 18.2%。其“多机型布局 + 快速迭代”特征明显,老品份额回落后由新品接续,前三季度整体表现稳健。
小米的销量份额在第三季度为 9.9%,同比提升了 3.5 个百分点,增幅在 TOP5 中仅次于百度。主力仍为智能家庭屏 Max 27,依靠国补后的价格下探,月度份额在季度内呈现脉冲式起伏。
KTC 第三季度承压明显,销量份额为 8.4%;其产品线第三季度在 5000 元以上价位段虽有布局,但销量有限;此外,在中端价位段同时受到小米与百度主力机型的挤压。
创维的销量份额为 7.8%,同比提升 3 个百分点。7 月 22 日发布的 F3 Ultra 在第三季度进入渠道爬坡期,为高端价位段提供了一定供给支撑。