

 搜索


9月下旬的这一周,国内又有十几款新车型集中上市。
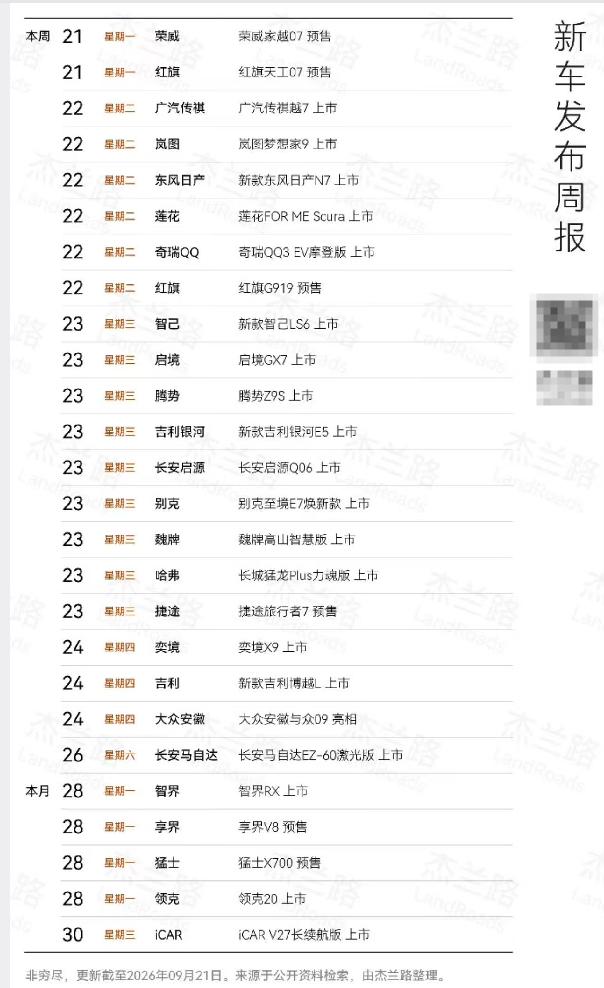
2026年前8个月,乘用车累计零售1171.6万辆,同比下降20.8%。汽车制造业利润率跌到3.4%,整车环节只有1.5%,创近十年新低。
这事放在电脑、手机、互联网社交、团购任何一个行业,早就该整合了。
中国团购网站从5058家打到只剩两百多家,用了不到三年。
智能手机从几千个品牌打到前五名占87%的份额,用了五年。
偏偏汽车行业,搞了四十年,新能源一来,品牌反而更多了。
一、别的行业三年打完收工,汽车四十年还在加人
先看电脑。1990年代中国PC市场,联想、方正、同方、长城、TCL、海尔、海信、实达,叫得上号的几十家。全球市场也一样,IBM、康柏、戴尔、惠普、苹果混战。
最后全球PC前五——联想、惠普、戴尔、苹果、华硕——合计份额约76%。
中国市场上,联想一家现在占了四成份额,其余由惠普、戴尔、华为等分食。
手机更典型。
中国手机品牌最繁荣的时候超过6000个。2013年国内智能手机新机型2288款,平均每天6款上市。
到2018年第三季度,前五家厂商拿走了87%的份额。中华酷联变成华米OV,其余基本出局。
团购的淘汰速度更直接。
2011年8月全国团购网站数量达到5058家的峰值,到2013年12月只剩213家,存活率3.5%。美团和大众点评合并后,外卖团购格局再无悬念。
这些行业的规律很清晰:资本催熟,烧钱抢地盘,三到五年优胜劣汰或横向合并,最后剩几家寡头。
资源集中了,研发才投得起,服务才跟得上。
汽车行业却是反着来。
国内在册车企71家,在售品牌130多个,新能源品牌截至2025年底有129个。
2026年上半年销量前十的车企占了84.2%的份额。与此同时,已有23家新能源车企破产、重整或停摆。哪吒汽车就是最新的一个——江西宜春、浙江桐乡、广西南宁等多地政府以股权直投、代建厂房、十年免租、单车补贴等方式竞相“抢商”,最终换来的是183亿元烧光、260亿元债务、生产线落灰。
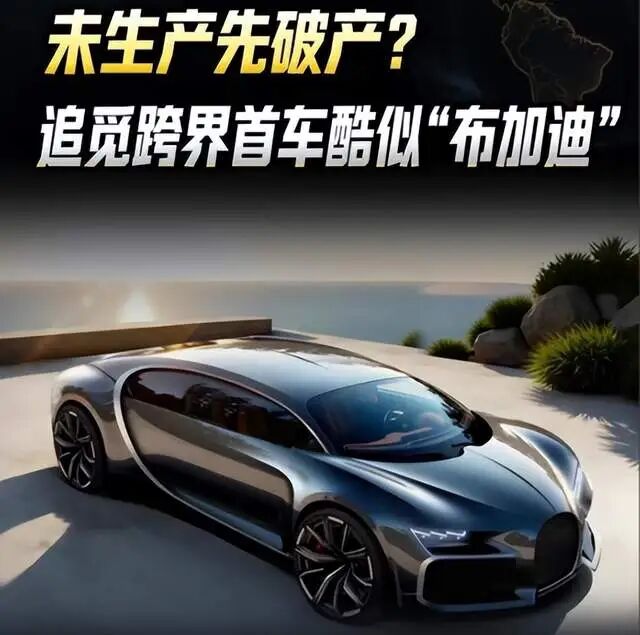
就连远在大洋彼岸的“下周回国”贾跃亭之流,都能随手搓出个新汽车。
别的行业都是三年打完收工,汽车行业打了四十年还在加人。
二、为什么这么多车企“死不了”?
不是没倒,是倒而不僵、僵而不死。
众泰汽车2024年研发费用只有570万元,同比下滑86.97%,还不够办一场像样的发布会。
一汽夏利、华晨自主、众泰、猎豹、力帆、华泰、北汽银翔、老海马,8家曾经有名有号的车企,整车生产资质被冻结。威马汽车负债260亿元,重整投资人注册资金只有1亿元,仍在筹划复工复产。
地方政府是关键的“救生艇”。
汽车已经是地产下行后地方经济的核心支柱。
同济大学汽车学院朱西产教授指出,国内行业整合阻力极大,地方国资为稳经济,即便车企亏损也会盘活产能,湖北威马破产后由楚能接盘就是典型案例,大幅延缓了行业出清速度。
但这艘救生艇现在自己也在漏水。
过去地方上有土地财政撑着,拿几十亿补贴车企保GDP不是大问题。
现在情况变了。
中国人民大学财政金融学院副教授胡波的分析一针见血:部分地方将“让利”视为吸引项目的“关键筹码”,陷入“无优惠不招商”的思维偏差,政府角色从“引导扶持”滑向“过度兜底”,最终扭曲市场、透支财政。
哪吒汽车崩塌后,宜春等地的国资难以回收,正是政府过度介入企业经营的后果。
财政的“水龙头”也在拧紧。
2026年以旧换新补贴额度较上年有序退坡,新能源汽车购置税从全额免征调整为减半征收,低价车型的补贴力度实际下降明显。加上国家层面严控地方债务,靠财政输血维持僵尸车企的模式,已经走到头了。
资本也在赌。赌稀缺的“造车资质”能起死回生,赌新故事能把估值拉起来。2025年中国汽车总产能约4750万辆,实际销量3440万辆,产能利用率约73%,但多数品牌的产能利用率只有20%到30%,仅头部车企产能饱满。
钱在空转,人在等风来,但风不会为每个人吹。
更重要的是,兜底的人自己也没钱了。
此处给追觅汽车,先预备一个牌位。
三、该剩多少?看看别人怎么走过的路
美国汽车工业也经历过同样的淘汰。
1920年,美国有169家汽车制造商。大萧条加上战后整合,最后沉淀为通用、福特、Stellantis三大集团主导。
欧洲市场更分散,但主要由大众、Stellantis、雷诺、宝马等少数集团控制。
中国不会简单复制谁的路,但方向已经清楚。
长春市工信局发布的《汽车产业“十五五”规划征求意见稿》预计,2030年国内整车企业集团数量将由71家缩减至15家左右。
整合已经在发生:长安把阿维塔和深蓝整合,中后端共享研发平台和供应链,预计公用资源成本降低20%至30%。吉利以2.18亿元收购雷达汽车,把新能源皮卡业务并入上市主体。广汽与一汽也在筹划战略重组。
何小鹏预测未来中国有规模销量的品牌稳定在5家左右。长安汽车执行副总裁杨大勇更直接——未来几年中国市场将淘汰掉100个汽车品牌。
朱西产教授给出了更具体的门槛:年产销200万辆是基础,目前国内仅比亚迪、上汽、吉利等7家车企达标。
出海这条路上的问题同样在放大。
今年前7个月,中国汽车出口量达614万辆,同比增长66.8%,全年有望首次突破1000万辆。但出口规模上去了,竞争秩序没跟上。
部分中国车企把国内的价格战原封不动搬到海外,在泰国市场产品轮番降价,引发已购车用户不满,当地公共机构曾展开调查。商务部、工信部、市场监管总局联合发布《汽车行业境外竞争行为与合规建设指引》,明确要求企业合理定价、有序竞争,不得多频次、大幅度进行价格波动。
与此同时,欧盟对中国电动汽车征收的反补贴税最高达35.3%,叠加上10%的基础进口关税,综合税率最高到45.3%。
面对这样的壁垒,一家年销几万台的小品牌根本没有能力在海外建厂、铺设渠道、抗击政策风险。只有整合成具备规模效应的超级巨头,才有资格在全球化博弈中上牌桌。
不该活着的不让死,让该活着的好不了。
结论
中国汽车行业不是没有经过整合的窗口期,而是每次到了窗口期,都被“保就业”“保税收”“保资质”拽了回来。
张栋伟认为,当下汽车行业需要做的不是继续给僵尸车企输氧,而是把土地、设备、人才这些资源释放出来,让它们流向真正有竞争力的企业。
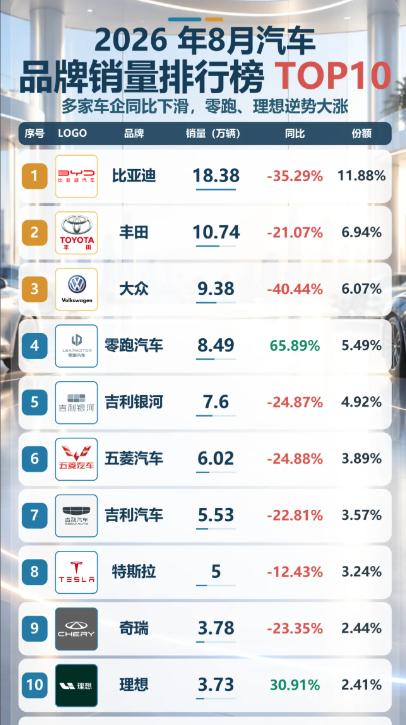
【华为鸿蒙智行全系列,小米汽车,小鹏汽车,都没在8月份TOP 10销量榜上,是不是很意外?】
钢铁和煤炭行业的供给侧改革已经证明,出清落后产能不会毁掉一个行业,反而能让活下来的企业真正赚到钱、投得起研发。
汽车行业的下半场,拼的不是谁上新车快,是谁先学会做减法。
该关门的关门,该合并的合并。
让能打的去全球市场上真刀真枪地干——国内卷出来的那点本事,到了欧洲和东南亚的关税壁垒面前,不值一提。
——那么,你认为谁会先出局?谁会笑到最后?欢迎留言,分享你的智慧。
