
 搜索

中国汽车工业的合资模式,正在经历一次深刻的代际更替——不再用中方外方来定义,不再拘泥于品牌和产品,而是以最核心的技术作为新锚点。
华东两大车企,在时隔三年后再度宣布合作。
2026年9月28日,蔚来控股有限公司与吉利控股集团,公告同步上线:双方围绕技术、运营、资本维度,达成充换电领域全面战略合作。
这并不是简单的换电联盟扩圈,不是技术和标准的共享备忘录。蔚来与吉利做的是互相持股、交叉入股,双方各自拿出核心补能资产,合资共建。
根据双方正式协议,吉利控股集团以其持有的易易互联科技(重庆)有限公司100%股权,加6.4亿元人民币现金,认购蔚来能源投资(湖北)有限公司的新发行股权。
完成交易后,吉利持有蔚来能源30%股份,蔚来继续保留63.6%的控股权,武汉光创基金持有余下的6.4%;蔚来则以现金入股吉利浩瀚能源,持有10%股权。
早在2023年,蔚来换电业务就已经对长安和吉利“拉入伙”,易易互联科技就是当时的产物。
而今天的这个架构,更是远非当年可比,剑指超过1万座换电站、10万把充电枪、100亿度换电量。
然而,更意味深长的,是2026年这个节点,以及合资锚点发生转折的时代背景。
将建立汽车圈最大补能业务?
本次交易除了金额,还需要关注业务的融合。
易易互联营运车辆换电业务将并入蔚来能源,蔚来能源将持续提升营运车辆换电网络的运营,赋能易易互联营运车辆业务。
反过来,蔚来认购浙江浩瀚能源科技有限公司新发行股权后,双方充电资源将全面互联互通,共同提升充电网络的覆盖能力和运营效率。
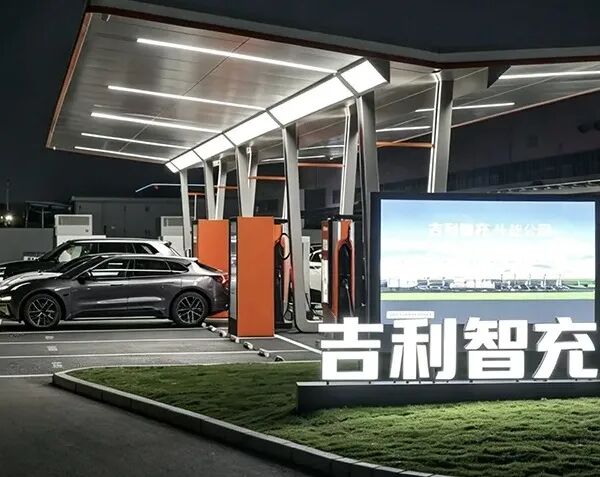
从本质上说,这是各擅所长、各取所需:换电领域,蔚来是大股东;充电领域,吉利占大头。
分工逻辑之下,汽车公社看到了隐隐的几个字:汽车圈最大补能业务。
蔚来和吉利,当前补能业务做到什么水平?
截至2026年9月26日,蔚来在全国累计建成9,431座充换电站,其中换电站4,125座、充电站5306座、充电桩30,594根,累计提供超过1.25亿次换电服务。蔚来董事长李斌在Power UP 2026加电日上透露,4125座换电站基于每座约2000度的电池储备,可以组成8GWh储能网。
吉利这边,浩瀚能源截至2025年11月累计上线自建充电站2,028座,覆盖全国213座城市,其中超快充站1,190座、超快充桩5,349根,车企自建800V超快充桩保有量在行业中处于领先地位。
联手之后的规划呢?
到2027年底,吉利计划建成超2.2万座充电站、超10万把充电枪,其中吉利智充站超1.5万座、智充枪超5万把,率先实现全国县级城市全面覆盖。
蔚来能源计划到2030年累计建成1万座换电站,预计届时蔚来换电网络年电力需求将超过100亿度。
在充电侧,蔚来入股浩瀚能源10%之后,双方充电资源全面互联互通。考虑到蔚来接入的第三方充电桩超过173万根,叠加浩瀚能源自建的2,000多座场站,互联互通带来的网络效应会在很短的时间内显现。
要知道,到2026年4月,即便新能源车业务强如特斯拉,在内地的补能规模为:超过2,500座超级充电站、超过12,000根超级充电桩、超 650座目的地充电站、超2,500根目的地充电桩。
换句话说,一年后,吉利充电站数量将达到当前特斯拉的8.8倍,加上换电补能,覆盖范围可想而知。
为什么是换电,不是芯片?
官宣之前,坊间流传一个版本:蔚来和吉利将在智驾芯片领域达成合作,吉利可能采用蔚来旗下神玑科技的芯片。2026年3月,媒体爆料称,蔚来神玑与爱芯元智合作的M97芯片成功流片后,正积极接触零跑、吉利等车企。
但最终官宣的是换电,不是芯片。
原因不复杂。吉利在智驾芯片上的路线已经非常明确。2025年初,吉利发布了“千里浩瀚”智驾系统,覆盖从H1到H9的五个层级,高端方案明确采用英伟达芯片,吉利在这条路线上已经投入了大量研发资源。
此时切换芯片平台,意味着推翻已有的技术架构和研发投入,重新适配全新的芯片方案和工具链,代价极高、周期极长。
相比之下,换电领域的合作逻辑极其顺畅。补能领域的协同,才是双方真正能在短期内看到实际效益的方向。
吉利最新发布的“吉利智充”技术,依托与阶跃星辰联合开发的星睿PowerMind能源大模型,实现了单枪峰值充电功率2.2兆瓦。
蔚来的换电体系,则是目前中国市场上唯一实现规模化运营的换电网络。充电与换电,两条技术路线,经由合资公司实现底层协同,这个想象空间远比芯片合作要现实。
官方通稿里有一句话值得逐字读:“双方将共建统一的C端换电技术和标准,吉利控股集团将开发面向C端的换电车型,蔚来能源将为吉利控股集团C端换电车型提供服务。”
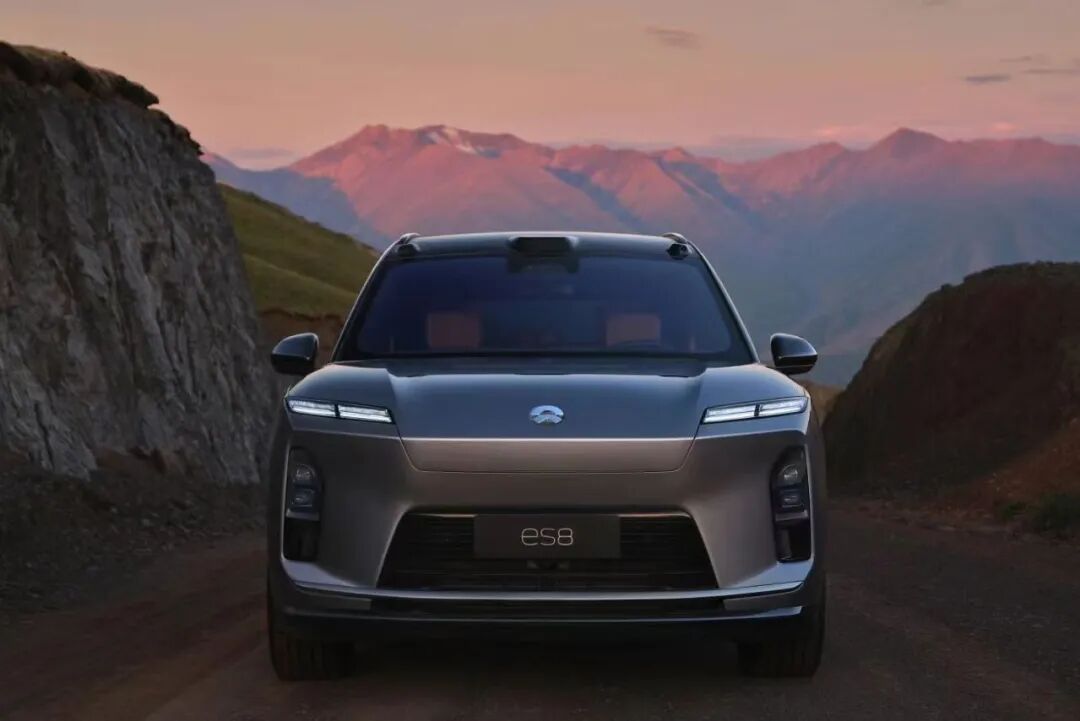
这意味着,吉利后续推出换电车型已是板上钉钉的事,只是时间早晚和品牌选择的问题。换电标准参考蔚来现有成熟体系,基本没有悬念。
用一位接近交易的人士的话说,这事的本质很简单:“蔚来已经做得很强的标准已经在那了,吉利接下来就是考虑用哪个品牌哪个车型去生产换电车型。”
易易互联是这笔交易里容易被忽略但非常关键的一枚棋子。这家吉利旗下面向营运车辆市场提供换电服务的公司,已在广州等全国40多个城市布局运营超460座换电站,累计换电里程超25亿公里,累计销售换电车超5万辆,入网车辆超3万辆。
把这块资产注入蔚来能源后,蔚来的换电业务将从原本以C端用户为主的模式,正式拓展为同时覆盖B端和C端的全场景模式。
合资模式的代际升级
如果只把这次合作看作两家车企之间的商业交易,那就低估了它的意义。
中国汽车工业的合资模式,正在经历一次深刻的代际更替——不再用中方外方来定义,不再拘泥于品牌和产品,而是以最核心的技术作为新锚点。
回看第一阶段,上世纪80年代开始,合资的锚定点是国外的品牌和产品。
上汽大众、一汽大众、广汽本田、东风日产——合资公司的核心价值就是把国外成熟的车型拿到中国市场生产销售。外方出品牌和产品,中方出市场和产能,技术本身并不在合资的范畴之内。
那个阶段,中国汽车工业在合资中扮演的角色是“市场换产品”,甚至连技术的边都没摸到。
第二阶段,大约从2010年代后期开始,合资的锚定点开始向技术偏移。最具标志性的案例是2023年大众汽车集团旗下CARIAD与地平线成立的合资公司酷睿程。
CARIAD持股60%,地平线持股40%,酷睿程注册资本67.57亿元,专注于研发面向中国市场的高阶自动驾驶应用软件和系统,短期内主要客户为大众汽车集团。
这笔交易的锚定点非常清晰——智能化,更具体地说,是智驾芯片和算法。大众需要中国本土的智能化能力,地平线需要稳定的量产订单,两者各取所需。
而蔚来与吉利的这次合作,把合资模式推到了第三阶段。锚定点不再只是单一的技术模块,而是一整套基础设施——充换电网络。它不是某一颗芯片、某一套软件、某一个平台,而是一种覆盖全国、面向所有品牌开放的能源补给体系。
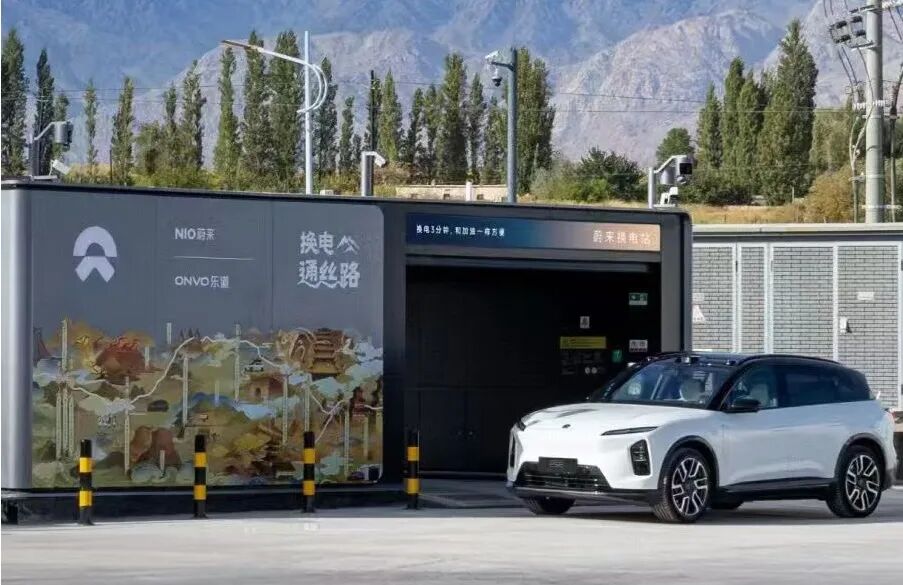
这个变化的意义在于:补能网络天然具有公共基础设施的属性。它不像智驾芯片那样可以封装在单一车型里,也不像平台架构那样可以内部消化。
换电站建在那里,谁的车都能来换;充电桩立在那里,谁的车都能来充。这种基础设施的共享属性,使得合资公司的价值不仅仅体现在股东双方身上,更体现在整个行业层面。
蔚来与吉利的这次合作,第一次把补能网络作为合资的核心资产来运营。这意味着,中国汽车产业的竞争格局正在从“谁的产品更好”转向“谁的基础设施更强”。
而基础设施的竞争,最终必然走向联盟化——单一车企自建补能网络的投入产出比越来越不划算,开放共享才是可持续的路径。
官方通稿中有一句表述值得注意:“此次合作是两家企业积极响应《智能网联新能源汽车产业发展‘十五五’规划》、践行‘反内卷’、提升产业资源配置效率的实际行动。”
把“反内卷”写进合资通稿,这在过去几乎不可想象。它传递的信号很明确:监管层希望看到的是资源整合、效率提升,而不是重复建设、恶性竞争。补能网络作为重资产基础设施,尤其需要这种开放协同的思路。
从另一个角度看,蔚来能源投后估值约160亿元,而吉利以易易互联100%股权加6.4亿现金获得30%股份。
这个估值水平,放在一家拥有4125座换电站、30万根充电桩、超过1.25亿次换电服务经验的能源公司身上,显然还有很大的上升空间。吉利以相对合理的价格拿到了中国最成熟换电网络的入场券,蔚来则获得了急需的资本注入和B端换电市场的入口。各取所需,互相成就。
2018年,蔚来在深圳投运第一座换电站。那时候,几乎没有人相信换电模式能活下来。
八年之后,全国4125座换电站不仅活了下来,还成了中国汽车工业新一轮合资浪潮中最硬的筹码。
李斌说过一句被反复引用的话——“换电不是蔚来一家的事”。现在看,这句话的分量,远比当时说出口的时候要重得多。
当换电站成为合资的锚点,当基础设施取代品牌成为最硬的筹码,中国汽车工业的合资故事,才真正翻开了由自己书写的那一页。