
 搜索

对行业而言,这是一个信号。当技术供应商与品牌方开始各自算账、重新划界,说明中国汽车业的竞争,正在从追逐流量红利,转向精算成本纪律。
在一起,造好车,但不在一起才能卖好车。
9月15日,鸿蒙智行与赛力斯同步官宣:即日起,问界将探索新合作模式,问界的产品定义、产品设计、品牌营销、渠道零售、服务体系改由赛力斯主导。问界不会完全脱离鸿蒙智行,但转为专属专营,销售渠道独立。华为的角色一退再退,只参与赋能。
2020年,彼时的赛力斯还叫重庆小康股份,正处在传统主业萎缩、新能源转型承压的至暗时刻,收购东风小康剩余50%股权并全资控股,但微车业务持续下行;重金打造的赛力斯SF5落地量产,但全年只卖出732辆;全年净亏损17.3亿元,是上市后首度出现年度巨亏。
同年,多次强调“不造车”的华为,一边发布HiCar解决方案,一边将汽车BU整合并入消费者BG,由余承东挂帅。在一众科技巨头跨界进入汽车产业的大潮中,“华为不造车,帮助车企造好车”这句口号还只是一个模糊的概念。
2021年3月,华为与小康股份签署合作备忘录,4月官宣在技术、产品、渠道三方面深度融合,并推出赛力斯华为智选SF5,这是华为门店开进的首款车型,华为智选车模式因此有了可供参考的案例;同年12月2日,AITO品牌正式诞生,23日首款车型问界M5亮相华为冬季旗舰发布会。
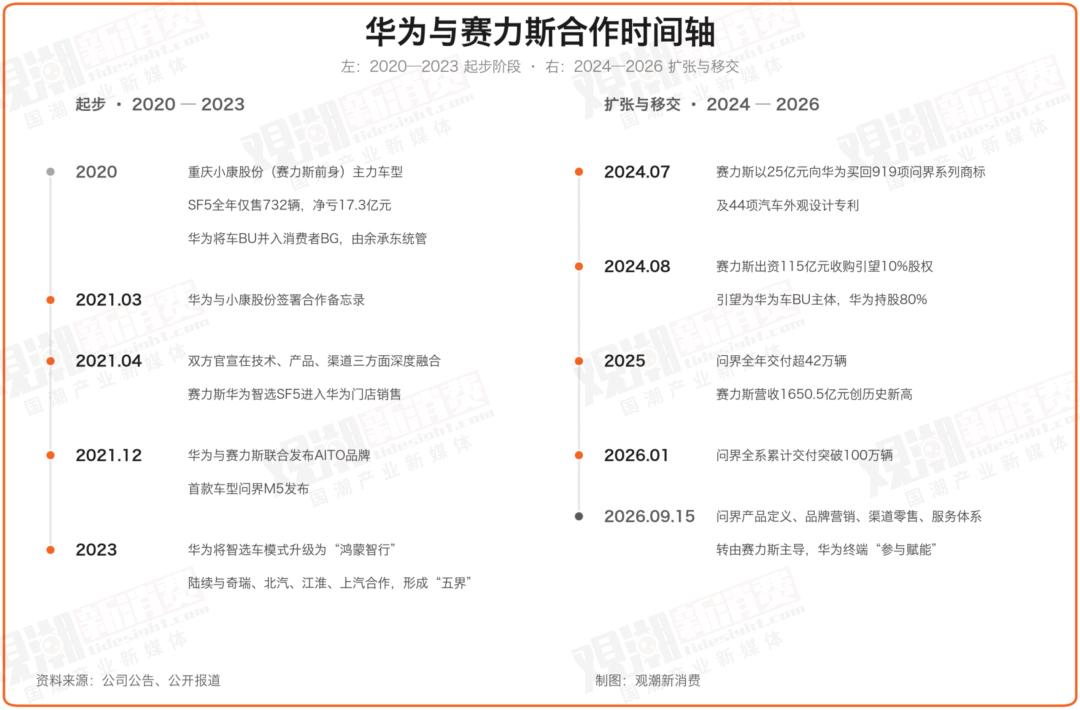
2026年1月13日,问界全系累计交付突破100万辆,从首款车型发布到百万辆只用了四年多的时间。
在此基础上,2023年华为将智选车模式升级为“鸿蒙智行”,并陆续与奇瑞、北汽、江淮、上汽合作,形成“五界”格局,问界始终是标杆案例,也是其中体量最大的一个。
如今,合作模式生变,尽管双方强调问界仍是鸿蒙智行成员,但市场提及此事仍难免联想到“分手”。官宣当日,赛力斯A股收45.46元,跌5.09%;港股收34.68港元,跌6.12%,跌破2025年11月港股上市以来的最低点,这是市场对问界主导权交棒的下意识反应。
实际上,相比于分手,这更像是一次体面的“分家”。双方的分工被重新划分,赛力斯接过了问界的方向盘,全盘主导产品定义、设计、营销、渠道和服务。对于华为和赛力斯而言,新的合作模式将带来一个新的问界,但关键的问题在于,消费市场能否接手一个“新的问界”。
同一个比例,不同的数值
促使赛力斯下定决心的原因有两点,也是当前最大的两个坎:销量下滑、利润承压。
先看2025年,赛力斯新能源汽车全年销量47.22万辆,同比增长10.63%;问界全年交付超42万辆;赛力斯全年营收1650.5亿元,创历史新高;净利润59.6亿元,实现连续两年盈利。其中,问界M9全年交付超11万辆,连续两年稳居50万元级车型销冠;问界M8上市首年夺得40万元级销量第一,累计销量突破18万辆。截至2026年1月13日,问界全系累计交付突破100万辆。
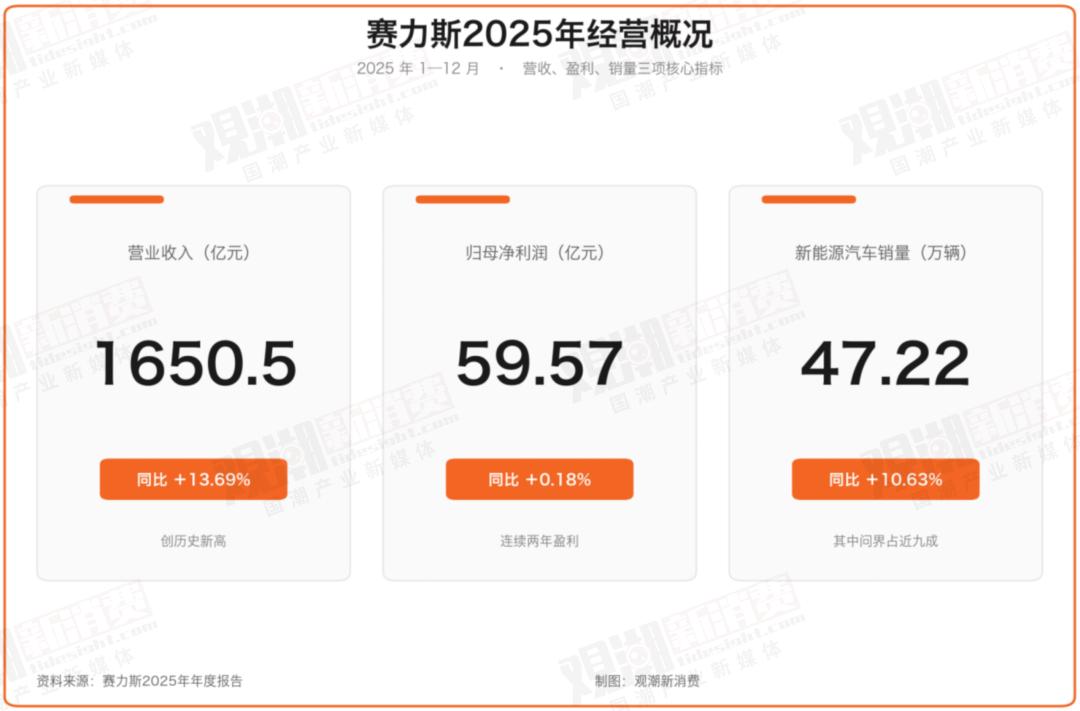
从2021年底发布首款车型,到2026年初累计交付破百万辆,用四年多时间跑完了许多新势力近十年才走完的路。M9把中国品牌稳稳送上了50万元级的高地,M8又在40万元级站稳脚跟。产品端的赛力斯,交出的是一份没有明显短板的答卷。也正因如此,这份答卷之后出现的成本困局才更值得深究,问题没出在产品上,就是出在产品之外的分配结构上。
据招股书披露及媒体测算,2022—2025年,赛力斯累计向华为体系支付约1113.35亿元,占同期总营收的29.29%,而同期四年赛力斯的扣非净利润合计仅约14.82亿元。
据赛力斯港股招股书披露,赛力斯向引望支付硬件采购费,包含智能座舱、激光雷达、电驱系统、智驾域控等零部件采购。此外,还有整车售价约2%的技术授权费,以及向华为终端BG支付整车售价约8%的渠道营销服务费、用户增值服务收入等。三项合计,约占车价的10%,这就是业内所说的“华为税”。
更关键的是,这笔资金并不与利润挂钩,而是与华为体系之间的交易额。即便赛力斯处在亏损状态,只要还在卖车,这笔结算就不会停,抽成的比例也不变,赛力斯要用自己的毛利,去承接那部分不再增长的刚性支出。这套模式让问界得以借力华为门店、品牌与智能化能力快速起量,但也持续侵蚀整车制造端利润,成为双方调整合作模式的原因之一。
1113.35亿元的支出中不仅是车价里的分成。2024年7月,赛力斯以25亿元收购华为及关联方持有的919项问界等系列文字和图形商标,以及44项汽车外观设计专利,问界品牌所有权归赛力斯;2024年8月,赛力斯出资115亿元收购引望10%股权,合作由此升级为“业务合作+股权绑定”。
从问界诞生到销量破百万辆,同一套分成模式在增量时代的负面影响会被忽视,但当爬坡的压力持续增长,每一项成本的负重感都可能是变化的导火索。
2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润-17.17亿元,扣非净利润-23.79亿元,而上年同期分别是盈利29.41亿元、24.74亿元。
拆到季度更清楚。一季度,赛力斯营收257.46亿元,同比增长34.46%;归母净利润7.54亿元,同比增长0.89%,一切还在正轨上。二季度营收317.47亿元,同比下降26.60%;归母净利润-24.71亿元,同比下降212.69%。
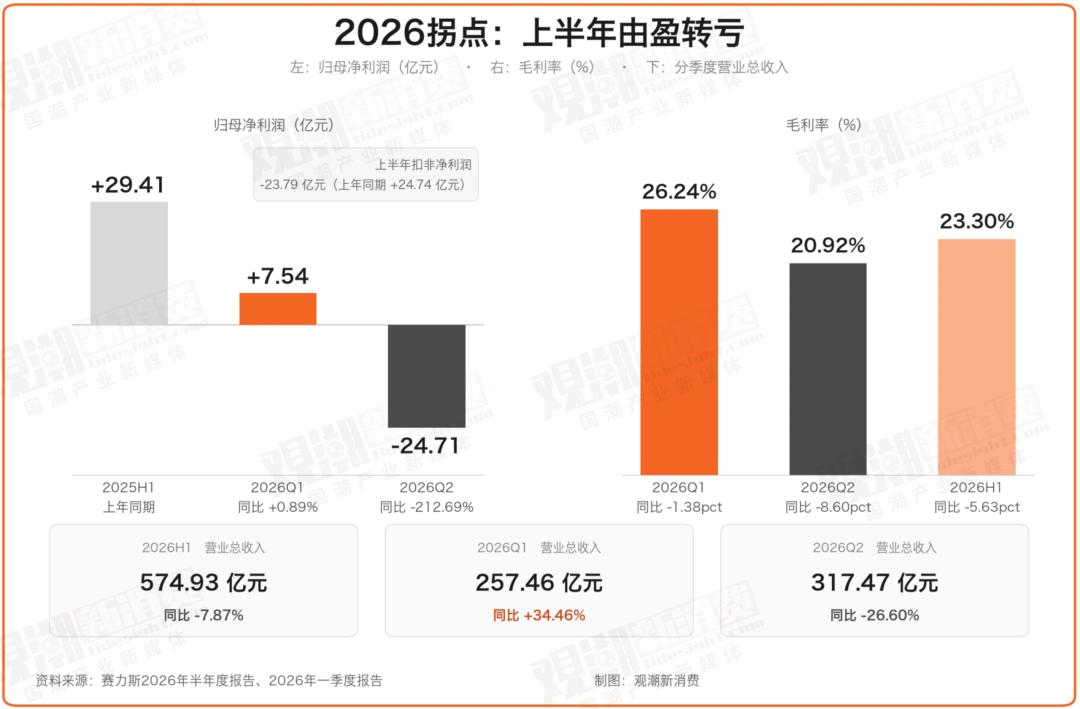
毛利率是最直接的信号。上半年毛利率23.30%,同比下降5.63个百分点;一季度毛利率约26.24%;二季度毛利率回落至20.92%,同比下降8.60个百分点,环比下降5.32个百分点。当整车的毛利率被压到二十个点出头,下行的每一分压力都先落在赛力斯自己的毛利上。
财报中对亏损的解释是:营业收入下降主要系产品销售结构变化,二季度主力车型处于产品迭代过渡期,产能及销售规模效应未充分释放;同时受电池级碳酸锂(上半年日均价格同比上涨132.2%)、车规级芯片等核心零部件价格上涨影响;公司坚持“不以降低零部件质量标准的方式转嫁成本”。
今年6月,赛力斯董事长张兴海也曾公开表示,受存储芯片、碳酸锂等价格上涨影响,问界平均每辆车成本增加1.5万至2万元。
销量端的失速,是压垮账本的最后一根稻草。2026年1-8月,问界销量20.19万辆,同比下滑14.07%;7月,赛力斯汽车销量为20480辆,同比下降50.86%;8月销量20652辆,同比下降49.68%,连续两个月销量腰斩。以这样的节奏走下去,全年能否守住规模,本身就要打上一个问号。
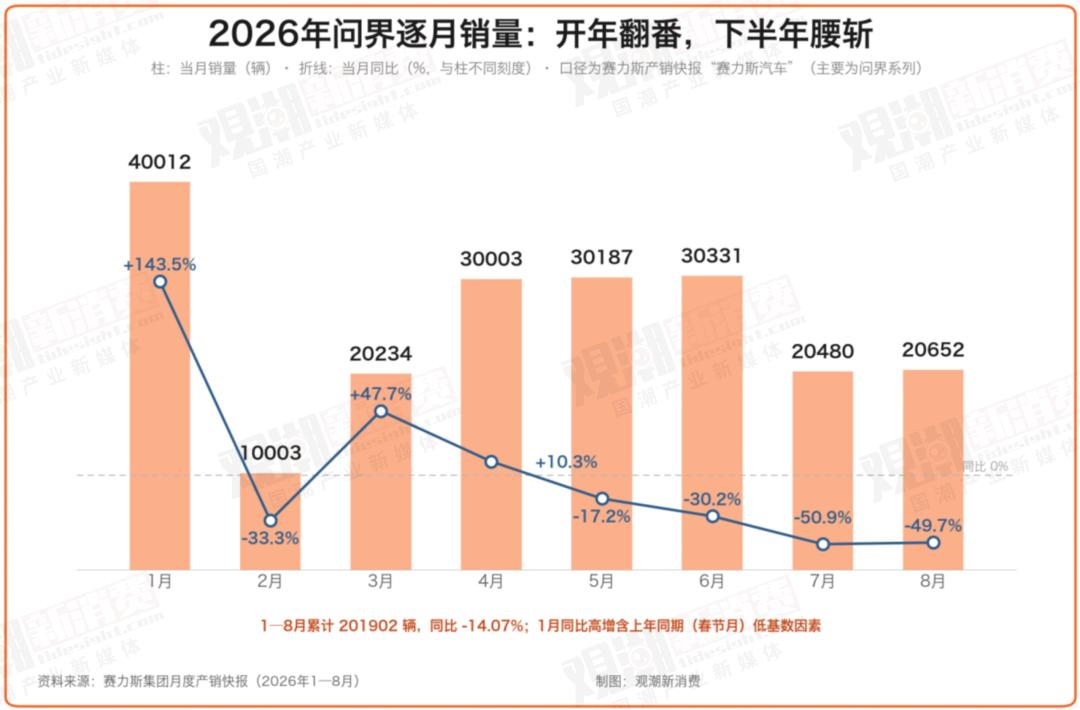
因此,赛力斯求变的原因并不复杂,一套在增长时代被设计出来的分配机制,在销量下行时成了利润黑洞,问题从来不是这笔钱贵不贵,而是花的值不值。
一间门店,装得下几个界?
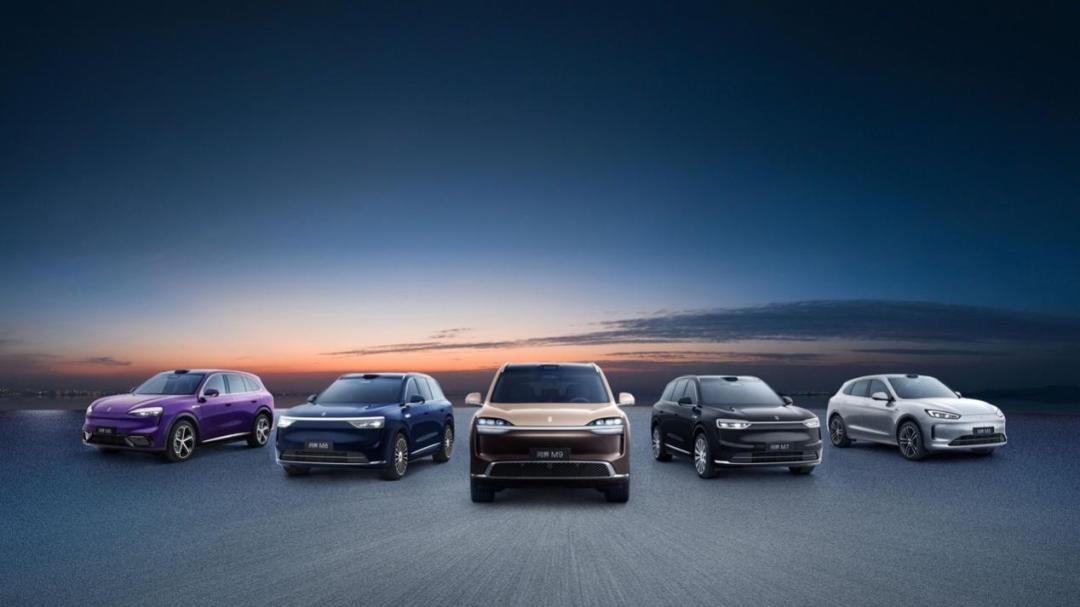
鸿蒙智行的门店里,“界”的数量越来越多。
2026年8月,鸿蒙智行全系交付42101辆,问界占比近半,尚界与智界均在8000辆以上。同一个屋檐下,五个品牌共享同一批客流,竞争也会发生在同一个门店内,华为的品牌力难免被稀释。
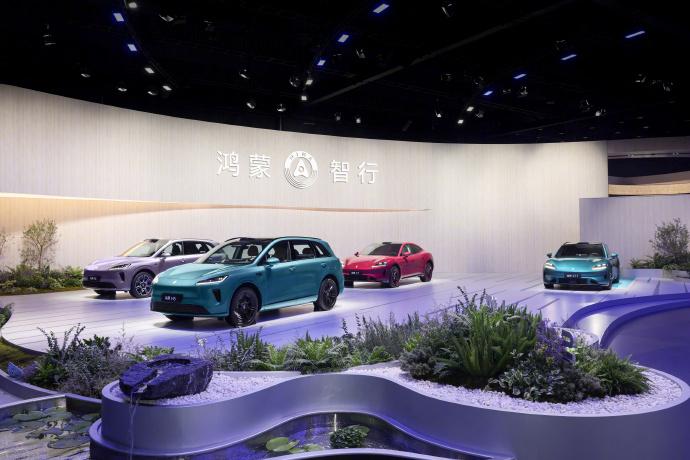
图片来源:鸿蒙智行微博
对大部分走进华为门店的消费者而言,相比于五界之间的区别,更容易记住的是共同点,那就是华为;对华为来说,消费者最后选了哪个“界”,账面上的差别并不大;门店内的销售也不会厚此薄彼,这本身就是体验的一部分;但对赛力斯来说,以上的问题真的是问题。
一间门店装不下五个主演,这是旧模式最先撑不住的地方。
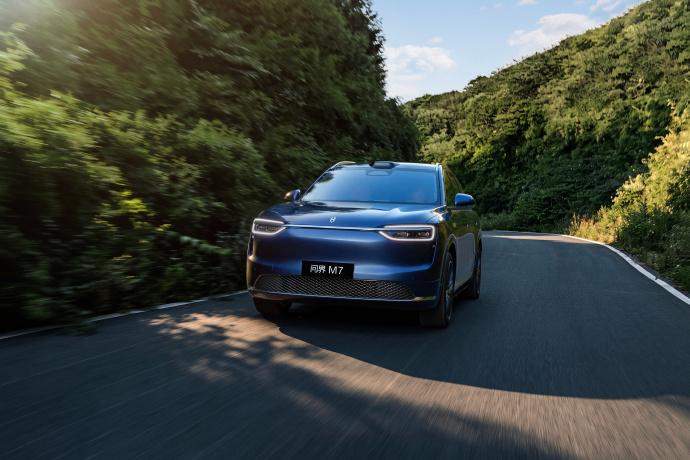
2026年3月4日,华为发布新一代双光路图像级896线激光雷达,问界M9与尊界S800同步首发。3月23日,问界M7焕新版发布,同样搭载896线激光雷达,而2025年9月上市的老款M7因硬件架构不支持升级。
图片来源:问界汽车微博
矛盾的根源在于,问界曾是华为最新技术的优先落点,但随着鸿蒙智行进入“五界并行”时代,问界的“隐性特权”正在消失,随之稀释的是品牌价值。更大的问题随之而来,比如产品权益和品牌价值的解释权,技术与产品节奏的决定权,到底该归属承担品牌盈亏的一方,还是直面消费者的一方?
换句话说,当华为的技术、渠道与生态不再只服务一个合作伙伴,同一套网络要卖的车越来越多,展位、销售的精力和推广的资源都成了零和,品牌的销售主导权理应交还给合作车企。共享渠道的好处是流量,代价是没人能保证流量会落到自己头上。
2025年夏天,智界、享界、尚界启动渠道调整,合作车企开始筹备各自独立销售网络,分担终端销售职能,但产品定义与品牌营销仍由华为主导。
调整之后的问界,虽然产品定义、品牌营销、渠道全部交由赛力斯主导,权责形态高度接近境模式,但二者并非等同。境系列原生属于乾崑体系,对接华为车BU(引望),项目立项之初车企就掌握全部主导权;而问界依旧保留在鸿蒙智行框架之内,对接华为终端BG,属于存量智选模式的放权改造。
而问界此次调整范围更大,产品定义、品牌营销连同渠道零售、售后体系一并交由赛力斯主导,华为转为技术赋能角色。从这个角度看,问界仍是华为五界中的“先行者”。
早在2023年2月,华为与赛力斯签署深化联合业务协议;同年7月,双方成立“AITO问界销服联合工作组”,共同管理营销、销售、交付、服务,其中销售前端仍依托华为,但交付与售后体系的运营权责开始向赛力斯转移,这是渠道权责拆分的起点。
2024年8月,赛力斯开始推进独立旗舰门店招商,主动吸纳BBA豪华品牌经销商加盟,不再只依赖华为体系内经销商;同年底,赛力斯和中升集团合作,批量改造门店为问界用户中心,引入传统豪华车经销商。
因此,赛力斯并非没有准备。截至2025年末,赛力斯自建用户中心达到380家,覆盖218座城市。这些网点既能承接华为体验店导入的订单,也能自己获客,销售、交付、售后一条龙。
对赛力斯而言,专属专营的吸引力在于,门店的展位、销售的精力和推广的预算,不必再在几个品牌之间分配,可以全都围着问界转。但同一件事总有另一面,过去由华为分担的那部分渠道成本,也要计入赛力斯的预算内。省下来的服务费,够不够覆盖新建渠道的投入,还要看后面几个季度的销量。
图片来源:问界汽车微博
据界面新闻援引渠道消息,2027年1月1日将完成渠道分网,经销商需要二选一:门店要么专营问界,要么继续经营鸿蒙智行其余四界;部分门店可以保留静态看车体验,但不再混营多品牌。赛力斯官方对外回应表示,该报道存在误读,并非问界全部彻底撤出华为触点,交付与售后由问界自有体系承接。消息传出后,已经有部分下订的网友提出退订。
渠道真正分开后,至少营销层面的“含华量”将会骤降,消费者对华为的信任能否顺利导入问界门店,是首要难题。
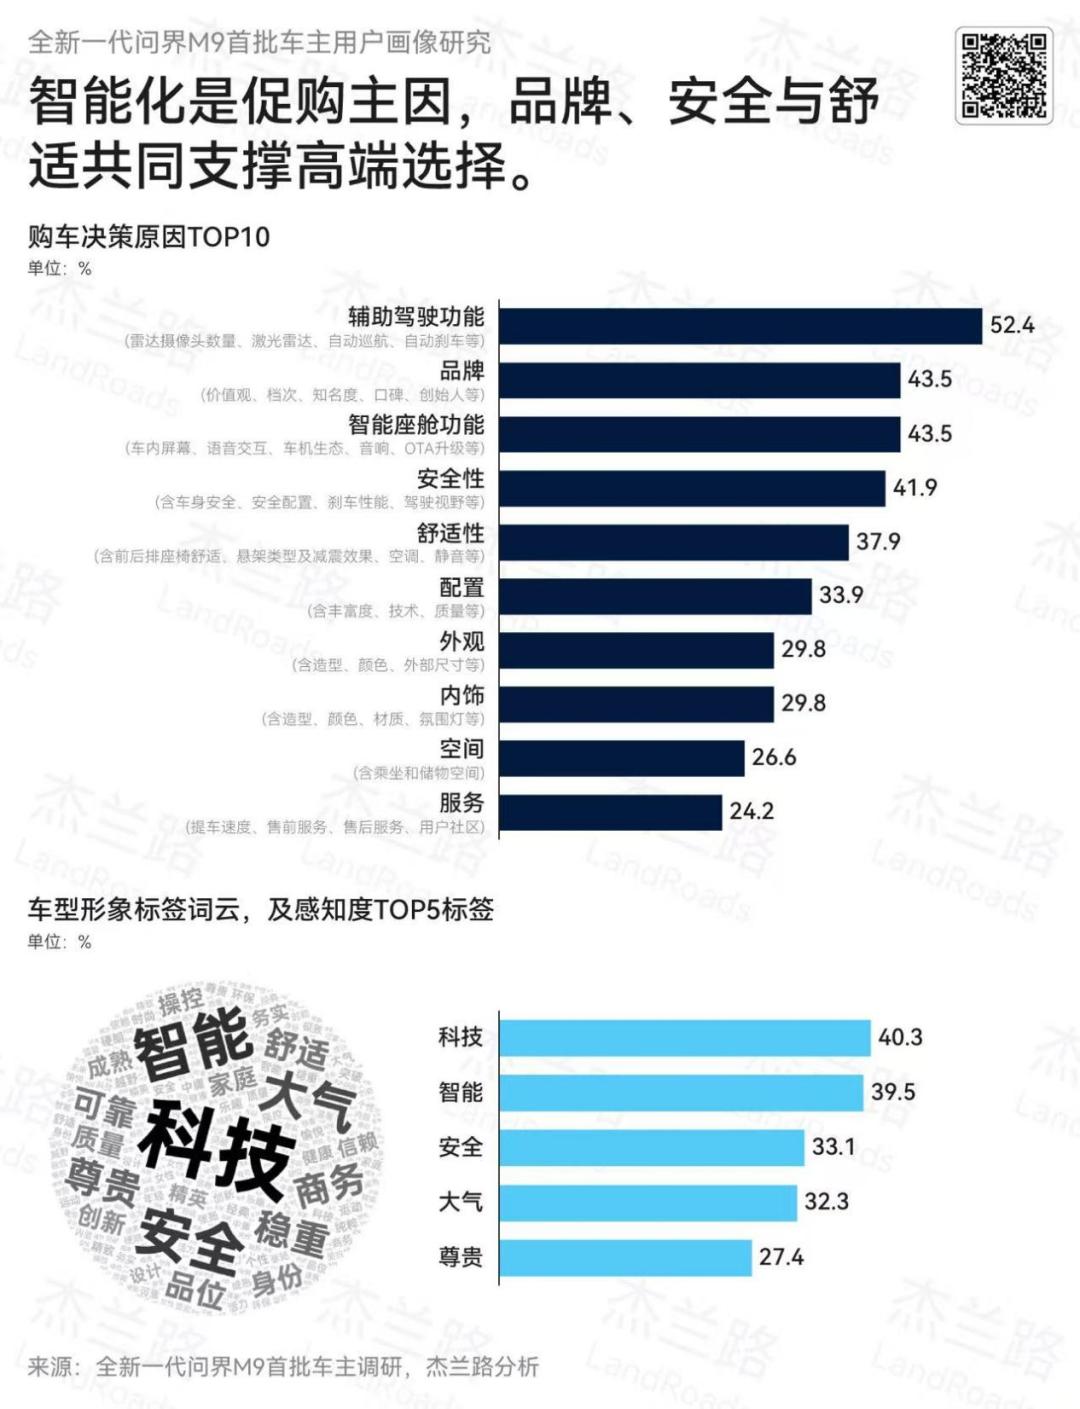
杰兰路发布的《问界M9首批车主调研报告》数据显示,购买动因的提及率从高到低是:智能辅助驾驶52.4%、品牌43.5%、智能座舱43.5%、安全性41.9%、舒适性37.9%、配置33.9%。“品牌”稳稳排在第二,恰恰是赛力斯在与华为的合作中最难独立生产的东西。
图片来源:杰兰路
独立的另一重含义是独自面对市场竞争的压力。
理想完成L系列一轮换代后,8月交付回升到3.77万辆,环比增长23.7%;小鹏GX当月交付7338辆,连续三个月环比增长;同样搭载华为技术的智界V9,8月交付8312辆,官网起售价38.98万元。阿维塔07、岚图FREE+、深蓝S09等SUV,也与问界主力车型处在同样的价格带。
甚至问界自己的产品线,还在互相挤压。M8顶配与M9入门只差两万元左右,很多人干脆加钱上了新M9;要撑住销量,低一档的M6只能继续往低价走,6月问界M6新增了两款价格更低的纯电版本。车确实卖得动,但越卖越往下走,品牌均价也就越难守住。
所以,先走的只能是问界。体量最大的问界,对华为依赖也最强,因此最先撞上增长的天花板。赛力斯把主导权接过来,接过的既是自由,也是账单。
华为,依然“不造车”
问界合作模式的变化,不会影响华为的战略。
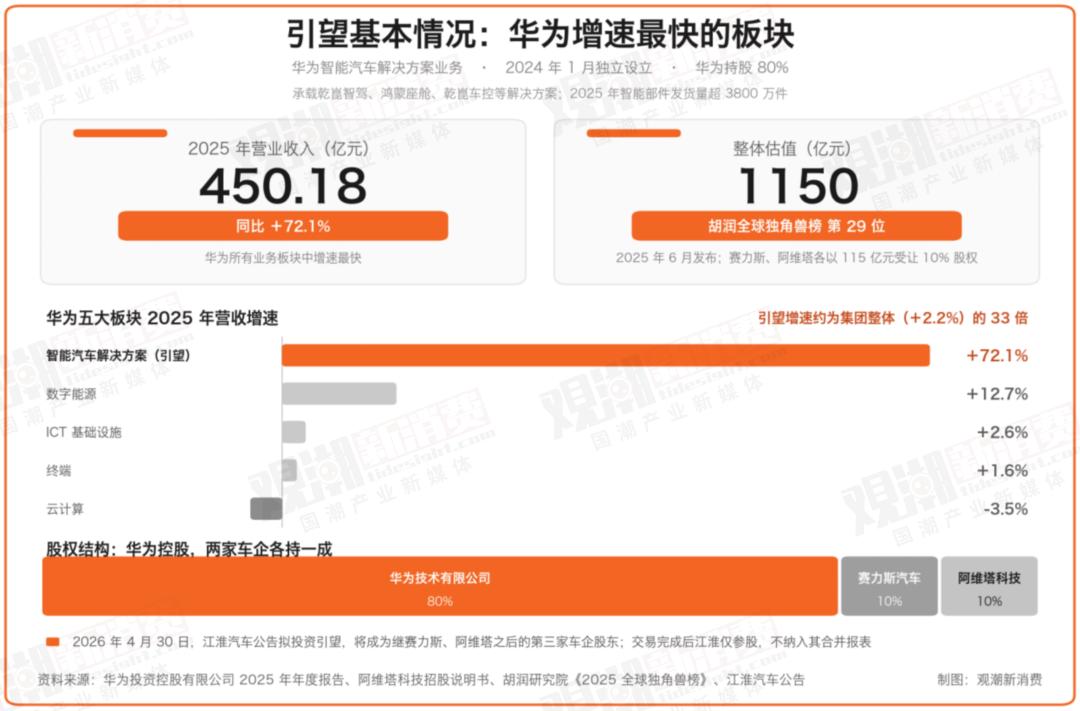
2024年1月16日,华为车BU独立为深圳引望智能技术有限公司,聚焦智能座舱、智能驾驶、智能车控,定位是“由汽车产业共同参与的电动化智能化开放平台”。
2025年,引望营收450.18亿元,同比增长72.1%,是华为各板块中增速最快的一个。股权上,华为持股80%,赛力斯汽车与阿维塔科技各持一成;2026年4月30日,江淮公告拟入股引望。在2025年胡润全球独角兽榜上,引望估值1150亿元,排在第29位。
华为把车BU拆出来单干,就是要在“不造车”的情况下,通吃造车的生意。
华为与车企的合作模式有三种:零部件供应模式、HI模式(HUAWEI INSIDE)、鸿蒙智行模式(智选车)。
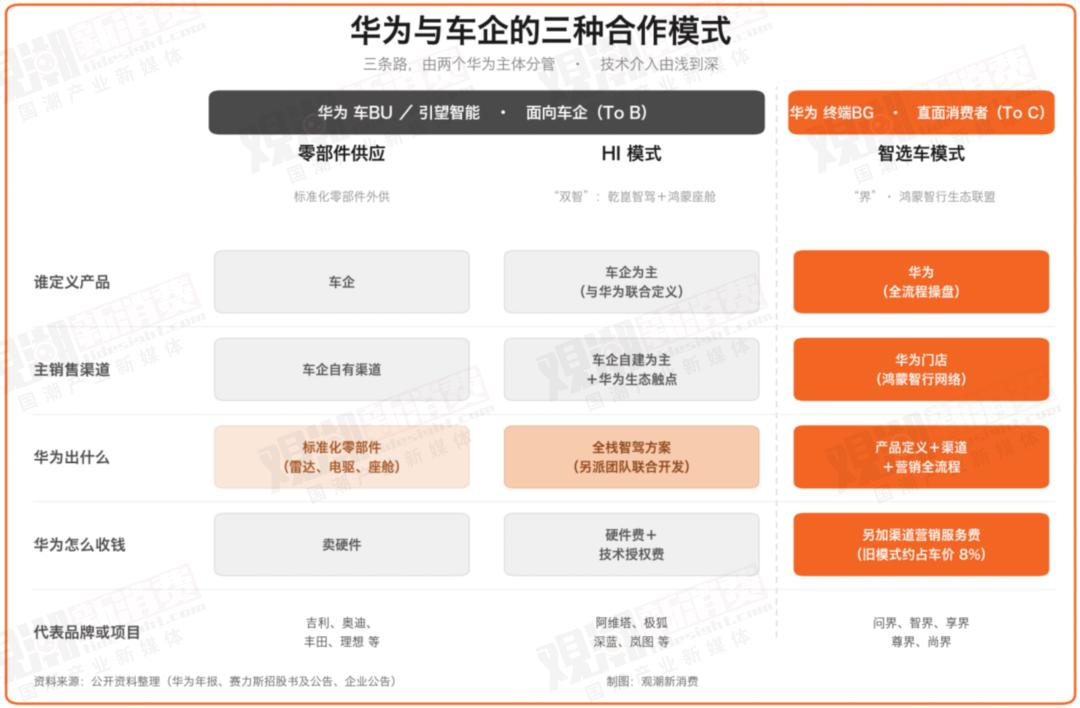
以“五界三境”为例来对比,“界”是华为深度参与并与品牌共担结果的模式,适合从零起步、需要强背书的品牌;“境”是HI模式的升级版(乾崑 HI PLUS),车企主导品牌与渠道,华为输出全栈技术并深度共创,适合已经有品牌资产、只想补齐智能化短板的车企。
华为在汽车领域采取多元化模式,本质上是在用同一套技术底座去覆盖尽可能多的汽车公司。
据媒体引述,华为内部多数意见主张做智能电动汽车时代的Tier 1,成为“中国的博世”。2026年7月,引望公司CEO靳玉志在华为乾崑媒体日上公布,华为乾崑已与超过25个汽车品牌、50余款车型达成深度合作,华为乾崑智驾的总搭载量已突破190万台,预计8月突破200万台。
靳玉志在公开发言方面比余承东内敛得多,他表示,引望公司的使命始终是做汽车行业的“电子螺丝钉”,专注做好智能网联汽车的增量部件。
作为一家技术供应商,华为的目标用户在B端,大多是只买技术而不需要共建品牌的车企。真正愿意把品牌和渠道都交出去的车企,从来是少数,而且越来越少。成为“中国的博世”,这个生意的前提是,让客户相信华为会把同样的技术平等地卖给每一个客户。
对华为而言,问界的市场表现恰好是改变合作模式的动力。一个已经长成百万辆规模的品牌,如果继续由华为全流程深度操盘,那么车市下行带来的波动,华为也要陪着一起承担,这是技术平台最不想要的负担。华为退到“赋能”的位置,把经营权和品牌的风险交还给品牌方,为的是把技术确定性留给自己。
华为还是不造车,但华为在汽车行业的存在感只会更强。
结语
这场交接真正值得记录的,不是谁赢谁输,而是中国汽车业一种新型合作模式,第一次走到了“到期清算”的节点。
赛力斯用超过千亿的采购与授权费,买到了一张从零到百万辆的入场券;华为用一套可复制的打法,验证了技术平台化的可能性。这笔账谁都不算亏,只是甜蜜期很难再续费了。增量见顶之后,曾经推动双方狂奔的那套分配机制,开始变成彼此的负担。
对行业而言,这是一个信号。当技术供应商与品牌方开始各自算账、重新划界,说明中国汽车业的竞争,正在从追逐流量红利,转向精算成本纪律。
合作模式没有绝对的好坏,只看与周期是否匹配。