

 搜索


此时此刻开始,换电赛道,可能真的要以前所未有的速度起飞了:
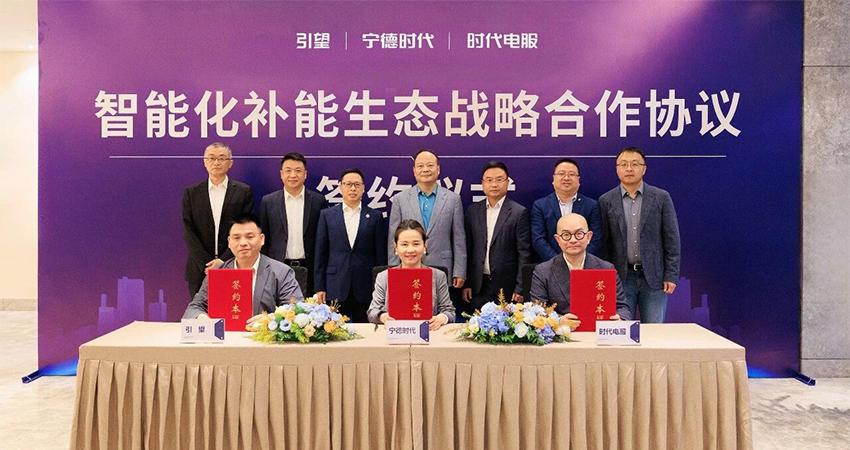
智能一哥华为,和电池一哥宁德时代,联手搞换电!
双方之前不是没合作过,宁德时代换电服务也不是华为一家在用,但这次出手非同小可:
技术链路前所未有,产品方案标新立异,落地范围几乎无限制……
这几个要素叠加起来,就是颠覆传统商业的信号。
华为和宁德时代,这次具体要做什么?
先把各方的分工理清楚。
此次签约的主体包括华为旗下的引望智能技术有限公司、宁德时代,以及其换电业务相关主体时代电服。
大体来看,引望提供智能汽车解决方案,宁德时代提供电池技术与巧克力换电体系,时代电服则参与换电网络和运营服务。
三方提出的目标,是推动华为乾崑合作车型接入宁德时代巧克力换电网络,并打通车端、站端和云端。
这意味着,合作并不只是在车辆导航里增加几个换电站位置,也不只是给一款车配上可更换的电池。
三方希望建立一套从车辆需求到站点服务的协同机制:车辆需要补能时,能够规划合适的换电站;到站后,车辆与换电设备完成衔接;换电完成,再恢复正常行程。
宁德时代公布的99秒换电指标,则对应电池更换环节。
它不能直接等同于从车辆决定补能到驶离换电站的全流程耗时,更不能单凭这一指标认定整套无人干预换电已经实现。
真正值得拆解的,是智能驾驶系统和换电站之间如何配合。
毕竟,车辆能在开放道路上完成导航和驾驶,与它能准确驶入一个特定工位、停到设备要求的位置,中间还有不少技术细节。
从自己找站到自动换电,技术链路怎么打通?
把整个流程拆开看,最先发生的事情其实还在车上。
车辆首先要需要结合电池状态、剩余续航和行程规划,判断是否需要补能。
这项能力,可以由车端的华为模型提供,但前提是车企要给华为开放足够高的底层权限;当然,也可以车企自行解决。
如果选择换电,还要综合站点位置、可服务车型以及实际可用情况,确定去哪里。
接下来,车辆要从道路驾驶切换到站点作业,这就是华为在这项合作中的核心价值。
在开放道路上,辅助驾驶系统主要处理道路结构、交通参与者、行驶路线和动态障碍物等问题。
但进入换电站之后,环境和任务都会发生变化:入口可能狭窄,站内通道与车位有明确限制,车辆最终还必须停到换电设备能够工作的精确位置。
这对车辆的定位、环境感知和低速控制提出了更高的要求:
导航把车带到站点附近,只能算完成了前半程;车辆还需要识别入口、理解站内通行路径,并按照换电工位的要求完成停车对位。
当然,如今ADS 5版本已经能够轻松过闸机、收费站等等场景,对于狭窄复杂的车位处理起来同样游刃有余。
唯一要做的,就是收集足够多的宁德时代换电站场景数据,保证万无一失。
车辆停稳后,接棒的才是换电设备,这就是宁德时代主场了。
宁德时代标准换电站本身,能够兼容2.55米至3.1米的轴距区间车辆,每个标准换电站配置14-30个电池仓,换电成功率99.99%,换电时长99秒。
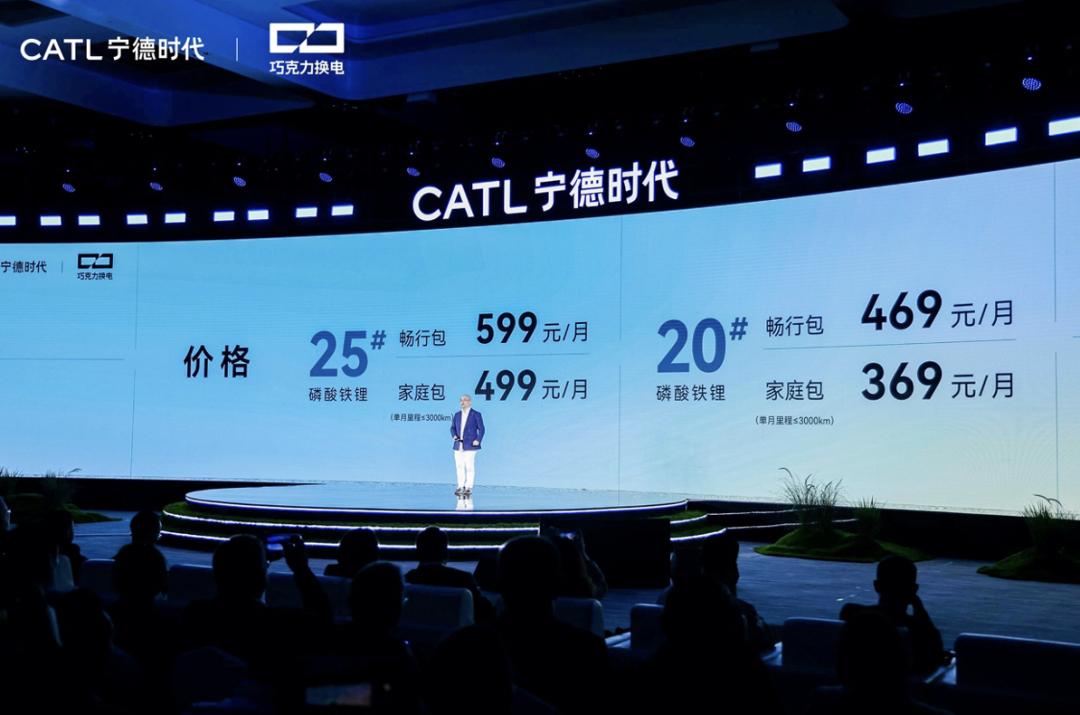
在实操中,用户换电与加油一样便捷,但成本大幅降低。
完成换电后,流程还没有结束。
车辆需要确认电池状态,安全驶离工位,再重新衔接导航与驾驶任务。只有前后环节都接通,用户才可能获得从道路到站点、再从站点回到道路的连续体验。
从技术分工看,华为引望的智能驾驶能力主要处理车辆的感知、决策与控制,宁德时代巧克力换电则提供标准化电池及站点网络。
自动驾驶和自动换电此前都已有各自的技术实践,但把它们连接起来,还需要统一车辆与站点之间的接口、状态信息和操作流程。
这也是两个“一哥”合作最有价值的地方——
换电最难的环节,终于拼起来了
宁德时代不造车,换电自然也不是“购车权益”,而是意图树立起全行业的技术标准和产业规范,把换电做成像加油站一样的生意。
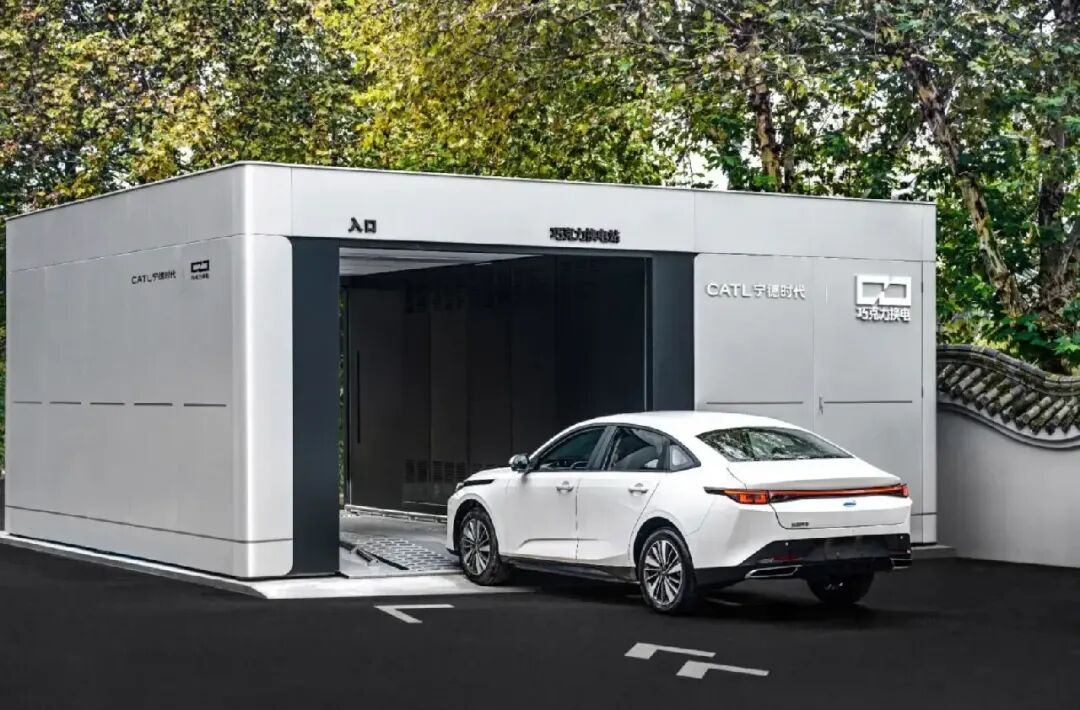
但换电不同于整车,护城河不在电池技术本身,更无所谓三元锂、磷酸铁锂,固态非固态…宁德有,比亚迪有,大大小小的电池供应商都有。
也不在资金投入,毕竟手里现金不够、撬动不了广泛资源的玩家,也压根不会入局换电。
甚至不在基建本身,换电站本身的规划、设计、建造、物流…对于中国完备的制造业也没有任何难度。
换电模式竞争真正的焦点,在标准:电池包尺寸的标准、电压平台标准、电网接入标准、车辆底盘接口标准、换电流程标准、相关金融保险服务标准……
涉及到超越汽车产业本身的方方面面:车企、网约车平台、电池企业、能源行业、电网、保险、城市路政、基建、行业协会等等。
能让更多玩家加入“联盟”,让更多车企接纳自己制定的标准,换电模式成本才能压的足够低,规模铺的足够大,竞争力才会更强。
曾毓群早就说“换电单打独斗搞不赢”。
但这个生态能焕发生机的前提是,车企首先要认可拥抱宁德时代的换电体系。
这就是华为不可替代的价值。
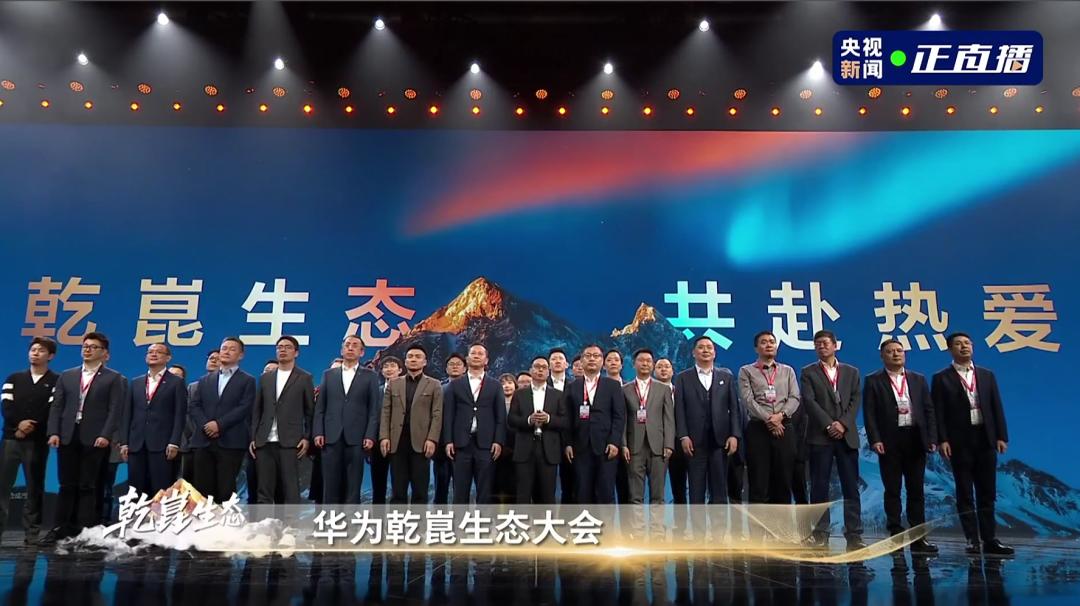
引望本身是华为智能车技术在台前、To B的角色,也是我们熟知的鸿蒙智行、乾崑生态等等华为汽车业务背后那个共同的“技术中台”。
当然引望本身也有车企的投资押注。
更核心的是,华为乾崑生态。
一个品牌可以从单点采购开始试水,觉得好用再升级到模块采购甚至全栈合作。
反过来,一个全栈合作的品牌也可以在后续车型中只选部分模块。乾崑生态的开放性就在这里——它不绑定,不锁死,车企可以随时调整合作深度。
正是这种“丰俭由人”的开放姿态,让乾崑生态的增长曲线越来越陡。
2024年到2025年10月,合作车型从15款增至33款,月均增长约1.8款。这是起步阶段,车企还在观望和试水。
2025年10月到2026年7月,从33款增至50款,月均增长约1.9款。增速略有提升,但变化不大。
但到2026年底,乾崑生态很快超过80款,这意味着在5个月内新增30款,月均增长6款——是此前增速的3倍以上。
换句话说,华为乾崑几乎毫无悬念100%会覆盖合作中国所有车企,无论国资民营、自主外资;
而和华为合作的所有车企,现在都有了高度标准、长期投资、多方利益共同押注的换电模式可选——汽车工业最看重的稳健性、确定性,宁德时代提供了。
而对于换电这门生意,技术、标准、基建、用户,全链条第一次打通了。
同样从两个“一哥”的合作开始,从高端品牌的“用户服务”,变成和加油站一样的基础设施。
蔚来的斌哥,也算“她在丛中笑”了。
当然另一方面,会有不少传统商业模式受到冲击。
最新的数据,国内新车销售中纯燃油车占比已不足1/3,华为+宁德时代,就是传统汽车“结束的开始”。
再比如换电+Robotaxi,对传统网约车从车型销售到运营管理,都会产生巨大冲击。
在客观上,这也成为华为切入L4、Robotaxi赛道的渠道和契机,其他人却难以复制。
毕竟技术层面L2/3,和L4的底层范式早就共识统一……
滴滴的Robotaxi,看来得加速了。
One more thing
据财新10月20日报道,首款合作车型将指向奕境品牌。
奕境由东风与华为引望合作打造。此前,媒体曾报道其第二款车型考虑过换电版本,当时仍处于预研阶段。
随着此次三方合作落地,奕境也成为观察换电方案如何进入量产车型的一个重要线索。
不过,具体是哪款车、何时上市、采用什么电池规格,以及上市后能够接入多少换电站,目前还不清楚。
不过“首款华为换电车”,听起来就很有搞头~
