

 搜索


当AI成为科技领域的“标准答案”,我们反而更需要冷静、理性的思考。
“56.5%的用户因为可靠性和安全顾虑,减少使用AI车控功能”,2026中国汽车供应链大会现场,北京工业大学教授王超援引了J.D. Power的调研数据。
他是汽车工业蓝皮书(2026)执行主编,在大会论坛上解读了《中国汽车零部件产业发展报告(2026)》,并接受了我们的采访。本来我们以为他会对“AI赋能座舱”大力褒奖,但现在回味过来,这份理性冷静更难能可贵。
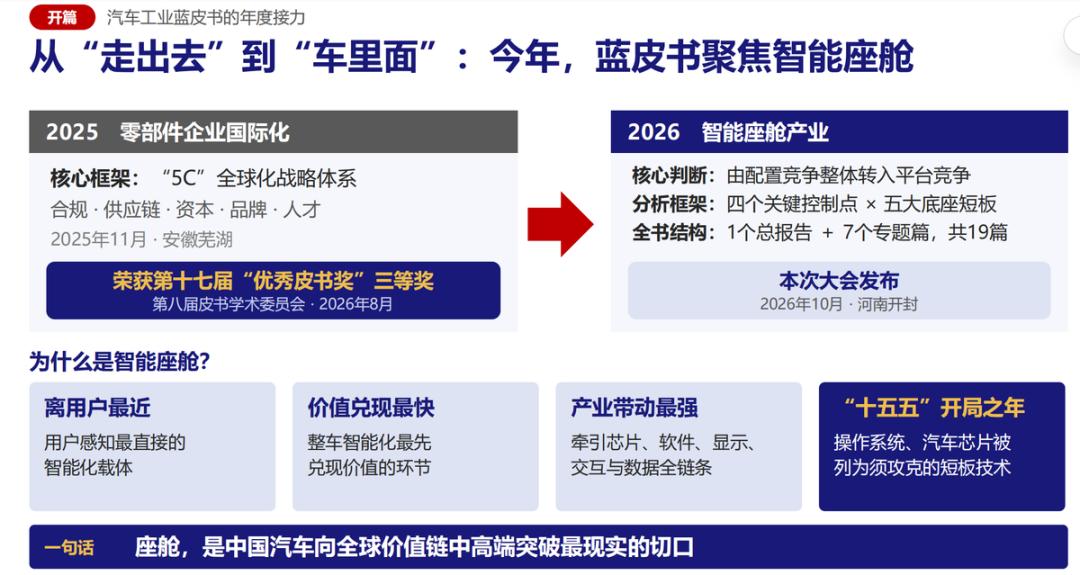
在王超看来,座舱的评价标准,已经从“能用”转向“好用、敢用、常用”。一个“敢”字,把AI上车的真实处境点破了——其实智能座舱下半场不在屏幕,而在屏幕背后。
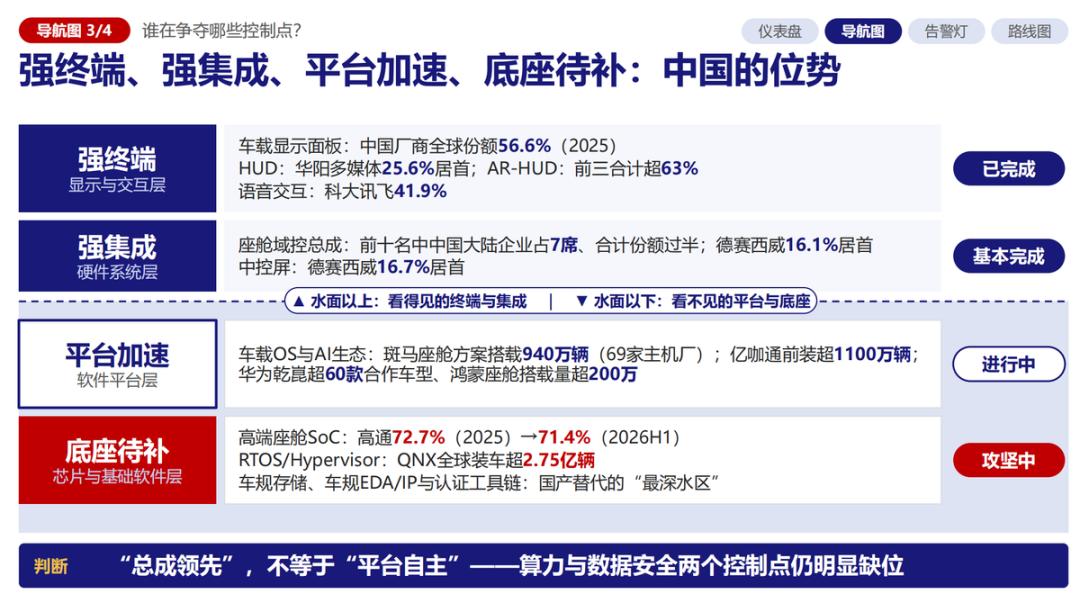
格局用十四个字概括:“强终端、强集成、平台加速、底座待补。”前十个字是长处和进展,后四个字是短板。
中国有全球最强的量产验证土壤,有最快的车型迭代节奏,有最密的用户场景。但高端芯片、基础软件、功能安全、数据合规、全球交付这五块地基,还没完全夯实。
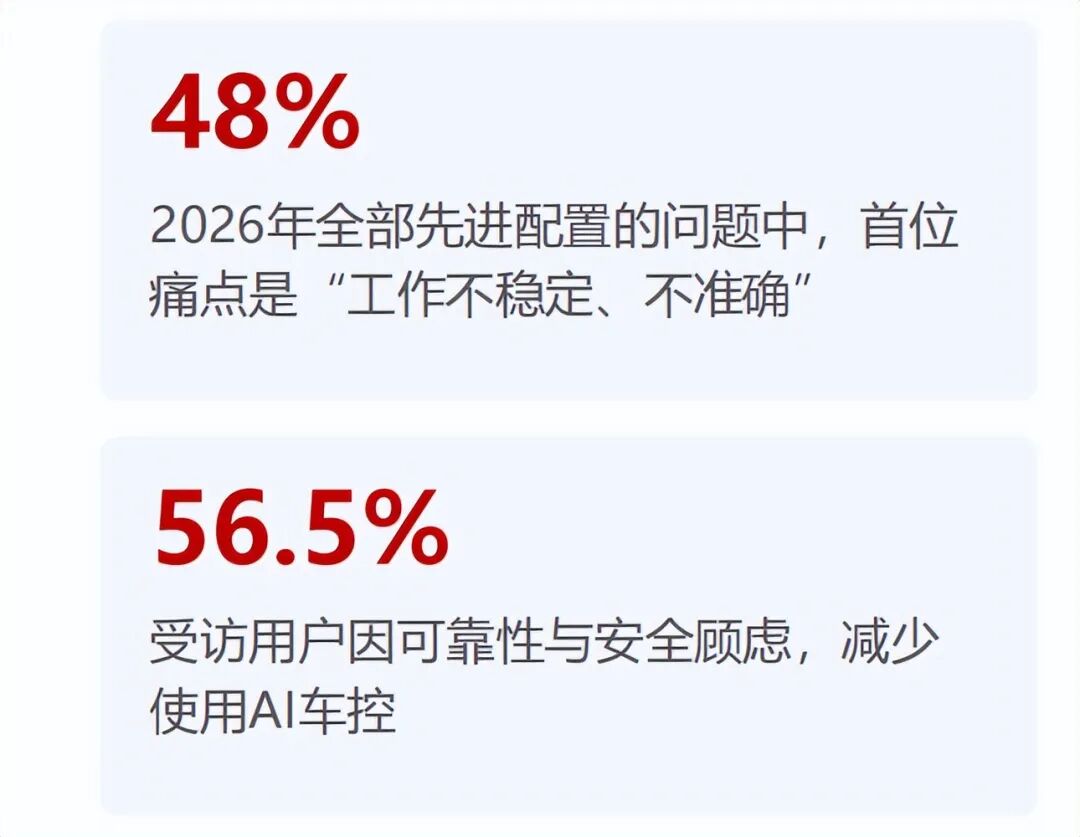
56.5%不只是一个产品体验问题。它是一面镜子,照出终端很热、底座还冷;屏幕很亮、信任还薄。
不过,智能座舱的潜力空间,反而更值得挖掘了。
01
信任赤字的背面
AI座舱眼下最不缺的,是热闹。
大模型上车,智能体发布,舱驾融合,语音助手从“能聊天”往“能办事”走。2025年舱驾融合量产车型约167万辆,同比增长43%。前装AI座舱搭载率到了12%。看上去,座舱里的AI正在从演示阶段往执行阶段赶。
但用户端给出的反馈,没有那么乐观。
J.D. Power的研究里,除了56.5%的人减少使用AI车控,还有四分之一用户认为,常用功能缺少专属物理按键是一种缺陷。
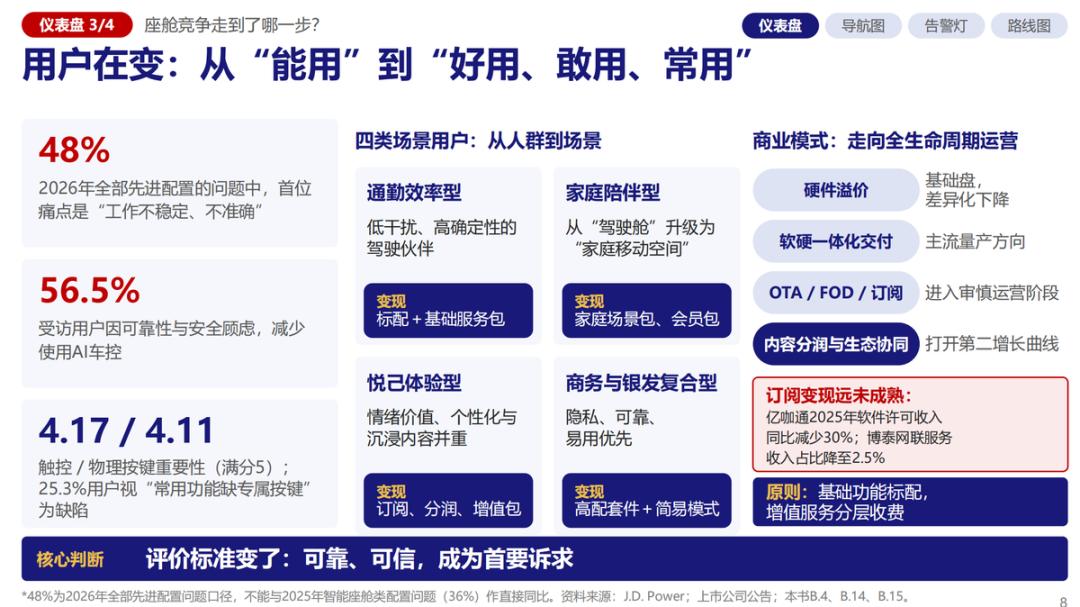
这个细节很有意思。行业在拼命做减法,把按键收进屏幕,把功能塞进语音;用户却在用最朴素的方式提醒:有些东西,摸得着才踏实。
这不是守旧。这是确定性。
王超介绍,蓝皮书根据调研把用户分成了四类场景:通勤效率型,要的是低干扰、高确定性;家庭陪伴型,希望座舱变成家庭移动空间;悦己体验型,看重情绪价值和沉浸内容;商务与银发复合型,把隐私、可靠、易用放在首位。四类人,四种账本。没有一类人把“屏幕数量”写在第一行。
所以,AI上车真正的考验,不是“会不会聊天”,而是“能不能把事办成”。王超说得直白:功能堆叠不等于竞争力,AI上车的瓶颈是可信度。车里的AI,要学会该沉默的时候沉默,关键时候说准说清,拿不准的时候先确认。
这话不玄。它指向的是工程能力。
大模型可以按天迭代,车规验证要按月推进。配置上车的速度,超过了稳定性改善的速度。营销和首发节奏是放大器,不是病根。病根首先在验证体系没跟上,不在话术不够新;其次在产品定义从器件出发,而不是从用户要完成的任务出发。
再往下挖,就是底座。
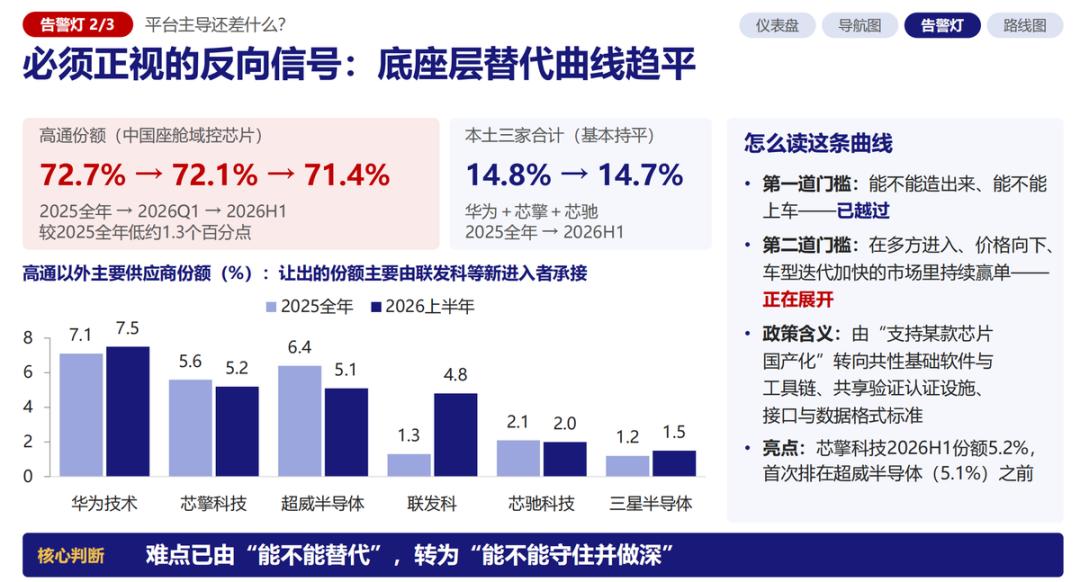
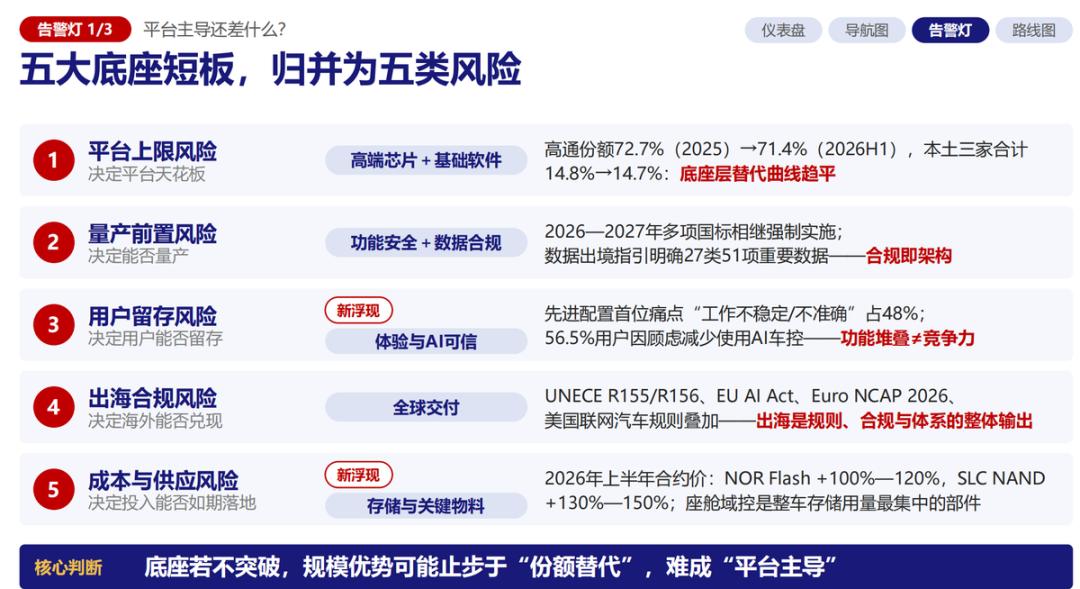
高通在中国座舱域控芯片的份额,2025年全年72.7%,2026年一季度72.1%,上半年71.4%。华为、芯擎、芯驰三家本土企业合计从14.8%变成14.7%,基本持平。
曲线走平了。第一道门槛——能不能造出来、能不能上车——已经越过;第二道门槛——在多方进入、价格向下、车型迭代加快的市场里持续赢得订单——才刚开始。
王超举了一个例子:一台中国Tier 1交付的座舱域控,按装配率算可以是百分之百国产,可它的芯片、实时操作系统、功能安全评估,可能都来自海外;按平台能力算,替代深度也许不到三成。
蓝皮书给了一个更硬的标尺:同一套软件栈能不能在两家以上芯片、两个以上区域市场同时通过认证,并且长期维护。按这个标准,国内目前做得到的企业,大概在五家以内。
用户不信任AI,表面上是嫌它“时灵时不灵”。往深处看,是不信任一个还没有补完底座的平台。
屏幕可以多装一块,语音可以多接一家模型,但“每一次都准确”这件事,靠堆配置堆不出来。它需要芯片、操作系统、功能安全、数据合规一层一层托住。
终端强,是好事。终端环节的现金流和应用场景,应该反过来养底座。但如果只拿终端的速度去要求底座,就会得出一个错误结论:以为把一套软件的适配周期从12个月压到6个月,也能把一颗车规芯片18个月的验证周期压到9个月。
前者是规模效应,后者是产业规律。两本账,不能混着算。
02
四根柱子和五块地基
蓝皮书里有一张图,叫“平台之屋”。
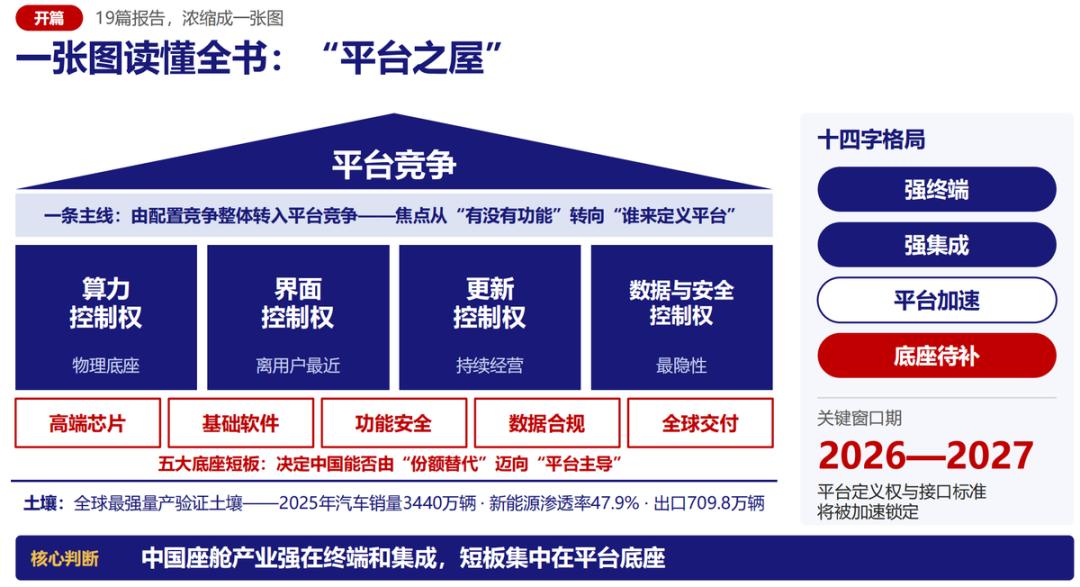
屋顶是平台竞争。
·四根柱子是算力控制权、界面控制权、更新控制权、数据与安全控制权。
·五块地基是高端芯片、基础软件、功能安全、数据合规、全球交付。房子盖在全球最强的量产验证土壤上:2025年我国汽车销量3440万辆,新能源汽车渗透率近一半,出口709.8万辆。
而王超强调了一句:五大底座短板,决定中国能否由“份额替代”迈向“平台主导”。
这张图好就好在,它不绕弯子。它把行业最爱讲的“生态”“体验”“闭环”这些大词,拆成了谁在承重、哪块板薄。
先看柱子。
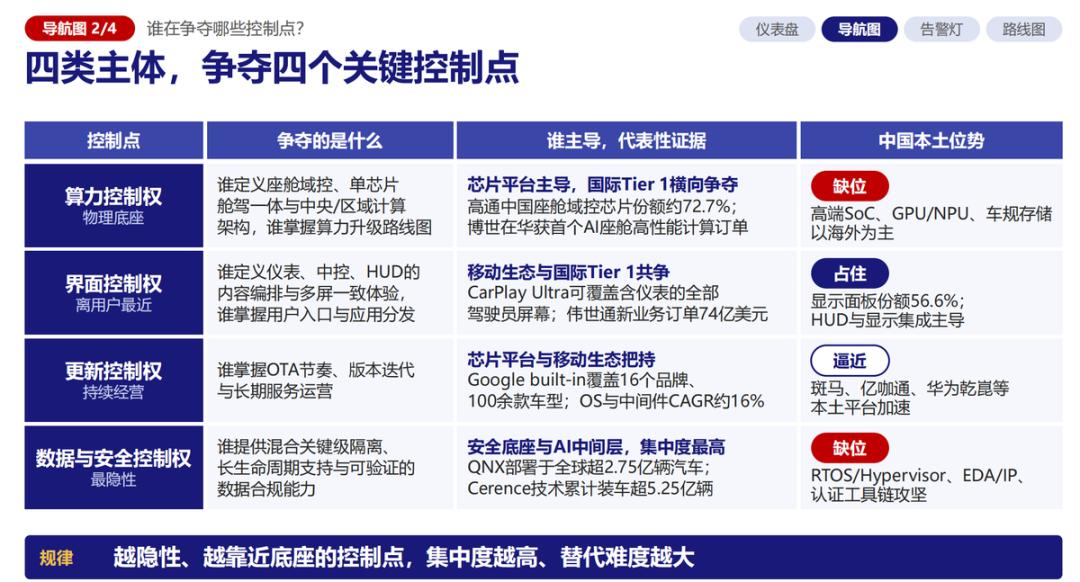
算力控制权,争的是谁定义座舱域控、单芯片舱驾一体与中央/区域计算架构。中国总成领先,芯片还受制于人。
国内座舱域控总成市场前十名里,中国大陆企业占七席,合计份额过半,德赛西威以16.1%居首。这是强集成。但座舱域控芯片,高通仍占七成以上。这是底座待补。
界面控制权,争的是谁定义仪表、中控、HUD的内容编排和多屏一致体验。中国占住了硬件入口。
2025年中国面板厂商全球车载显示份额56.6%,2019年还只有28.1%,翻了一倍多。在国内市场,HUD领域华阳多媒体以25.6%居首,语音交互科大讯飞占41.9%。但占住屏,不等于占住入口和分发。
HMI的首要原则,正在从“技术展示”转向“减少分心”。谁能让用户高频服务的调用链经过自己的编排层,谁才真正摸到界面控制权的门把手。
更新控制权,争的是OTA节奏、版本迭代与长期服务运营。这块我们处在平台加速阶段,盈利还没有过临界点。
斑马座舱方案搭载940万辆车,亿咖通等平台也在往前走,但OTA给企业带来的利润还没有真正显现。
王超说得很清楚:软件订阅现在更像进入高端项目的“准入资格”,还不是利润来源。
课题组对比了三家上市座舱企业,去年服务类收入的占比没有一家上升。更新控制权的价值兑现,以规模为前提:先有保有量和OTA频次,才有收入。胜负手在版本治理,OTA已经转为分级备案和分类许可,“灰度发布”不能替代合规程序。
数据与安全控制权,争的是混合关键级隔离、长生命周期支持与可验证的数据合规能力。安全底座与AI中间层集中度最高。我们是点状突破,还没有连成面。车规EDA/IP、认证工具链,仍是需要补的课。
四根柱子,越往隐性走,集中度越高,替代难度越大。
这就是蓝皮书里的“冰山模型”:水面以上是终端和集成,我们很强;水面附近是平台,正在加速;水面以下最深处是底座,高端芯片、RTOS/Hypervisor、车规存储、EDA/IP和认证工具链,才是最深的水区。
再看地基。
高端芯片,替代难在生态,不在芯片本身。要过四道关:性能可用、生态好用、认证可信、长期可维护。每一道都以年计。
基础软件,碎片化是最大的效率黑洞。操作系统内核、虚拟化、中间件,要做成跨芯片、跨车型复用的公共底座。
功能安全,融合的是计算平台,不是安全责任。合规要求已经具体到产品定义,状态提示、脱离检测、数据记录和物理控件,得在产品定义阶段逐项确定。
数据合规,从“结果合规”走向“源头治理”。采集源头就要限定采集多少,传感器不该采得过细。
全球交付,定点之前先交“体系证据”。海外拼的不是价格,是体系。
蓝皮书的判断很克制:底座若不突破,规模优势可能止步于“份额替代”,难成“平台主导”。说白了,装机量做得再大,利润和话语权还是会流向掌握算力、操作系统和认证体系的人。
03
窗口期是这两年
2026到2027年,被蓝皮书定义为补底座的关键窗口期。
为什么是这两年?三件事同时到位。
架构上,2025年座舱域控前装标配交付量927.31万辆,搭载率40.35%。舱驾一体的单芯片平台开始量产。现在定点的平台,要撑后面两三代车型,接口一旦选定,复用空间就锁住了。
AI上,智能体正从“能对话”走向“能执行”。2025年是汽车智能体密集发布年。AI不再只是座舱里的一个应用,它开始往车控、服务、场景编排里走。
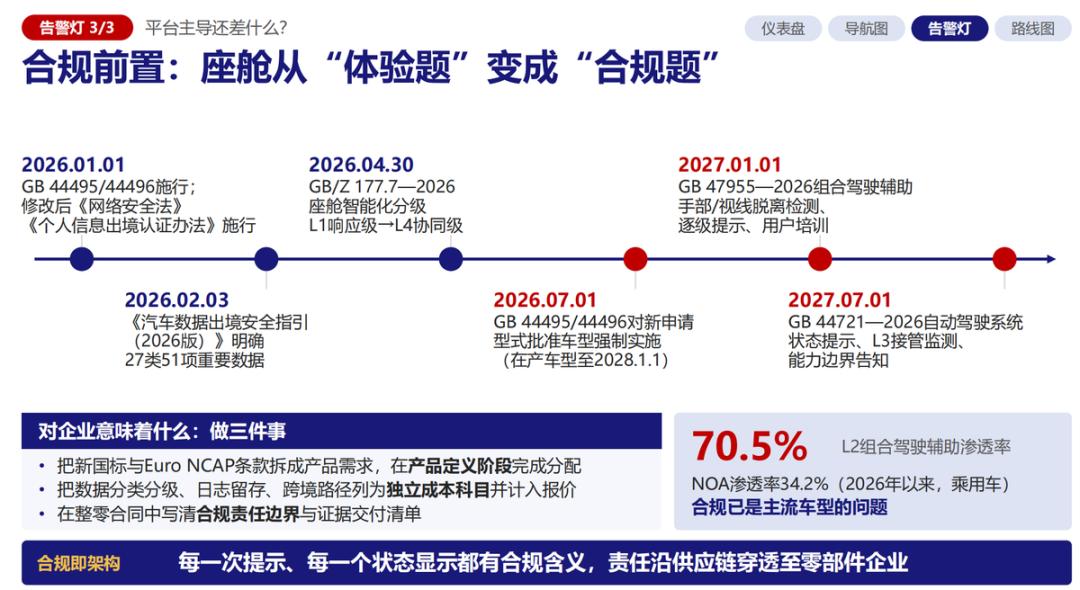
规则上,两项强制性国标自2026年7月1日起对新申请型式批准车型强制实施。汽车数据出境安全指引、座舱智能化分级、组合驾驶辅助和自动驾驶系统相关标准密集出台。
今年以来,L2组合驾驶辅助渗透率已达70.5%,领航辅助NOA达34.2%。合规不再是少数高端车型的问题,而是主流车型的问题。座舱里每一次提示、每一个状态显示,都有合规含义。合规即架构。
早几年,条件不成熟;晚几年,位置就被占了。
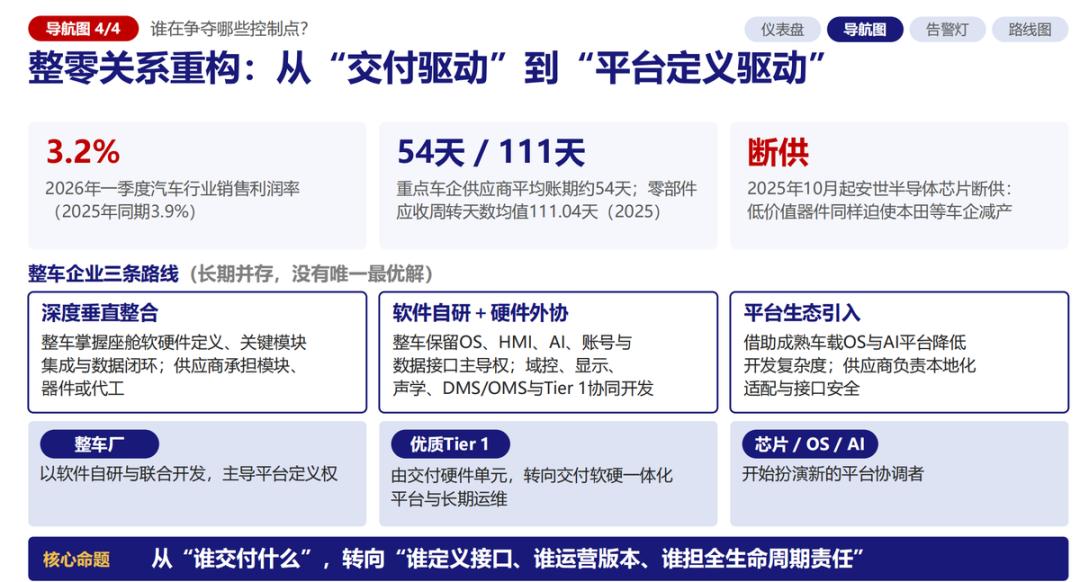
这时候再看整零关系,就能明白压力从哪里来。今年一季度汽车行业销售利润率降到3.2%。重点车企供应商平均账期约54天,零部件企业应收周转天数约111天,两个口径不同,不能相减,但现金流紧绷的感受是真实的。
去年10月起安世半导体芯片断供,本田等车企被迫停产减产,说明低价值器件同样可以迫使整车减产。今年上半年存储芯片合约价大幅上涨,而座舱域控恰恰是整车存储用量最集中的部件。
成本、供应、合规,三股绳子同时勒紧。
整车企业有三条路线:深度垂直整合;软件自研加硬件外协;平台生态引入。三条路线长期并存,没有唯一最优解。但核心命题已经变了:从“谁交付什么”,转向“谁定义接口、谁运营版本、谁承担全生命周期责任”。
零部件企业要补的,王超概括成三把钥匙:定义权、复用率、证据链。更早进入整车平台定义;同一套软件栈能跨车型、跨芯片、跨市场复用;功能安全、网络安全、数据合规的证据,定点之前就拿得出来。
这三把钥匙,没有一把是轻松活。
定义权,意味着从“按规格书交付”往“共同定义平台”走。
复用率,意味着同一套软件栈适配两家芯片,一家国际主流、一家国产,把换芯片的移植工时压到首次开发的四分之一以内。这是讨论目标,要按项目校准,但方向很清楚:短期供货有保障,长期有退路。
证据链,意味着不是SOP前补齐合规,而是定点前就能出示第三方可复核的材料,而不是承诺函。
王超还给了一个更具体的资源分配建议:“七二一”——七成投在客户和量产时间都明确的成熟项目,两成投成长型热点,一成以内做前沿探索。
他还补了一句:备选供应源一定要是“验证过的”,光“找到了”不算数。
海外市场更是如此。2025年汽车出口709.8万辆,2026年1~8月已出口715.3万辆,同比增长66.7%。
德赛西威海外毛利率27.3%,高于境内的18.4%。大众和小鹏联合开发的CEA架构,从签协议到量产只用了24个月,中国能力以“联合定义方”的身份进入国际车企的在华平台。
这些是进展。但欧盟驾驶员分心预警2026年7月7日起覆盖适用范围内新车,《数据法案》设计义务9月12日起适用于新投放的联网产品。认证证据的工作量,地图、内容和助手的本地化,海外信任的建立周期,都是卡点。
所以蓝皮书说,海外拼的不是价格,是体系。这句话不热血,但很硬。
回到开头那个56.5%。
它不应该被当成一盆冷水,也不应该被当成一句“用户教育还不够”的抱怨。它是一张账单。
账单上写着:中国座舱有全球最强的量产验证土壤,有最快的工程迭代速度,有最大的用户场景密度,这些底气是真的;但高端芯片、基础软件、功能安全、数据合规、全球交付这五块地基,还没有补到让用户“敢用”的程度。
王超在专访中对投资人说的一句话,也可以当作这场访谈的注脚:这个赛道没有退潮,但已经从高成长进入高选择。别为配置和概念估值买单,要看订单质量、平台复用率,还有服务收入是不是健康。
对车企CEO,他的建议更直接:座舱别再当配置采购,要当平台来经营。软件架构、用户入口、数据闭环、服务运营这四样握在自己手里,其余大胆开放;考核也从配置清单,换成功能完成率、交互成功率和复用率。
座舱的下半场,比的不是谁多一块屏,是谁握住控制点、谁补齐底座。中国有全球最强的量产验证土壤和终端集成优势,这是底气;2026到2027年的窗口期内补齐五大底座短板,才能把“份额替代”升级为“平台主导”。
从智能座舱出发,迈向全球智能汽车价值链的中高端。这条路不靠嗓门大,靠地基深。
