

 搜索


整出这么个大活,是不是意味着接下来的三季度财报会“拉”?
2026年10月15日,得克萨斯州麦格雷戈,SpaceX的火箭测试场。特斯拉第二代Roadster冲上一道弧形坡道,靠车底风扇制造的负压贴着坡面倒挂行驶,随后十个冷气推进器点火,整车腾空翻转,稳稳落回地面。
当天的秀场,不可谓不精彩,但笔者在和朋友交流时,最大的感想唯有上面那一句。
关于第二代Roadster,有三件事值得留意。这台车量产时间是2028年,距离原型车2017年首次亮相超过十年。马斯克自己承认,从收入角度看这款车不会产生重大影响。演示时坐在驾驶座上的不是人,是一台Optimus机器人。
一家公司要在财报发布前一周,用一场无法量产、无法上路、不影响营收的飞行表演来吸引注意力,答案其实已经明牌了。
发布会可以整活,营销可以作秀,但财报却很难撒谎。果然不出所料,6天后的10月21日,特斯拉的2026年三季度财报电话会议,“拉”了——营收280.46亿美元,同比微降0.2%。而GAAP净利润仅录得7.87亿美元,同比下滑43%。
而纵观后续披露出的,这份颇为重要的年度Q3季财报,笔者甚至可以下这么一个结论——这无疑是特斯拉最近六年来最差的一份Q3财报,也可能是未来几年内最好看的一份Q3财报……
不再是“车企”的特斯拉
如果将特斯拉从2019年到2026年的八个第三季度财报放在一起看,曲线的形状非常清楚。
营收从2019年Q3的63.03亿美元,一路涨到2025年Q3的280.95亿美元,八年增长3.45倍。
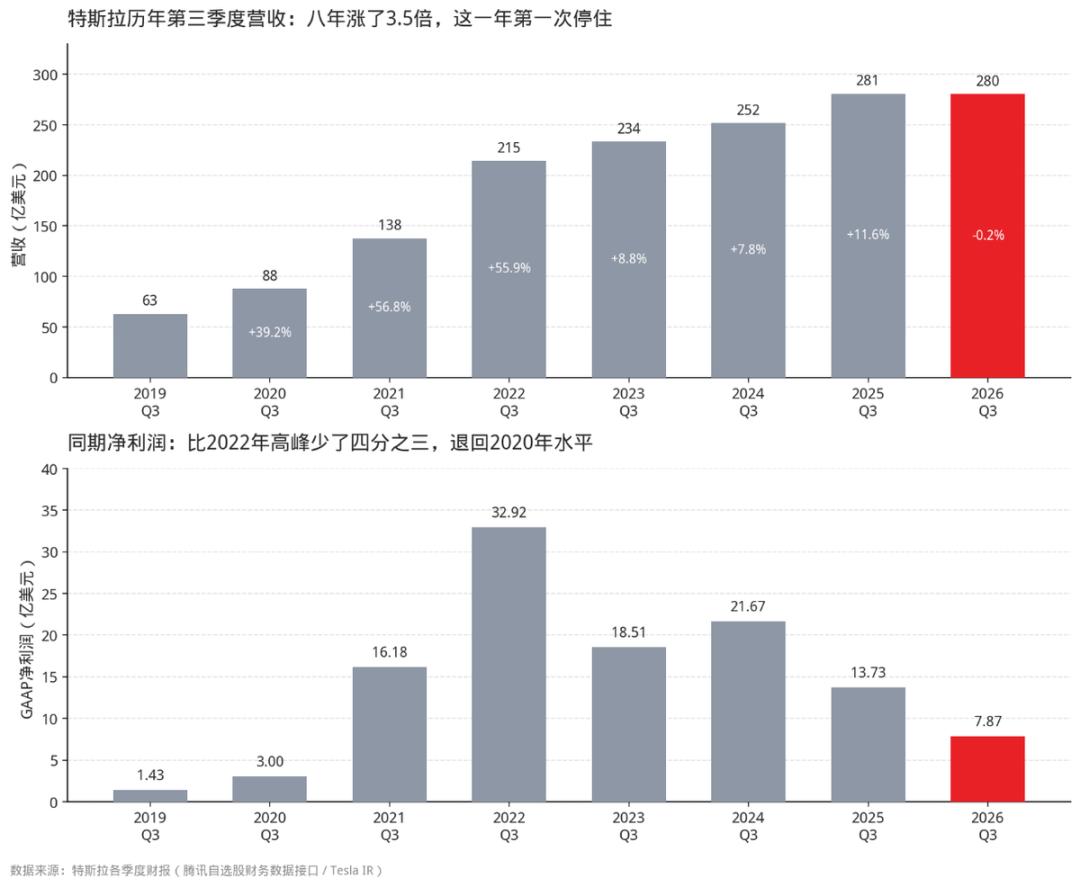
增速最快的三年是2020年到2022年,分别为39.2%、56.8%、55.9%。2023年骤降至8.8%,2024年7.8%,2025年11.6%,2026年第一次转负,跌0.2%。而净利润的曲线更难看。
2022年Q3是32.92亿美元的历史峰值,2023年Q3掉到18.51亿,2024年Q3回升至21.67亿,2025年Q3是13.73亿,2026年Q3只剩7.87亿。
这个数字已退回2020年Q3的3亿和2021年Q3的16.18亿之间,比四年前的高峰少了四分之三。
汽车业务本季度营收205.60亿美元,同比下降3%,占总营收73.3%。毫无疑问,这仍是特斯拉目前最大的一块收入,同时也是未来很长一段时间内,主要负责现金流支撑的关键业务。但其增长,无疑已经到了头。
产品线的问题是明牌,Model Y之后再无亮眼产品,而Cybertruck已经被时间证明,是一坨糊不上墙的存在——本季度交付的全部486532辆新车中,Model 3和ModelY交付478237辆,占比98.3%。除这两款车“之外的所有车型”加起来,只有8295辆。
考虑到最后的Model S/Y是在5月10日从弗里蒙特工厂下线的,则这个“之外的所有车型”恐怕只有唯一的Cybertruck而已。这款产品的失败,实不需再进行争论。
在特斯拉原本的未来规划中,Cybertruck具有崇高地位,马斯克曾定下过25万辆的年销目标,而产品发布之初市场的狂潮似乎也证明了这款产品的潜力。只是迁延日久的开发量产过程,以及最后远比发布时许诺要缩水的性能,使得用户对于其耐心与热情被彻底耗尽——2024年度全美国售出38965辆,到了2025年交付数直接腰斩到20237辆规模。
至于2026年,说来不关注相关新闻的朋友们可能不敢信,在这样的处境下,今年下半年这款车还被提价了!双电机版从59990美元涨到8月的74990美元。这当然不是需求旺盛导致的商业调整,而是全美严重通胀下为保毛利率的不得已而为之。
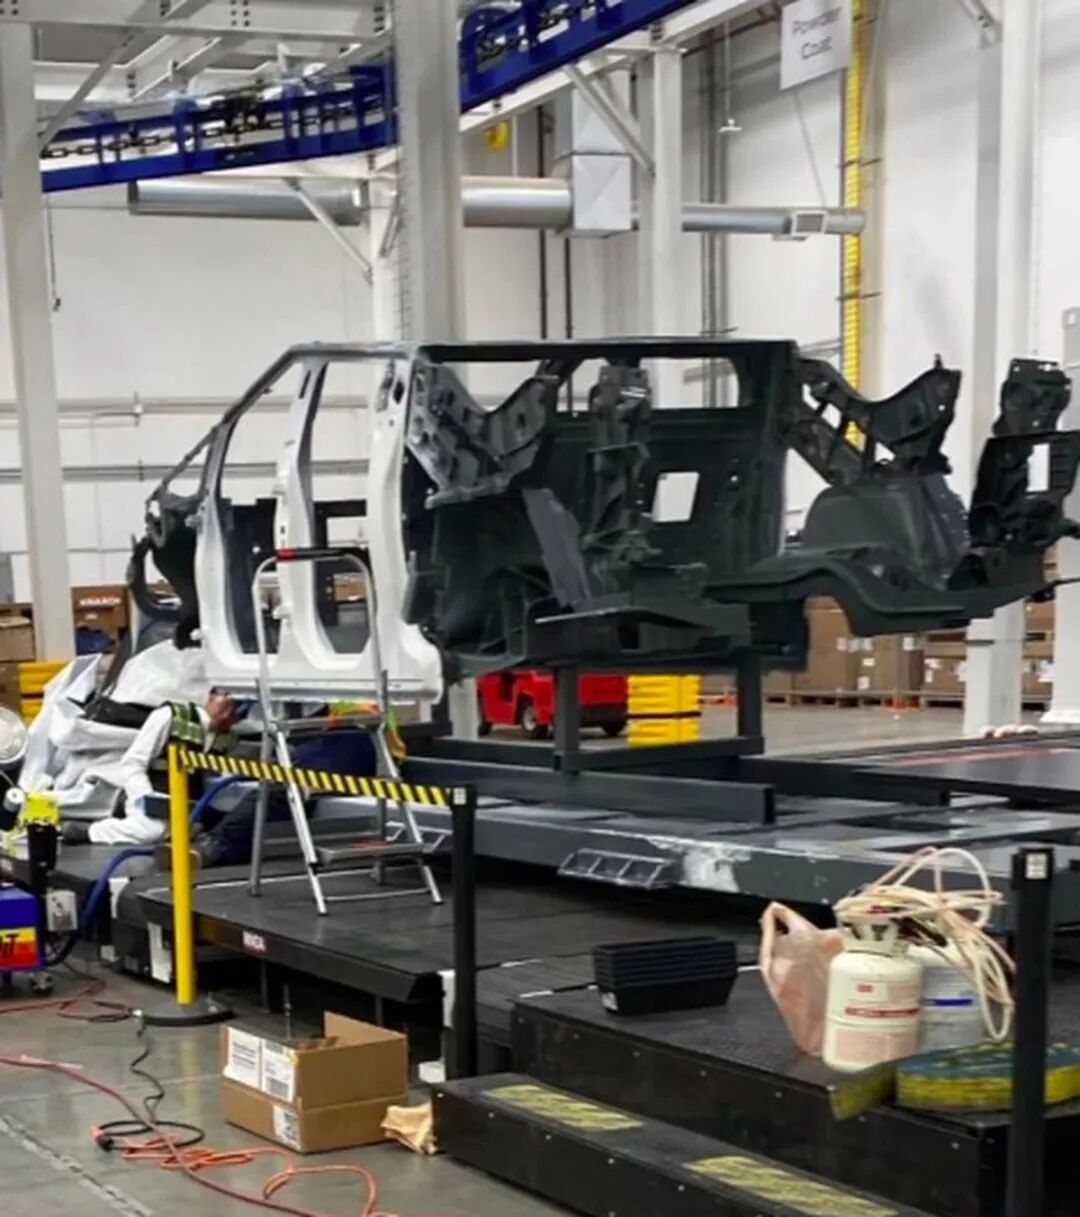
图丨从最初宣称的“外骨骼”模式,改为常规构造但大规模上压铸工艺这个过程,是Cybertruck从概念到量产拖那么久的根本原因
曾被寄予厚望的平价车型Model 2,即2020年9月23日电池日透露的2.5万美元车型,内部项目代号Redwood,2024年4月路透社爆料——项目被砍。尽管特斯拉罕有地当日就公开否认,但从2020年至今,六年来的毫无声息无一不证明了爆料的真实性。
但造车对于今日的特斯拉而言,仍旧是关键的。因为这项业务贡献了企业七成以上营收,提供数以十亿美元计的经营现金流,养着27.61亿美元季度研发费用。只是随着旗舰产品停产,新车型项目的终止,这项业务只是为了维持现状。
到2030年时500万辆的目标,对照2026年前三季度132.47万辆的交付量,需要产能再翻近三倍,这更像是对资本市场的一句话交代,不是排产计划。造车现在是特斯拉的输血机器,但已经明确不是企业的未来。
FSD第三季度入华,已经完全无望
从去年底在国内展开测试以来,FSD入华这事呢,也不能说是没有进展。毕竟今年2026年5月21日,特斯拉官网就把中国列入FSD可用地区。尽管中国区客服随即澄清,表示列入可用地区不等于立即开放,实际在华仅约5000台车规模的灰度测试。
截至目前,大规模推送没有发生,订阅模式没有上线,6.4万元买断价没变。
尽管FSD能否迅速进入中国市场,对于已决心“退出造车”的特斯拉而言,近乎一道能够稳定维系其现金流与营收的保险。但令人遗憾的是,这一方面的合订本,直接成了跳票话术大合集。
2025年11月,马斯克说中国全面批准大概在2026年2月或3月。2026年1月改口称,“最快下个月”。但到了2026年4月,CFO塔内贾在今年第一季度财报电话会议上,又把目标挪到三季度。而现在三季度已经过完,10月21日的电话会上,两人的说法只剩下“正在努力争取”和“正与监管机构保持合作”这种车轱辘话了。
新的时间点,没有给出来。而更值得注意的是马斯克这次的自我评估。其坦言中国本土车企在自动驾驶领域竞争激烈,特斯拉尚未真正建立起领先优势。这句话出现在一位刚刚宣称在售车型中FSD没有真正竞争对手的CEO嘴里,反差明显。
其有三层意思,一是承认在中国市场特斯拉已不是技术标杆,二是给入华延迟找缓冲,三是把护城河从技术领先悄悄换成牌照准入。值得肯定的是,面对如此艰难局面,马开源没有和他众多粉丝那样试图强行挽尊。
导致当前现状的,首先是硬件这道坎。国内在售新车已全部搭载720TOPS的HW4.0,但大量老车搭载144TOPS的HW3.0,跑不动最新端侧模型。全球FSD累计里程突破161亿公里,中国本地存储约30亿公里,相差五倍,且受数据不出境规定限制无法汇入全球训练池。
目前进度卡壳的首要问题,和安全性相关,而且是国家安全性。但同时,特斯拉对在商言商的态度也是坚决的。所以为了能在某些众所周知的类似“BB机不仅能收信息,同时也能爆炸”的问题,作出物理层面的切实保证,其独立在上海临港建设了数据中心与Al训练中心。这项努力已被证明是有效的,官方对“四项数据”的安全认证已经通过。只不过代价是中国版模型与北美主模型隔离。
但更大的问题在于整个系统的原理层面。
从国标角度来说,新的GB 47955—2026国标将于2027年1月1日实施,这是国内首部L2级强制性国标。至于针对L3、L4级的GB 44721—202,将于2027年7月1日实施。新的监管审核已从条款合规转向全链安全论证,要求每次转向和刹车决策都可追溯、可审计。而FSD的问题在于,其没有感知规划控制的模块化拆分,天生难以官方的合规要求。而国内那些个友商,比如华为、小鹏采用的端到端加规则兜底混合架构,保留了白盒逻辑,过关难度低得多。
另外在公共安全性的问题上,自从去年小米发生的严重车毁人亡事故以后,官方已经硬性规定所有涉及驾驶辅助的重大版本更新必须提前报备并完成全套安全评估,北美每周一次的高频OTA在中国没有空间。这也导致了,即使已经在国内投入灰度测试,但国内版和国外版的版本落差已经被拉开。国内还是V13基础版,北美已升至V14.3.3,两者参数量相差巨大。
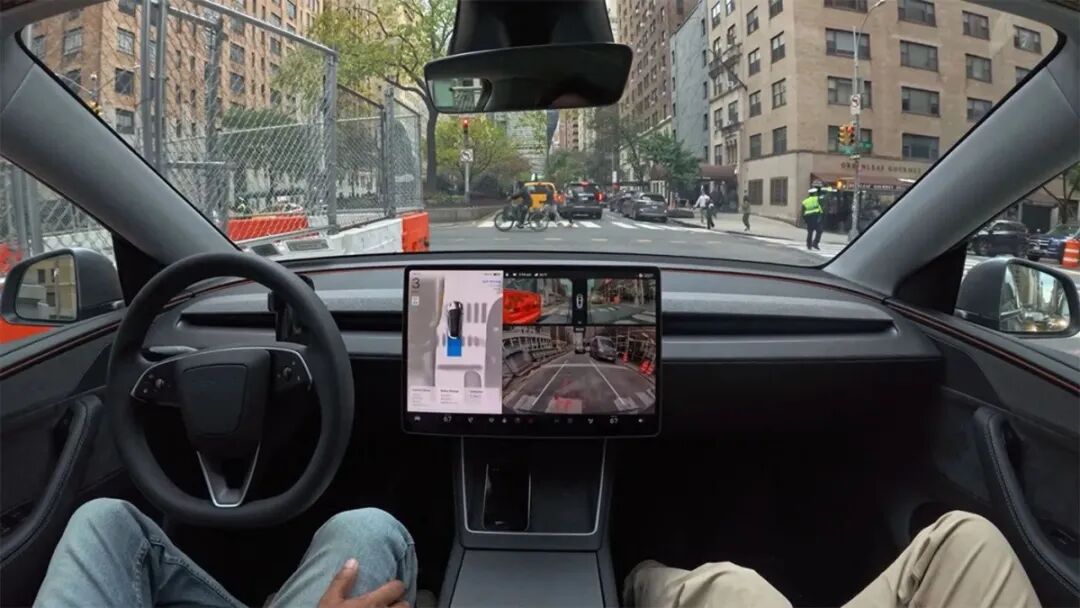
图丨在v14版本上线时,马斯克曾经吹嘘过所谓AI已经“意识觉醒”……
如果特斯拉不设法解决这个问题,那么即便FSD未来能够在华落地,其必然也竞争不过那些本土对手。
当然,当前FSD在其他市场,是取得了实质性增长的。目前其全球付费用户约174万,比去年同比增长67%,北美超过75%的新车交付时开通付费FSD,订阅占比首次过半。此外在欧洲,目前已有9国批准放行。这部分收入已进入汽车新销售的毛利内,毛利率从上季16.3%升到18.1%。
毫无疑问,FSD是特斯拉目前唯一产生规模化现金流的AI业务,也是Cybercab和Optimus青黄不接阶段唯一能讲出具体数字的故事。只不过,其撑不起1.52万亿市值的全部重量。在全球最大的电动车市场被挡在门外,这件事本身就在压低天花板。一座桥如果最重要的那段没搭起来,连接的就不是未来,只是一段断头路。
Cybercab和Optimus,暂时挑不起大梁
10月22日收盘,特斯拉股价385.80美元,总市值1.52万亿美元,市盈率425倍。一家营收零增长、净利润下滑43%的公司能拿到这个估值,市场认可的显然不是因为它能卖多少车。
对于特斯拉而言,Cybercab和Optimus这两个项目本季度都有进展,但对于挑起大梁而言也都明确还差很远。
Robotaxi业务这边,特斯拉公布的数据是:截至三季度末,Cybercab累计无人监督里程接近200万英里,单季增长8倍。奥斯汀车队规模一个月内扩大十倍,运营时段从原本的09:00-21:00,拉长到06:00-24:00。特斯拉已经宣布,下月起试点将会拓展到达拉斯,年底前会覆盖全美更多城市。
马斯克给出的财务时间点,是2027年二季度开始,营运收入上量并规模化,到明年三季度或四季度将“变得举足轻重”。其运营成本目标,是每英里0.3美元。
诚然,即使数字在涨,但也必须看基数。所谓8倍增长,对应的是季度末不到200万英里的总量。而作为对照,Waymo已在美国15个城市运营,车队约4000辆,每周付费订单50万单。特斯拉的Robotaxi目前仍是奥斯汀一个城市、数百辆车、尚未披露订单量和收入的试点。
目前特斯拉在Robotaxi业务上最大的风险,是监管。美国国家公路交通安全管理局对Cybercab的认证方式有一项公开安全审查,特斯拉申请延期30天后的回应期限是10月30日。马斯克也说得很清楚,Cybercab多数由特斯拉自持运营,本质是交通即服务,年底前可能开放外部购买也只是小批量。
至于Optimus这边,在本次季度电话会议上,马斯克罕见地主动降温。
弗里蒙特工厂的高量产线已启动早期生产,首批达到量产品质的机器人下线,但外部客户交付要等到2027年底。而且官方强调了,其初期场景是工厂里危险、重复的工位。至于上量,即达到每周2万台、年化百万台的产能,马斯克自己说“至少还需要一年”。解释瓶颈的时候,他列得很具体:灵巧手设计、AI可靠性、零部件寿命、训练数据,其中训练数据是硬约束,AI5芯片集成进Optimus排在2027年4月。
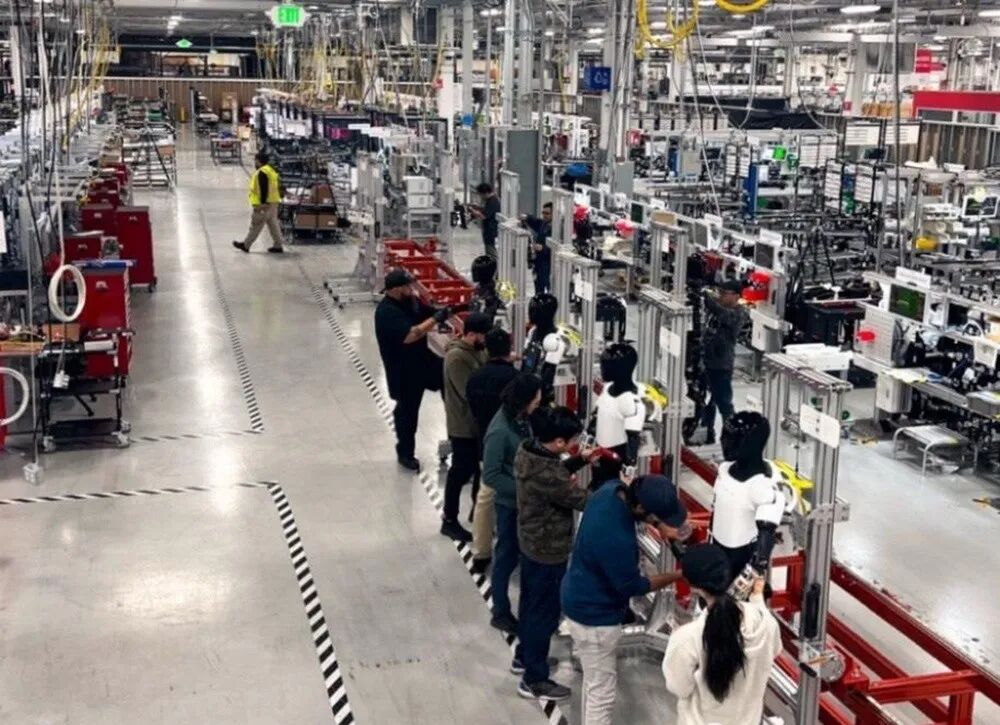
图丨不要笑,具身智能机器人目前真的没有全自动线可以用来生产,也许未来可以用机器人来生产机器人
对于甚至给了一个不太像其本人一贯好乱画饼风格的判断,“(Optimus的)量能爬坡会相当颠簸,有一万件事都必须做对,进度取决于其中最慢的那一件”。
这种完全不似马开源风格的谨慎,笔者以为有着充分的理由。整个项目背后配套的Terafab芯片工厂项目,整体光硬件设备投入就会破百亿美元规模,长期总投资预计超过千亿美元,首颗测试芯片在2027年年中,量产要到2028年底。
一条2027年才贡献利润的网约车线,一个2027年底才对外交付的机器人,一座2028年底才量产的晶圆厂,三条线没有一个能在2026年产生有意义的收入,却要撑起1.52万亿市值中的大部分想象空间。
市场的反应,可以说极其直截了当。
财报发布当晚盘后股价一度跌超3%,原因不是利润难看,而是全年资本开支指引从超过250亿美元下调到约200亿美元。公司解释为高效管理资本部署,市场读出来的是节奏后移。次日收盘回到385.80美元,跌幅基本收复,但那个盘后的3%才是真实情绪。
把视角拉远一些,其实2026年前三季度的财报总览,所反映的内容比单看第三季度要更清楚:
今年前三季度,特斯拉的总营收为786.69亿美元,同比增长12.5%;交付1,324,681辆,同比增长8.8%;净利润23.80亿美元,同比下降19.4%。
销量结束了连续两年下滑,营收还在涨,但利润在跌,且跌幅远大于收入增幅。到第三季度单季,营收同比转负,汽车业务收入下降3%,增长引擎停转。
特斯拉现在的状态可以概括为三句话——
账上454.47亿美元现金和投资,本季自由现金流15.31亿美元由负转正,短期没有生存问题。汽车业务毛利率修复到剔除积分后18.1%,卖车本身还能赚钱,主业没塌。但研发费用同比涨69%到27.61亿美元,多赚的毛利全部投进自动驾驶、机器人和芯片,而这些业务最早要到2027年才贡献利润。
按照马斯克自己的意思,今年是特斯拉的纯投入年,而兑现最快也得到2027年年底。在这个前提下,三个节点就被摆在时间表上。
首先是FSD能否拿到欧盟全域批准,其次是Cybercab能否在2027年二季度后形成可审计收入,最后则是Optimus能否在2027年底对外交付。三个都兑现,或者兑现其中两个,则当前的估值逻辑应该还能成立。但若是只兑现一个或继续跳票,则目前公司股价就必须重开了……
客观地说,特斯拉不是一家陷入危机的公司。毕竟其打成立开始,就是一家用未来定价、而未来反复延迟的公司。前者的问题在生存,后者的问题在信誉。近期还有两个变量值得盯着,一个是NHTSA规定的10月30日(详情请见公社C次元此前推送的《特斯拉,刀已经架上了脖子》一文)的回应期限,一个是12月3日的年度股东大会。
判断特斯拉的方法已经很清楚,不要看它演示了什么,看它交付了什么。
那些看完飞天视频就高呼“未来已来”的人,对目前的资本市场来说,已经沦为纯粹的背景噪音。毕竟在当前的资本市场里,有一类亏损是注定发生的,那就是把演示当交付、把预告当财报。
这类人不是被马斯克骗了,是他们需要有人替自己完成对未来的想象,而马斯克恰好收费提供这项服务。
