

 搜索


蔚来的自研电池,要来了?
据媒体极片Lab报道,蔚来自主设计的大圆柱电池,代工方已经确定为亿纬锂能和国轩高科,并且年末将会有极小批量的电池下线。
该媒体还补充道,蔚来目前还在萤火虫、乐道等品牌的车型上使用宁德时代的电池,与宁德时代的合作更加紧密。
也就是说,蔚来一边推进自研电池的研发,一边加强与宁德时代的合作,这对蔚来而言代表着什么?近期不少品牌都在推进自研电池的相关工作,又会对电池供应商有着怎样的影响?
自研电池加速推进,蔚来的野心藏不住了?
回顾蔚来自研电池的历程,会发现这条路其实走得并不顺畅。
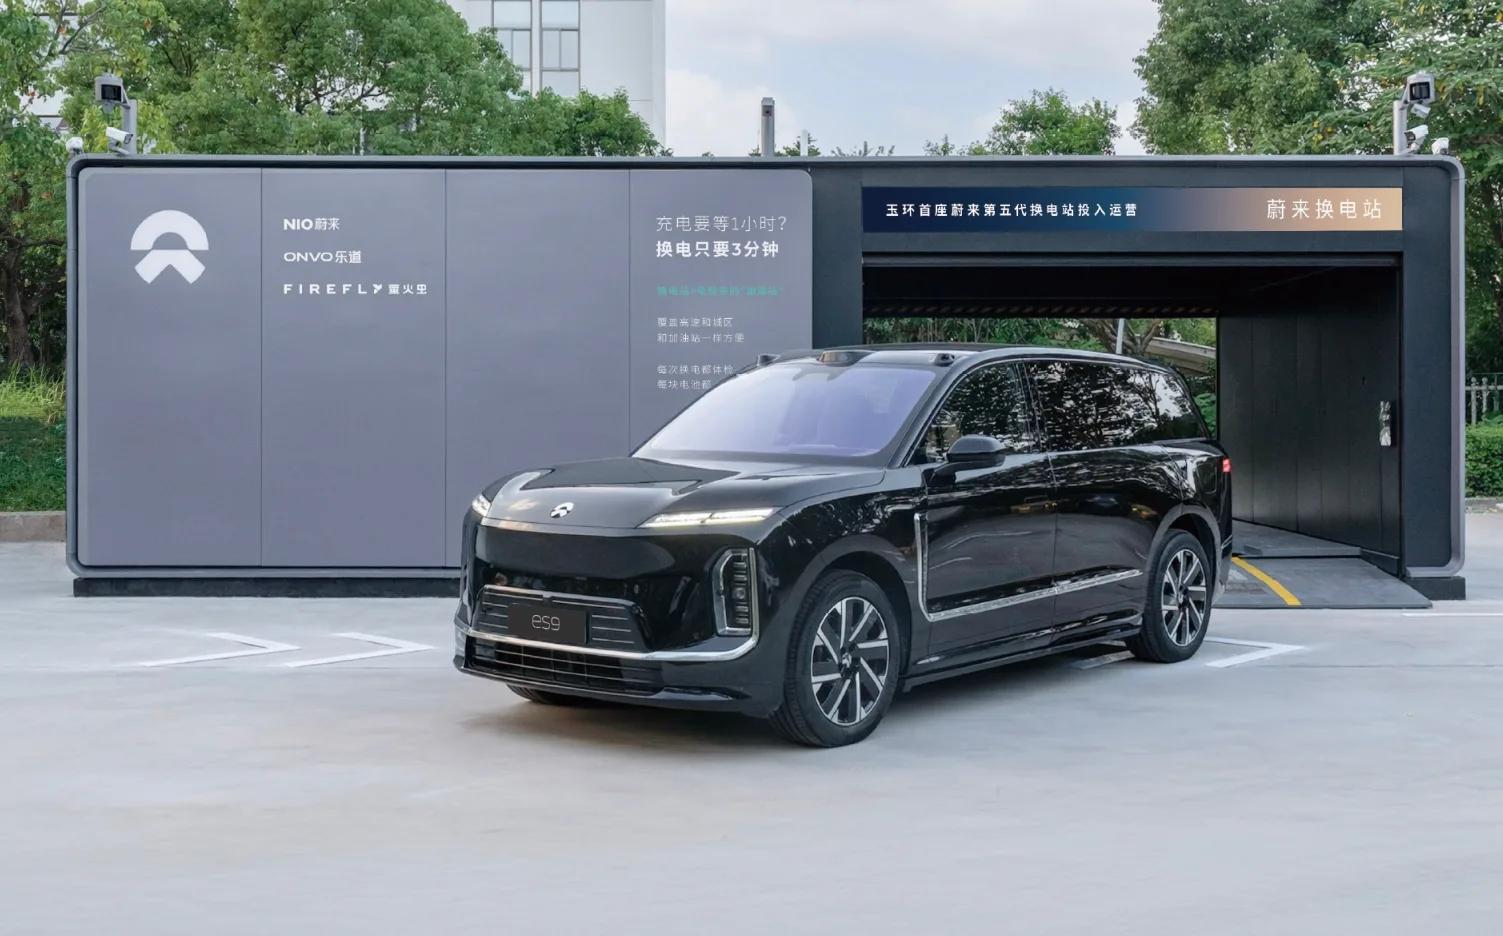
(图源:蔚来)
早在2021年,蔚来就已经启动了电芯自研的相关业务,并且规划了年产能100GWh的电池工厂,同时在2022年,内部也设定了2024年自研电芯上车的目标。
不过随着蔚来经营状况的波动,其自研电池业务也因此陷入停滞,曾在2023年NIO Day发布的46105大圆柱电芯,原定搭载于蔚来ET9的120kWh电池包中,但最终未能正式落地,ET9最终的上市版本,也换用了宁德时代的电芯。
但随着蔚来从去年下半年开始销量逐渐回暖,自身财务状况有所好转,也开始逐步重启自研电池的相关业务。
今年2月,蔚来电池科技(上海)有限公司成立,标志着蔚来在电池研发领域的布局进一步深化。蔚来相关负责人在接受媒体采访时表示,该公司也在加速固态电池技术研发,有望在2027年后实现相关技术的规模化应用。
也就是说,现阶段蔚来自研电池业务,兼顾了短期内可落地的大圆柱电芯,也布局了中远期的固态电池业务。
不过就现阶段而言,蔚来还不能像理想一样,直接降低与外部供应商的合作程度,将部分产品直接切换为使用自研电池。并且由于最近销量的提升,蔚来还甚至加强了与宁德时代的合作。
在电车通看来,蔚来拿到的剧本,放在汽车行业中也并不出奇,无非就是自研历程曲折,以及选择了更多的供应商而已,对于用户实际体验的影响可以说是微乎其微。
但作为行业中为数不多支持换电的品牌,蔚来能否平衡好不同供应商电池在性能、密度上的差异,并让来自不同供应商、容量和规格各异的电池能在换电网络中高效流通,是一件十分考验运营水平的事情。
值得一提的是,蔚来也在今年官宣了与吉利在充换电领域的合作,后续吉利系换电车型推出后,蔚来又该怎样让这些合作车型融入自身的换电网络之中,这也十分考验蔚来的运营能力。
(图源:蔚来)
所以,蔚来自研电池的难点并仅仅在于造出一套性能出色且安全可靠的电芯单体和电池包,更为重要的是,自研电池能否顺利融入换电体系,同时保持整个换电网络的高效与安全。在这一点上,蔚来承受的风险则要高于其他非换电品牌。
不过,既然自研电芯的进程已经重启,那么就期待今年NIO Day上蔚来官宣的新进展吧。
从吉利到理想再到蔚来,车企自研电池到底在争什么
这几年,新能源汽车行业中有一个明显的趋势,就是自研。而电池作为新能源汽车的核心零部件之一,自然引得不少车企投身相关领域的研发探索。
其中,已经有不少车企完成了电池整包或电芯的自研工作,并且在一定程度上实现了对传统电池供应商的替代。
例如吉利,其旗下的威睿能源负责电芯技术的研发工作,同时衢州极电负责电池的生产制造业务,其推出的神盾金砖电池从2023年起就陆续搭载于极氪、领克、吉利银河等多款车型,2025年自研电池出货量更是高达103万台套。不过,吉利系的不少车型也依旧配备宁德时代的电芯,例如极氪9X、银河TT等。
而在有自研电池业务的车企中,今年最具讨论度的莫过于理想。今年9月,理想正式官宣了自研电池业务的相关进展,并表示年内将把除L9以外的所有车型更换为自研电池。但值得注意的是,其自研电池的电芯由理想自行研发,并交由欣旺达和中创新航代工生产,理想目前暂无自产电芯的能力。
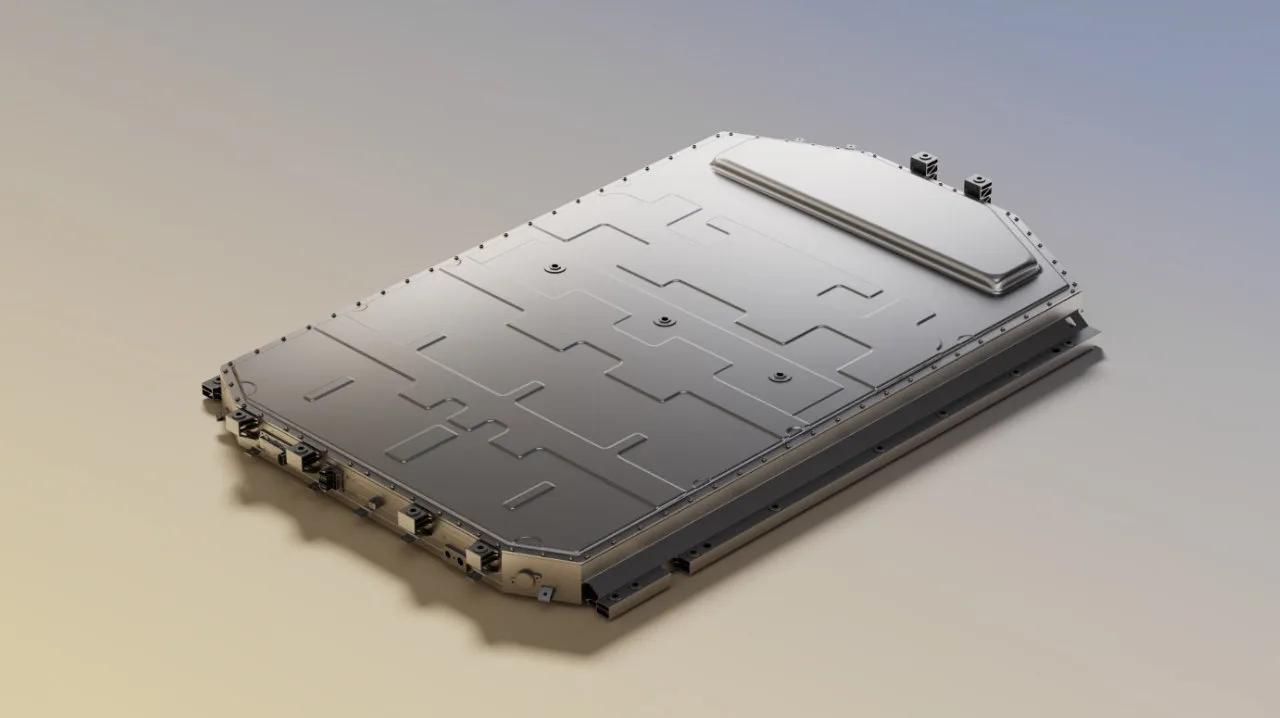
(图源:理想)
除理想之外,零跑也在推进自研电池布局,今年其自研电芯产线已经投产,首期产能可以满足50-60万辆车的需求。
从上面这些案例中不难看出,现阶段能够完全依靠自研自产电池来供应自家车型的,除了靠电池产业起家、同时也是动力电池供应商的比亚迪之外,就没有其他品牌了。
并且,大多数车企对自研电池的探索还处于起步阶段,这些车企要么自己没有电芯生产能力,要么自研电池覆盖不了自家车型的需求,最终还是得靠供应商们来“兜底”。
所以,电车通认为,现阶段车企们的自研电池业务,暂时威胁不到电池供应商们的生存空间。
但不可否认的是,当车企有了动力电池的研发和生产能力之后,就已掌握了一部分博弈的主动权,从而在与供应商的谈判中获得更多议价空间,也有助于在电池供应紧张时拿到更充足的产能。
也就是说,供应商的电池现阶段还不至于沦落到没人买的地步,例如宁德时代的电池,依旧还是不少消费者和车企的第一选择,但这样的趋势,也势必会让供应商们有更强的危机感,迫使这些电池厂商探索更先进的技术,不断提升产品竞争力,从而带动整个产业的高效发展。
汽车电池,迎来“战国时代”
现在各家车企纷纷布局动力电池的画面,其实有点似曾相识。
智能手机行业和早期的新能源汽车行业,也都经历过这种百花齐放的状态,也就是无论企业是否有过相关的经验,都想踏进这个行业来分一杯羹。
不过,动力电池行业又和上述两个行业有所不同,参与这场“混战”的大多数都是车企所孵化出的自研电池业务,其核心目的还是在一定程度上解决电池的供应问题,打造出更符合自身需求的电池包。
但从客观结果来看,不管企业的出发点如何,现阶段动力电池行业已经在一定程度上进入了多家品牌互相竞争的阶段,即供应商之间的竞争、车企自研电池业务与供应商之间的竞争等,倘若这种趋势继续下去,属于动力电池行业的“战国时代”也可能很快到来。
其实在电车通看来,这样的“混战”并不会持续太久,因为动力电池的自研自产投资巨大,如果没有规模效应,就很难产生明显的经济效益,对车企而言反而是一种负担。
至于未来行业趋势会怎样发展,电车通猜测,除了已经取得成果的车企之外,更多的车企还是会回退到与电池供应商联合定义的模式,也就是像小米龙甲电池一样,由车企主导产品定义、深度参与电池包和电芯设计,但核心技术仍由电池供应商提供。
毕竟《三国演义》开篇有云“天下大势,分久必合,合久必分”,那么,谁又会是电池行业中终结“战国时代”的“秦王”?
