

 搜索


特斯拉最有辨识度的赛博皮卡,要绝版了!
从2019年发布时一锤砸碎玻璃,到2023年量产时被机关枪扫射车身,Cybertruck这些年没少出圈。
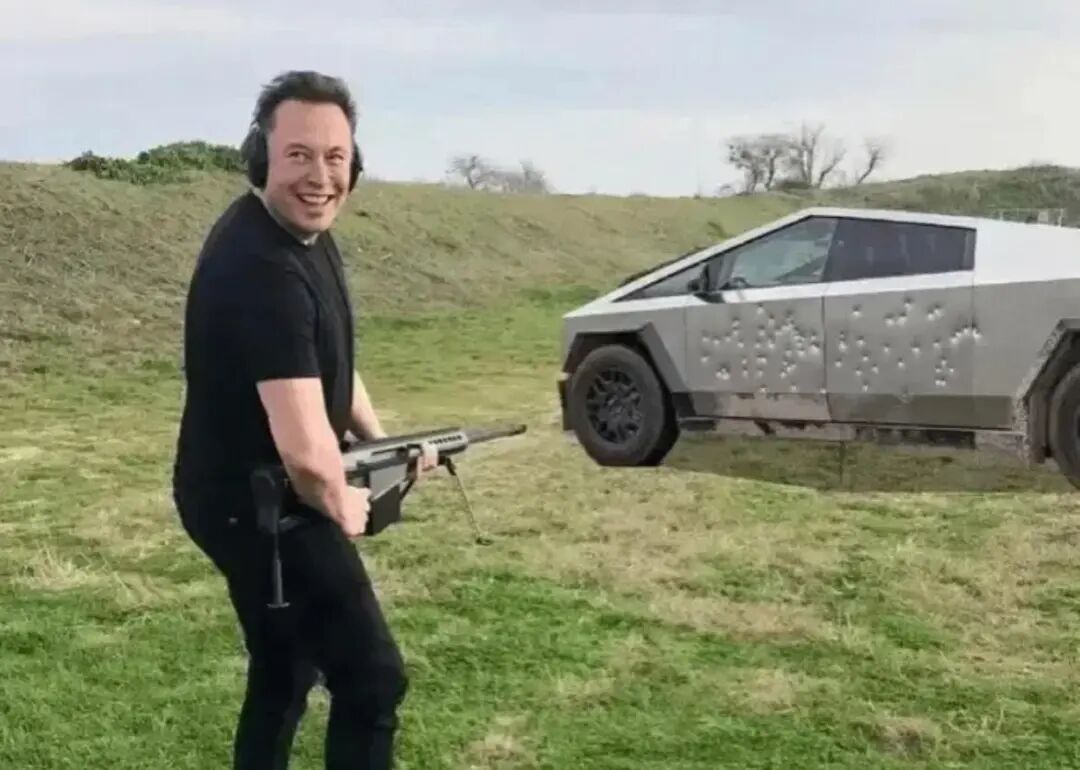
结果,正式交付才两年多,马斯克就宣布:准备停产!
更戏剧性的是,老马还特意辟谣:不是因为这车不赚钱,而是我找到了更赚钱的业务
特斯拉最“短命”车型,2年停产
11月6号,马斯克在社交平台X上确认,特斯拉计划于2027年年中左右结束Cybertruck生产,为Cybercab腾出更多制造资源。
Cybercab是老马从入主特斯拉Day 1就一直存有执念的终极产品和商业模式,所有人都知道“太子”扶正上位是迟早的事,所以这次的消息被讨论最多的,是那个被马斯克放弃的“弃子”——Cybertruck。
外界首先关注的是订单。马斯克表示,Cybertruck目前的订单已经超过停产前能够完成的产量,特斯拉还计划增加生产班次,尽可能交付更多车辆,但仍有一部分预订用户需要退还定金。
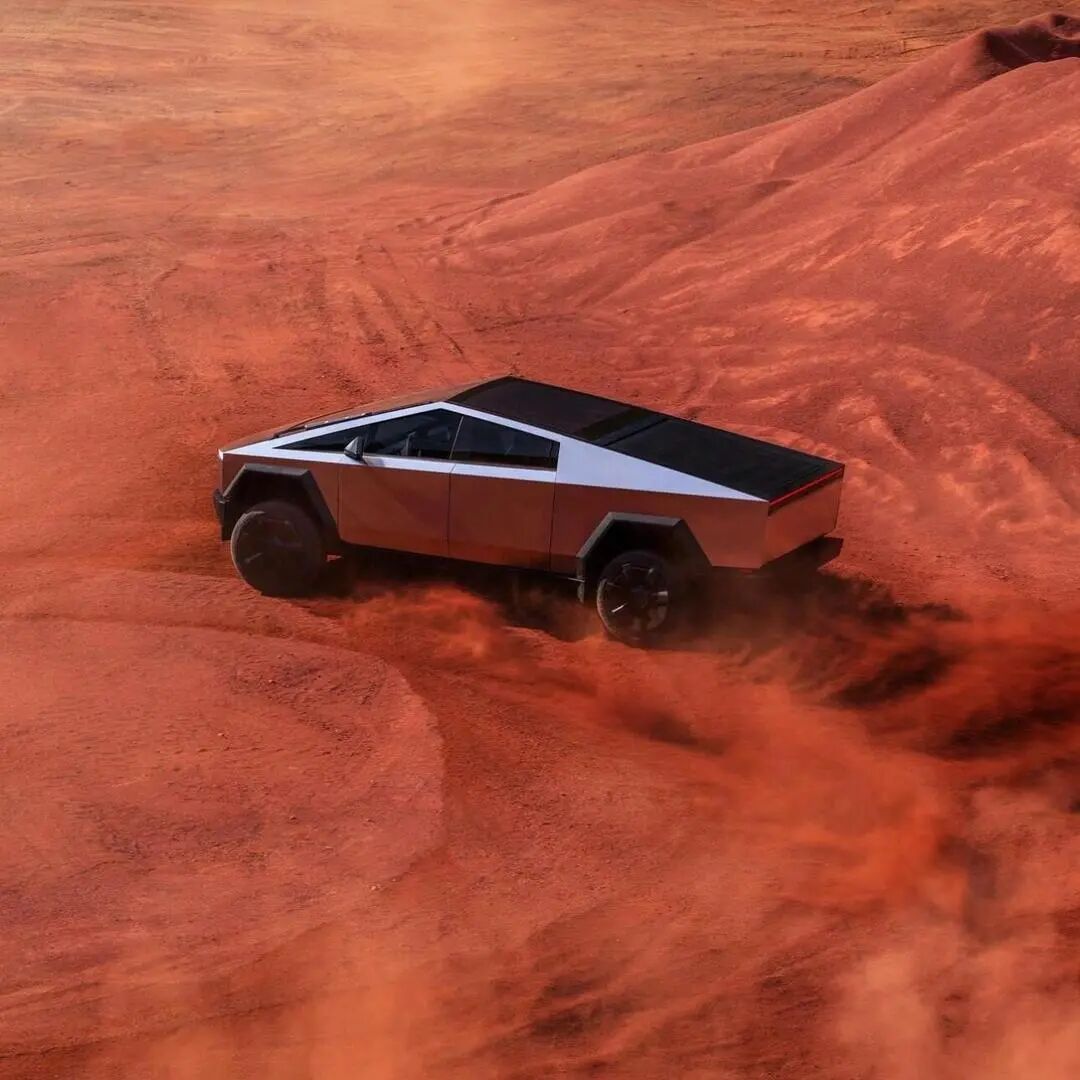
这让停产显得有些反常:还有订单,甚至还有不断的新增订单,但生产线却要关了。
于是有不少网友猜测,肯定是Cybertruck亏得比较狠,马斯克及时止血,毕竟2023年Cybertruck发布时,老马号称订单百万,计划年交付25万辆。
但最终,2024年交付3万多辆,2025年只交付了2万多辆,所以有理由质疑Cybertruck项目整体亏了不少钱。
但马斯克也做了解释,Cybertruck本身是盈利的,决定停产主要考虑的是机会成本。
这句话有两个重要信息,首先是“Cybertruck本身盈利”,指的可能是单车层面的确能赚钱,毕竟售价摆在那里,平均8万美元多,但仍然不能证明整个Cybertruck项目本身是赚钱的。
另一个层面,是“机会成本”,老马的说法是,继续生产这款皮卡,需要占用大量厂房、设备和工程资源;把这些资源投入Cybercab,预期能够创造更高的价值。
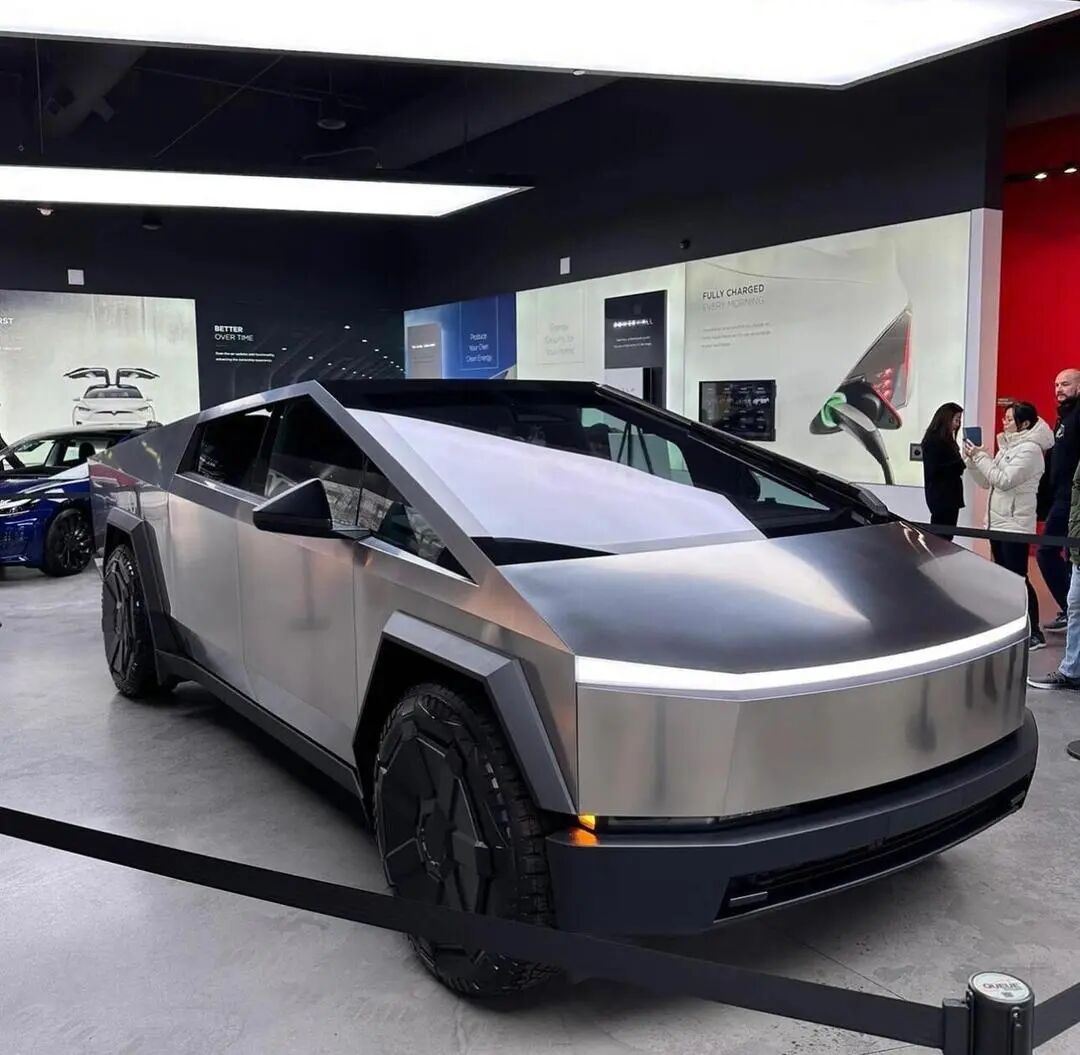
好,Cybercab这一头我们先按下不表,只看Cybertruck的相关描述,老马的话其实是有矛盾的:
既然Cybertruck的需求一直大于产能,本身又能盈利,继续生产迟早能收回项目投入,那为什么不再建一座工厂?
这样的反商业逻辑行为,马斯克给出的解释是,建设一座能够大规模量产的工厂并不容易,建设、生产线调试和产能爬坡都需要时间,特斯拉能够投入的工程人员也有限。
换句话说,继续维持Cybertruck的复杂生产体系,要么这款车本身能让老马看到优秀的增长潜力,要么就是特斯拉家底足够丰厚,并不在乎一直维持着低利润业务。
但显然这两点,如今的特斯拉都满足不了。
这番回应,实际上把Cybertruck停产的原因说得比较清楚了:市场需求、制造难度和资源分配,共同决定了这款车的去留。
回看Cybertruck的产品历程,这种矛盾早有迹象。
2019年11月,Cybertruck首次亮相。棱角分明的外形、不锈钢车身,让它迅速成为汽车圈的热门话题。发布会上,马斯克安排了一场车窗抗冲击演示,设计师用金属球砸向玻璃,结果玻璃当场开裂。
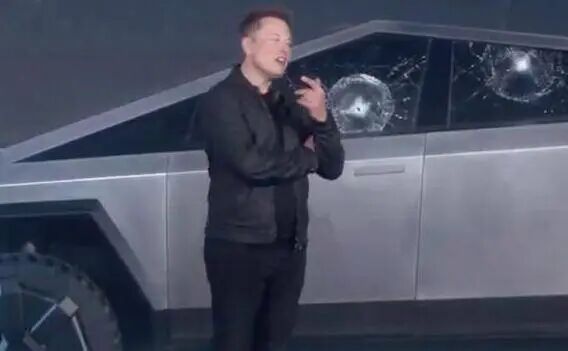
这段意外画面反而让Cybertruck获得了更广泛的传播。
发布会上,特斯拉给出的目标相当激进:起售价低于4万美元,续航最高达到500英里,马斯克还曾预计年销量能够达到25万辆。随后,预订量一路攀升,他甚至公开表示订单已经超过100万辆。
但从发布到真正交付,Cybertruck等了四年。
2023年7月,首辆量产版在得州超级工厂下线;同年11月,特斯拉开始向用户交车。交付活动上,马斯克又安排了枪械射击测试,试图展示车身的坚固程度,相关视频再次引发传播。
热度很高,制造难度也随之暴露出来。
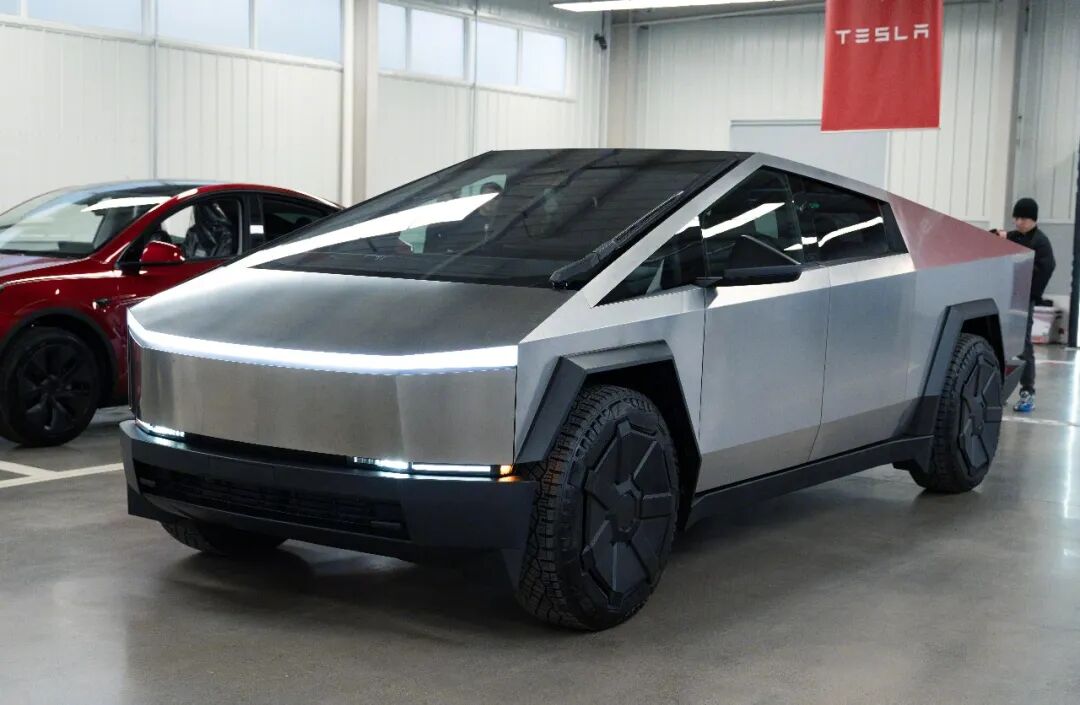
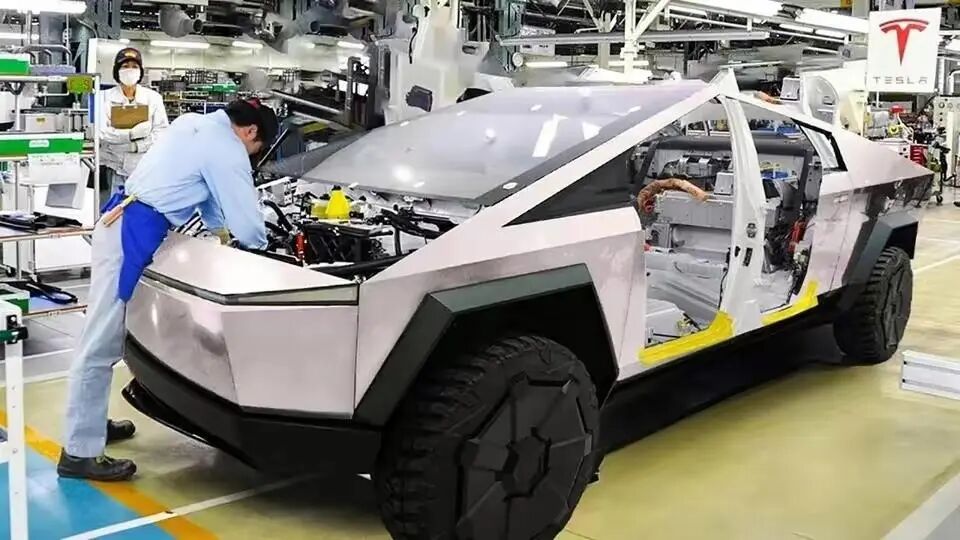
Cybertruck采用不锈钢外覆盖件,材料硬度和强度较高,成形、弯折和装配都比常见车身覆盖件更难处理。板件尺寸精度、装配间隙和表面质量,都对生产工艺提出了更高要求。
量产交付后,车身面板对齐、不锈钢车身生锈等问题陆续受到关注,车辆也经历了多轮召回。
这意味着,Cybertruck的独特设计需要一套相应的制造体系来支撑,它带来了鲜明的产品辨识度,也增加了生产环节的复杂度。
对于一款预期大规模走量的车型来说,生产线能否稳定、高效地持续输出,和产品本身同样重要。
但市场表现没有达到最初的预期。
行业机构估算,自2023年11月开始交付以来,Cybertruck累计销量约为7.1万辆,而这其中,SpaceX在2025年还采购了价值约1.31亿美元的Cybertruck。
考虑到这笔采购实际上是老马左手倒右手,那么实际面向普通消费者的市场需求,显然更小。
把这些信息放在一起看,Cybertruck遇到的是一个比较现实的经营问题:它有自己的用户群,也能贡献销售收入,但市场规模远低于最初设想,生产体系又相对复杂。
继续扩大产能,需要投入更多制造资源;如果销量无法同步增长,这些新增投入就很难获得理想回报。
也正是在这里,Cybercab进入了特斯拉的产能分配方案。
Truck告别,让位Cab
马斯克所说的“Cybertruck机会成本高于Cybercab”,听起来像一句经营术语,背后其实是一道很具体的算术题:
同样一批厂房、设备和工程师,投入哪款产品,最终能够带来更多收益?
先看Cybertruck。
它的商业模式比较直接:采购原材料和零部件,投入工厂设备与人工,生产一辆皮卡,再卖给消费者,获得整车销售收入。
交付后,特斯拉还可以通过维修、零部件和软件功能获得后续收入,但主要收入仍然来自车辆销售。
这套模式的经营结果,主要取决于卖出多少辆车、每辆车能贡献多少毛利,以及生产线能否保持足够高的利用率。
Cybertruck销量没有达到早期规划,意味着它的生产线很难仅靠扩大产能来摊薄制造成本。尤其是复杂工艺带来的设备和人员投入,会让低产量状态下的资源效率变得更加重要。
Cybercab则有另一套收入逻辑。
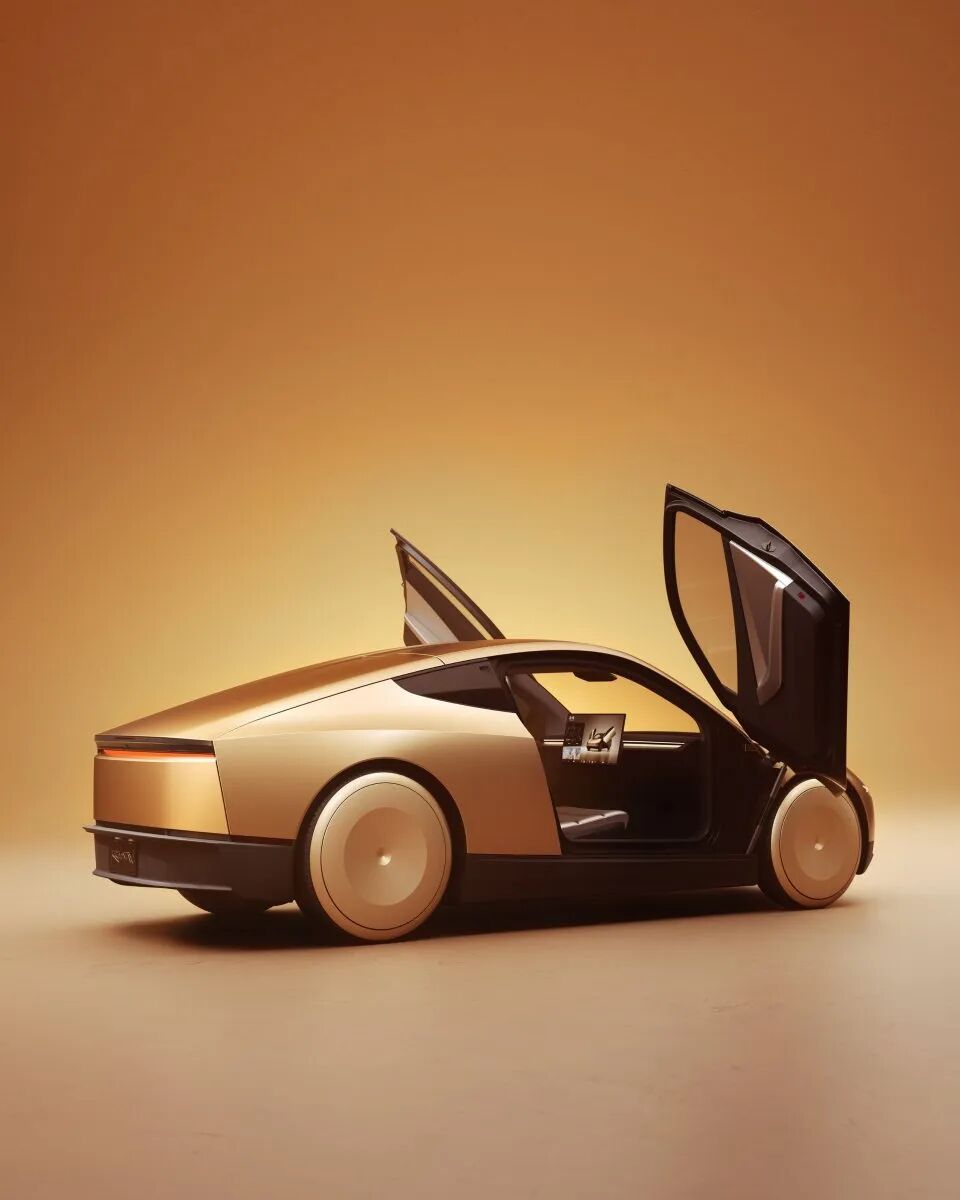
双座车型,无驾驶舱,核心任务是进入自动驾驶出租车运营体系。特斯拉既可以把车辆销售给第三方,也可以自己购置车辆、组建车队,通过每一次载客服务获得收入。
两种模式的区别,直接影响了单车经济性的计算方式。
自营Cybercab,车辆交付是投入的开始。后续还要考虑车辆折旧、充电、清洁、维修、调度和运营管理成本,再把每天的订单收入、车辆利用率和整个使用周期内的现金流纳入计算。
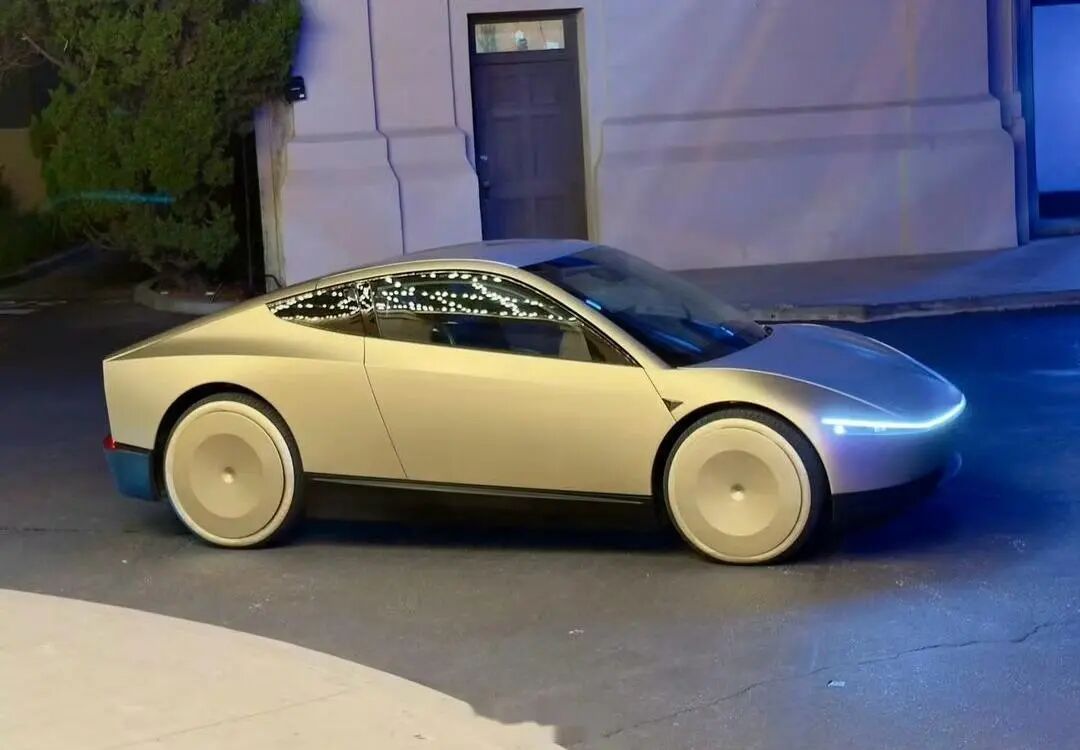
一辆Cybercab如果每天能够完成更多订单,空驶时间和维护成本又能得到控制,它在整个生命周期内就有机会持续产生收入。
自动驾驶软件也会影响这笔账,系统运行效率越高,能够覆盖的运营场景越多,车辆的有效运营时间和接单能力就越有提升空间。
这也是特斯拉愿意把更多资源转向Robotaxi的原因:它希望把汽车制造能力延伸到出行服务业务,让车辆在交付之后继续成为收入来源。
如果Robotaxi能够在更多城市开展商业运营,车队规模就会成为业务扩张的重要基础。车辆越多,可提供的运力越大;自动驾驶系统、调度平台和运营网络也有机会随着车队扩大而提高效率。汽车在这里同时承担了硬件载体和服务入口的角色。
只不过这套设想对制造端的要求,就是极致的简单、高效,也就是每占用一单位制造资源,能够创造多少经济价值。
Cybertruck的工艺复杂度、实际销量和产能利用率,会影响它的单位制造成本;Cybercab则在车辆制造成本和后续持续性营收上完胜。
特斯拉的1.0阶段是靠新鲜idea出圈,2.0阶段是靠上海工厂的能力,获得和主流车企同桌吃饭的资格。
但老马根本无意在制造业这张桌上逗留。
过去,车企主要围绕消费者的购车需求安排生产,车辆销量决定产能投入。
如今,特斯拉直接把产能与自动驾驶服务的覆盖范围、运营能力和软件业务需求直接关联。
所以Cybertruck退场,是3.0阶段的开始,特斯拉当然还有一部分汽车生产制造任务,但已经蜕变成企业核心Robotaxi业务的陪衬、辅助。
