
 搜索

今年内存涨价,上游算力厂商赚得盆满钵满,AI和云服务巨头不得不承担巨额的资本开支。据TrendForce集邦咨询预计,2026年八大主要云服务商合计资本支出将超越7100亿美元,年增长率约61%,包括持续采购英伟达、AMD GPU方案等。
在这种情况下,谁还愿意花钱投入高风险的一级市场,大抵能说明谁还能在主业之外还有足够的资本和动力去做股权投资和生态布局?
据 IT桔子数据统计,投资最活跃的20 家全球科技与 AI大厂在2026年前十个月合计出手553笔(含基石轮投资 、并购),按照出手次数来看, 英伟达以63笔居于全球榜单 之 首,均为一级投资;腾讯投资虽以 61笔排名第二,不过有11笔基石轮和1笔二级投资,剔除后有49笔一级投资;而百度风投对外投资出手53笔 ,总数量排名第三 。
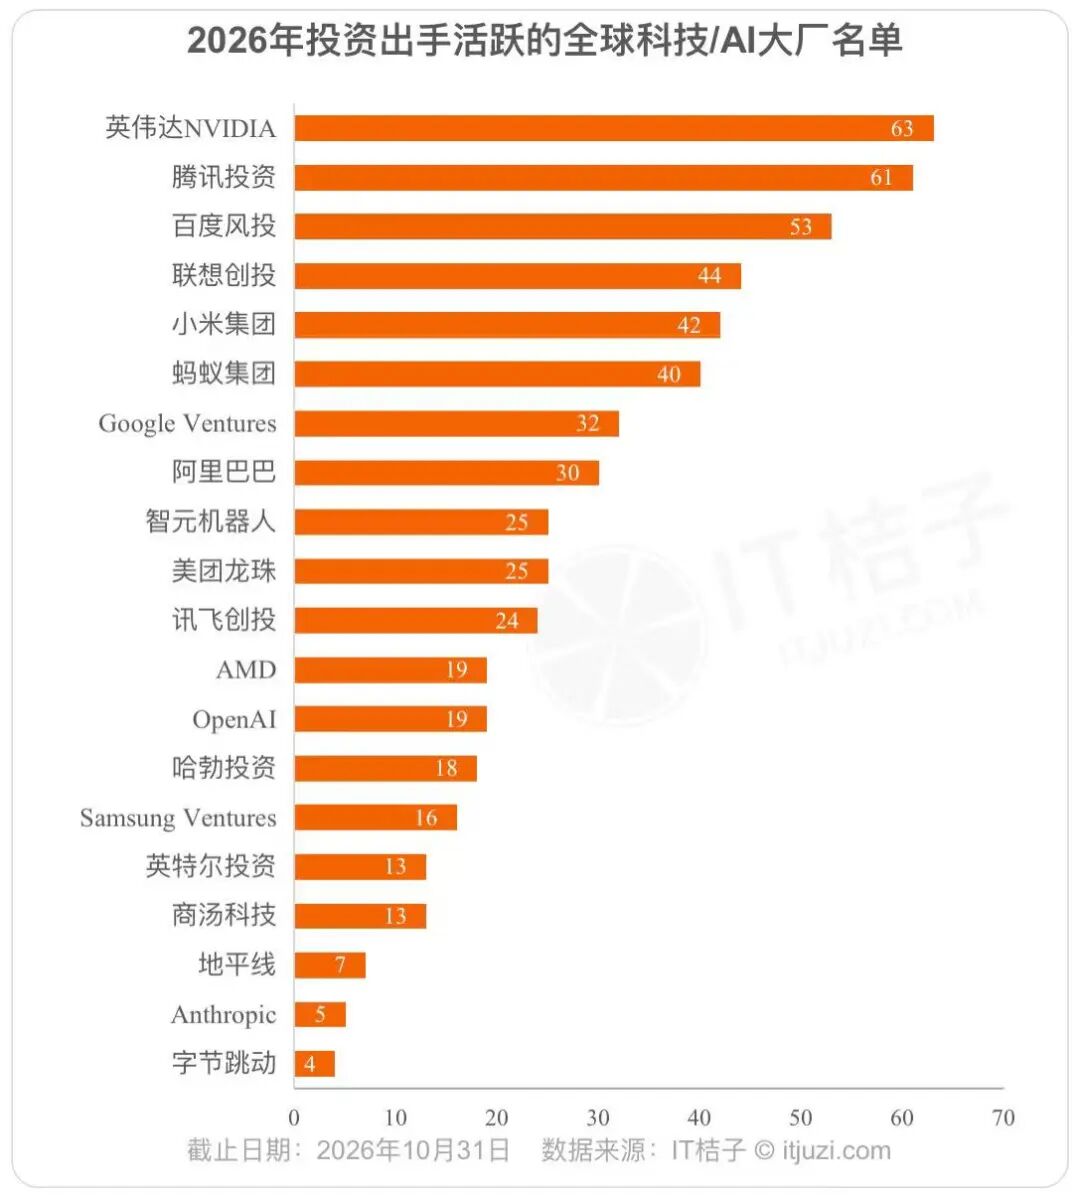
这20家科技大厂在2026年的投资节奏大部分保持了加速前进的姿态,超越了去年,账面看,一级市场的“金主年”回来了。
三类金主,三种不同的打法
大厂的每一笔投资,到底是在买什么呢?
为了简化理解,我们把投资最活跃的“金主”归分三类人:卖铲子的、修水渠的、圈矿的,在AI产业链的不同生态圈位置,也直接影响到他们的投资逻辑和出手方向。
一是手握算力和芯片的老巨头,包括英伟达、AMD、英特尔和华为;他们的主业是算力和硬件,可以说是卖铲子的,投资的第一目的不是财务回报,而是锁定需求侧。
英伟达是其中最典型的代表,其几十笔的投资砸向需求侧,即“会买GPU的人”,包括像 OpenAI、Anthropic、xAI,全部是英伟达的头号算力买家。这种投资额与客户采购额高度同构的结构,已经不是财务投资,而是需求侧补贴。
当算力成为稀缺品,投资的意义从财务行为退化为供应链管理行为。
二是掌握入口和场景的互联网大厂,如BAT、蚂蚁集团、小米、字节、美团、谷歌、联想等;他们修的是“算力—模型—场景—现金流”的渠。渠修到哪,钱就从哪过。
投资对他们来说,更像是建立护城河,做生态,避免其他创业公司可以完全绕开他们的入口、接口。
三是原生AI新大厂,比如OpenAI、智元机器人、商汤科技、地平线等,是圈矿的。他们的目标是矿权——模型入口、机器人本体、垂直数据、Agent平台。
其中,OpenAI是今年最激进的收购型AI大厂,全年收购了12家公司,远多于投资数量,且花费金额超10亿美元,其收购标的集中于“让模型落地的能力”,包括Python工具链(Astral)、云端执行环境(Ona)、工程交付团队(Tomoro、Northslope)、垂直场景数据(Torch、Orchestra Bio)等。
Anthropic在2026年收购了4家初创公司,包括两家AI药企Mithril Medicine、Coefficient Bio,后者的收购金额更是高达4亿美元,全股票交易。
美国两大头部模型公司的判断是靠少量参股买不到落地能力,需要完全收购来实现核心战略价值——防止模型能力商品化后,利润被云厂、芯片厂、应用开发层层分走。
不过,他们落地的方向点又不同,openAI侧重企业交付,完善企业工作流链条;而Anthropic看起来是在下重注AI生命科学和制药领域。
最大看点:新贵智元机器人用25笔挤进巨头饭局
榜单里最出人意料的是独角兽智元机器人,2026年的投资笔数竟然有25笔,和美团龙珠并列第九,从投资活跃度来看,压过了科大讯飞,更超越了 OpenAI与AMD。
过去几年,人形机器人常被质疑为“发布会物种”:能走两步、能握手、能空翻,但离赚钱很远。
智元作为国内具身智能新贵的代表,仅成立四年的时间,却在2026年保持高频投资,虽然在金额上以早期投资、不足亿元的小额为主,但从灵巧手、关节电机、芯片传感器,再到数据闭环、仿真训练,智元或是以内部孵化、独立公司,或是以对外战略投资的方式,逐步构建起一个覆盖上下游的具身智能生态圈。
智元开始相信具身智能已经进入全面的供应链和生态竞争阶段,它面对的对手不是一家创业公司,而是特斯拉、Figure、宇树、优必选等。
具身智能是中国大厂的共识,但各家重点不同
2026年中国科技大厂集体加仓的赛道是具身智能,它在中国已经成为了共识,还有一条完整可投的零部件供应链,这是美国所不具备的。
根据IT桔子统计,智元25笔中机器人投资占15笔、百度风投有17笔、腾讯11笔、小米9笔、美团龙珠9笔、蚂蚁8笔、阿里巴巴8笔、联想创投7笔、讯飞创投4笔、商汤4笔、地平线3笔、字节跳动3笔,他们在2026年全都投了具身智能、机器人。
但是,他们“重点投的环节完全不同”。
互联网巨头重仓头部通用和垂直场景的本体厂商。
比如腾讯今年投了小鹏机器人、天机智能,阿里巴巴投了苏度科技、至简动力等,美团投了地瓜机器人、法奥机器人,字节今年只投了自变量机器人,小米偏好消费级/陪伴类机器人。尤其值得一提的是,腾讯、阿里、美团和京东都同时在出手了一家高估值的AI机器人公司Sharpa,A轮即拿下45亿元融资。
本体厂在往上游走。
智元的15笔机器人投资清单里,泉智博(关节电机)、蓝点触控(触觉传感)、灵猴机器人、墨甲机器人等,大多指向零部件与本体,相当于投了机器人产业的供应链。
AI公司买“执行力”和“大脑”。
商汤科技的4笔具身智能投资集中在关节与动力电驱等执行层,还投了具身智能大脑公司原力灵机。
芯片公司押“动力总成”。
巧合的是地平线今年投的3家具身创业公司名字都带“动力”:曜行动力、叮当动力、章鱼动力,全部在种子/天使轮押注,还是前员工创业的项目。
2026年美国AI大模型厂商更激进地投资,把资金越来越多分配给了算力、版权、模型分发渠道、应用层,而不是只养研究员;中国的科技大厂则在集体押注具身智能。
说到底,这些AI巨头们的投资暴露的不仅仅是谁更有钱,而是未雨绸缪在为自己构建难以被替代的产业生态位。