

 搜索


北京光联芯科智能科技有限公司近日宣布完成近10亿元A+轮融资,距A轮融资不足三个月,2026年内两轮融资合计近15亿元。公司投后估值超过10亿美元,成为国内片间光互连(OIO)赛道首家独角兽。随着AI算力集群持续扩张,传统电互连面临带宽、功耗和传输距离等瓶颈,CPO与OIO加速由技术验证走向产业化,光互连赛道热度持续升温。
两个月两轮融资,跑出国内OIO首家独角兽
近日,北京光联芯科智能科技有限公司宣布完成A+轮融资,金额近10亿元,由国寿资本、招商局资本、星连资本、中信建投、河南汇融等机构投资,裴振华、赵洪修等企业家以个人身份跟投,红杉中国、高瓴创投、君联资本等老股东继续加注。投后估值超过10亿美元,光联芯科由此成为国内片间光互连(OIO)赛道首家独角兽。
距上一轮融资不足三个月。2026年6月,公司完成近5亿元A轮融资,由高榕创投、联想创投、基石资本联合领投,普洛斯隐山资本、仁爱资本、芯禾资本及裴振华等跟投,君联资本、红杉中国、高瓴创投、真知创投、尚势资本等老股东继续加码,估值与累计融资规模双双刷新国内光互连初创公司纪录。两轮相加,光联芯科2026年内融资近15亿元。
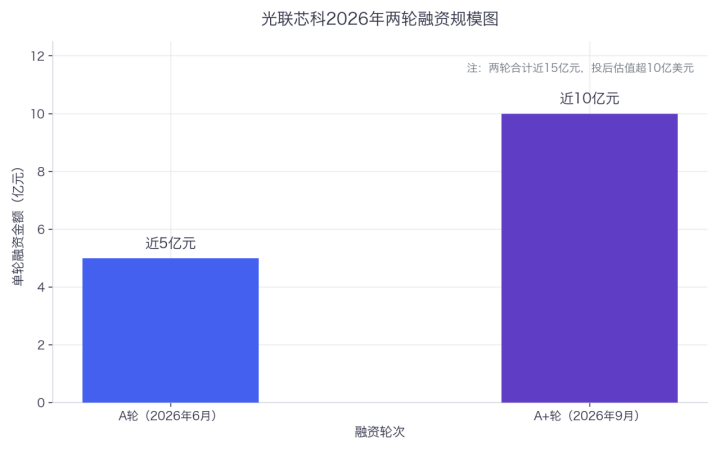
【图表:光联芯科2026年两轮融资规模图】
A+轮融资规模接近上一轮的两倍,折射出资本对光互连赛道的持续关注。
从融资履历来看,真知创投从起步阶段即深度孵化并连续投资三轮,红杉中国与高瓴创投进入天使+轮,君联资本领投Pre-A轮。2026年3月,公司宣布累计完成数亿元融资;2025年11月,红杉中国、高瓴创投联手领投公司新一轮融资,创下当时国内光互连赛道规模较大的早期融资纪录之一。此次A+轮融资将进一步支持公司技术研发和产品产业化。
光联芯科是谁:成立两年多的“全光互连”先锋
光联芯科成立于2024年2月8日,法定代表人陈超,总部位于北京市海淀区,是一家专注于片间光互连(Optical Input/Output,OIO)技术研发的科技型中小企业。公司主要面向高性能计算和AI算力集群,提供芯片级光学互连解决方案,业务涉及硅光芯片、共封装光引擎及相关技术服务等领域。
技术方案上,公司以自研硅光芯片和共封装光引擎为核心,在芯片级封装内完成电信号与光信号的高速转换,大幅缩短传统可插拔光模块架构中的高速电信号PCB传输距离,降低由长距离走线带来的损耗与功耗,为AI算力集群提供高带宽、低功耗的互连支持。
产业化进度上,据公司副总裁张巍巍在2026年光博会期间介绍,光联芯科已开发国内首个12英寸硅光量产工艺,计划于2026年第三季度在12英寸晶圆上实现3.2T至32T微环硅光芯片的规模化落地;公司还发布了可对微环波长进行精准修调的硅光无掩膜可编程光刻设备,并称已实现从光源到光电合封的全链路自主可控。现场展出的3.2T NPO光引擎可在30℃至80℃范围内实现微环实时锁定,在模拟GPU发热环境下完成全天无误码演示。未来两年,公司还将围绕GPU和Switch芯片先进封装,布局100T至200T Switch芯片光交换。
生态建设上,光联芯科方面将英伟达和华为主导的芯片、互连及交换系统一体化方案类比为“苹果模式”,公司则希望联合国内多家GPU厂商,打造标准化、可扩展的开放光互连生态,直接提供标准化光接口产品。市场观点认为,这类技术有望为国内XPU厂商提供新的互连路径,推动国产算力集群向全光互连演进。
OIO:瞄准算力集群的“最后一米”
OIO瞄准的是算力集群面临的“带宽墙”与“功耗墙”。在传统数据中心架构中,GPU间数据传输主要依赖铜互连和可插拔光模块,随着传输带宽持续提升,电信号在PCB上的传输损耗和功耗问题日益突出。
从光电转换位置不断靠近计算或交换芯片的角度,可以用一条向城市深处延伸的高速公路来理解LPO、NPO、CPO与OIO的差异。LPO仍采用可插拔形态,但去掉了光模块中功耗较高的DSP;NPO将光引擎布置在交换芯片附近;CPO进一步将光引擎与交换芯片集成在同一封装基板上,大幅缩短高速电信号传输距离;OIO的目标则是让光互连进一步深入GPU、CPU、XPU等计算芯片的封装内部,将光电转换点推向计算芯片附近。
光电转换位置越靠近核心芯片,越有利于提升带宽密度并降低每比特能耗。据券商研究,在特定产品和系统口径下,CPO方案总带宽可达到1.6T至6.4Tbps,每比特能耗可降至15pJ/bit以下;OIO方案有望进一步向4T至64Tbps带宽和3pJ/bit以下能耗演进。由于不同机构的统计对象和测试条件存在差异,相关数据主要用于反映技术发展方向。
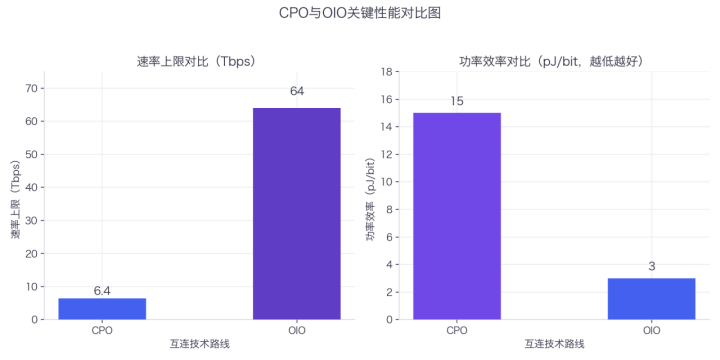
【图表:CPO与OIO关键性能对比图】
更高的带宽密度和更低的每比特能耗,使OIO被视为芯片级光互连的重要发展方向。不过,LPO、NPO、CPO与OIO并非简单的替代关系,在不同距离、成本和可维护性要求下,多种方案仍可能长期并存。
市场空间也在持续打开。随着千卡、万卡集群普及,柜内及机柜间Scale-up互连带宽需求快速增长,部分机构预计其潜在市场空间可能达到Scale-out市场的数倍。机构预计,全球CPO端口销量将从2023年的5万个增长至2027年的450万个;CPO市场规模2027年有望突破50亿美元,2030年增长至150亿美元;光模块整体市场规模2029年有望突破370亿美元。
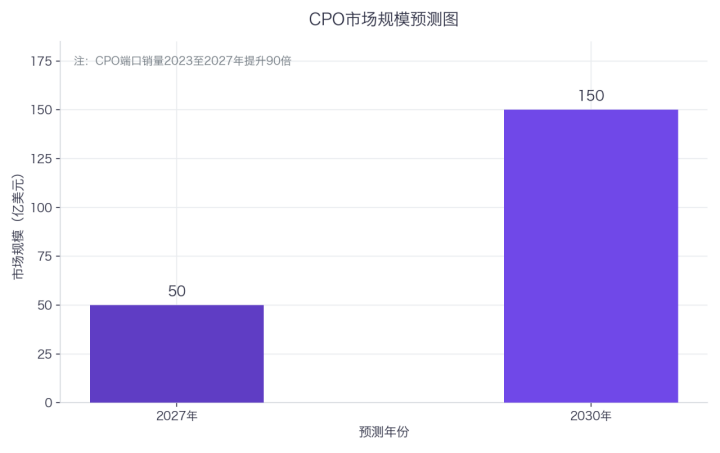
【图表:CPO市场规模预测图】
按照上述预测,CPO市场规模将从2027年的50亿美元增至2030年的150亿美元,达到原来的3倍。OIO则代表光互连进一步向计算芯片封装内部延伸的重要技术方向。
产业风口:从巨头量产到资本竞逐
2026年,英伟达Spectrum-X Ethernet Photonics CPO交换机进入量产阶段,CoreWeave、Lambda和Oracle Cloud Infrastructure成为首批采用方。与此同时,博通51.2T Bailly CPO交换机持续小批量出货,标志着CPO开始由技术验证迈向实际交付。
政策与需求形成共振。政策端持续加强对高速光电芯片、全光交换器件和光电共封装器件等技术的支持,推动智算网络及超节点光电互连技术研发验证。需求端,2026年第二季度,亚马逊、微软、谷歌和Meta四家北美头部云厂商资本开支合计约1712亿美元,AI服务器、算力集群、数据中心、电力及网络基础设施仍是重点投入方向。随着新一代AI机柜的Scale-up互连逐步由铜互连向光互连延伸,单台服务器及单个机柜的光器件用量有望明显增加。
资本也在加速进入。2026年以来,光互连赛道融资密集落地:光电混合算力企业曦智科技于2026年4月登陆港交所,其IPO基石投资者包括阿里巴巴、中移资本、高瓴等机构,基石认购总额约2.1亿美元;初创公司芯光界完成由启明创投独家投资的亿元级天使轮融资,遵循“NPO切入、CPO主流、OIO布局”的三阶段路径。A股市场被纳入CPO概念的公司已超过200家,但各企业的实际技术布局、客户验证和收入贡献存在较大差异。光联芯科成立两年多即成为国内OIO赛道首家独角兽,正是这股浪潮的缩影。
独角兽之后:量产、生态与硬仗
挑战同样具体。行业报告显示,OIO目前仍处于早期工程化验证阶段,从技术验证到规模量产,还需跨过良率、成本、标准和客户认证等多重门槛;国内光互连产业链在高端激光芯片、核心工艺等环节仍存在短板。光联芯科选择的全链路自主可控路线意味着更高的研发投入,连续完成大额融资,将为其量产能力建设和后续技术迭代提供资金支持。
竞争维度上,英伟达Quantum-X与Spectrum-X光互连方案陆续落地,华为以灵衢互联协议推进超节点,国际和国内巨头正通过软硬件协同加快生态建设;国内曦智科技等企业也在Scale-up赛道推进商业化。对光联芯科而言,其开放路线能否凝聚国内GPU厂商、建立统一接口并形成事实标准,将影响公司能否把估值优势转化为产业话语权。
AI算力竞赛的下一程,胜负手正从单颗芯片性能延伸至集群互连效率。随着OIO技术由研发验证逐步走向工程化和产业化,光与电的边界正在重新划定。两个月内连续完成两轮大额融资,只是这场底层互连变革的一个注脚。
