

 搜索


2026年10月26日晚间,圣邦微电子(北京)股份有限公司(A股300661,H股03661)公告:拟以合计83269.8626万元现金,受让上海申矽凌微电子科技股份有限公司58.2878%股份。交易完成后,申矽凌将成为圣邦股份直接非全资附属公司并纳入合并报表。这是圣邦股份平台化战略的又一次关键落子,模拟芯片并购主线随之再度聚光。
一纸协议:定价逻辑与两家公司的账本
先看交易设计。圣邦股份与27名卖方及保证方王玉订立股份转让协议,对应注册资本3497.268万元、股份3497.268万股,卖方均已放弃优先购买权等特殊权利。对价参考差异化定价原则及独立估值师北京坤元至诚的估值报告确定:申矽凌全部股权于2026年6月30日估值为14.3256亿元,58.29%股份对应约8.33亿元,与整体估值吻合。价款分两期支付,先决条件满足或豁免后10个工作日内各付50%;资金来自自有资金、自筹资金及/或H股募资。按香港上市规则,本次交易属须予披露交易(适用百分比率超5%但低于25%),豁免股东批准;董事会6比0通过。
更值得琢磨的是定价:评估采用市场法。收益法会因标的刚跨盈亏平衡点而压低估值,资产法又无法体现设计公司真正值钱的人、产品与客户;市场法锚定可比公司估值水位,本质是按赛道定价。8.33亿元买的不只是账面利润,更是传感器赛道的卡位与整合期权。
买方与标的的家底,决定这份期权值得下注。圣邦股份是国内模拟芯片龙头,主业涵盖信号链与电源管理并延伸至传感器,2025年实现营业收入38.98亿元,同比增长16.46%;归母净利润5.47亿元,同比增长9.36%,全年推出近900款新产品。2026年一季度营收约11亿元,同比增长39%,归母净利润约1.2亿元,同比大增107%,毛利率约51.6%。目前可供销售产品6800余款、覆盖38个类别,2025年研发支出约10亿元、占营收约27%。高研发摊薄在近7000款产品上,形成平台型收入结构:品类宽度带来抗周期能力与新品造血能力。
申矽凌是正处放量拐点的传感器及混合信号芯片设计公司,产品涵盖温度、温湿度传感器及数字接口、数模转换芯片等,已量产数百款芯片,下游覆盖工业、网络与计算、医疗、智能穿戴等领域。技术成色有外部背书:2026年3月,申矽凌官网披露其与高通合作,在新一代Snapdragon Wear Elite平台实现微型化高精度温度传感,CT7117芯片在20℃至50℃生理温度区间测量精度最高达±0.1℃,尺寸仅0.73毫米×0.73毫米。能在高通可穿戴平台拿到设计窗口,说明标的已通过头部大客户认证与微型化工艺的最严苛考验——这是设计公司最稀缺的能力。
财务上,申矽凌正从投入期迈入收获期:2024年净亏损5047.09万元;2025年净利润720.37万元、营业收入23994.53万元;2026年上半年净利润1269.23万元、营业收入15004.63万元,半年营收已达上年全年的六成以上。此外,其2026年上半年经营活动现金流净额为-1463.80万元,放量背后仍有营运资金压力。
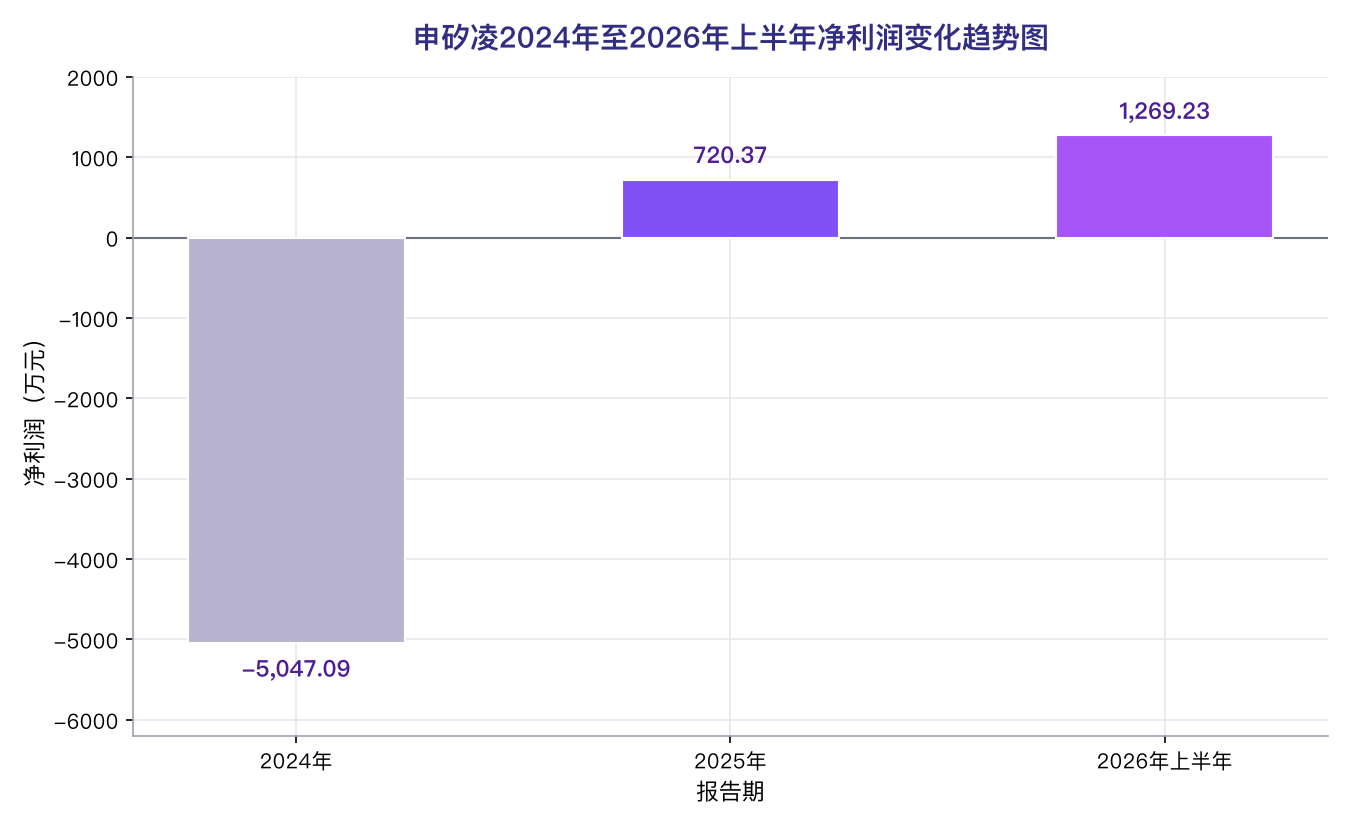
【图表:申矽凌2024年至2026年上半年净利润变化趋势图】
从大额亏损到扭亏为盈再到盈利放大,申矽凌申矽凌收入放量与盈利改善同步出现,产品正处上量通道。在拐点确立后、爆发前介入,既以合理价格锁定控股权,又可承接其后增长红利,时点选择颇为精妙。
整合逻辑:补传感器拼图,复制龙头的平台化路径
圣邦股份在公告中将本次交易定义为模拟芯片赛道的横向业务整合,强调双方产品及应用场景差异化互补,在渠道、客户与供应链等方面协同效应较强。这一定性可拆为三层。
第一层是产品拼图。圣邦以电源管理和信号链为基本盘,申矽凌的传感器与混合信号芯片恰好补上感知一环,产品矩阵延伸至物理世界感知。2023年全球模拟芯片下游应用中工业、汽车、无线通讯、消费电子占比分别为30%、22%、18%、14%,AI终端、人形机器人、汽车电动智能化与数据中心正催生相关高端需求。传感器是真实世界与数字系统的接口,缺了这一环就少了终端创新的入场券。申矽凌重点布局的医疗、智能穿戴恰是温度传感价值最清晰的领域,嫁接圣邦渠道客户体系后有望加速导入。
第二层是并购路线的延续。复盘其历程:2018年收购钰泰半导体28.7%股权,2019年收购上海萍生微电子67.11%、杭州深谙微电子53.85%股权,2020年收购苏州青新方78.47%股权,2021年收购上海方泰电子资产组,2025年先后控股磁阻式传感器企业感睿智能、收购存储芯片企业亿存芯77.5%股权。公司近几年保持每年参控股1至2家企业的节奏,申矽凌是这条路线的自然延伸,也形成磁传感与温湿度传感的双线布局。
第三层是行业范式的中国复刻。龙头成长史就是并购史:德州仪器(TI)、亚德诺(ADI)数十年间以高频并购打通产品纵深、绑定客户体系;据IC Insights数据,2023年全球模拟厂商前十均为海外公司,CR10达68%。华创证券认为,模拟芯片是典型长尾市场,并购是龙头快速补全产品线的必要手段。这一逻辑正在中国加速上演:纳芯微收购麦歌恩、思瑞浦收购创芯微、晶丰明源收购凌鸥创芯。行业观察将模拟芯片并购趋势概括为三点:向车规、工控、AI电源管理聚焦;并购成为龙头补全产品线的必要手段;整合效率决定竞争力。圣邦此次收购的样本意义正在于此——不买同质化产能,补产品线缺失环节、买应用场景增量入口。
周期考题:回暖窗口的加速整合与三道风险题
时点选择值得玩味。模拟芯片行业经历2022年以来的去库存后触底回升:2024年全球市场规模同比下降2.7%,2025年预计同比回升6.7%至843.4亿美元。中国大陆是全球最大消费市场,2024年市场规模约3176亿元,据中商产业研究院数据,这一市场自2021年的1570亿元起持续扩张;但2024年我国模拟芯片自给率仅约16%,中高端市场替代空间广阔。周期上行意味着标的收入端贝塔向上,国产替代锁定长期空间——在回暖窗口整合,等于同时押注周期与趋势两个引擎。
行业回暖已写进上市公司报表。2026年上半年,24家国产模拟芯片上市公司19家营收增长,8家增速超40%;德州仪器、英飞凌7月起相继调价,数据中心相关模拟芯片涨幅最高达25%。港股IPO与并购整合并行,成为国产厂商突破的稳妥路径。2025年前三季度,圣邦股份以9.82亿元营收居国产模拟芯片上市公司首位。
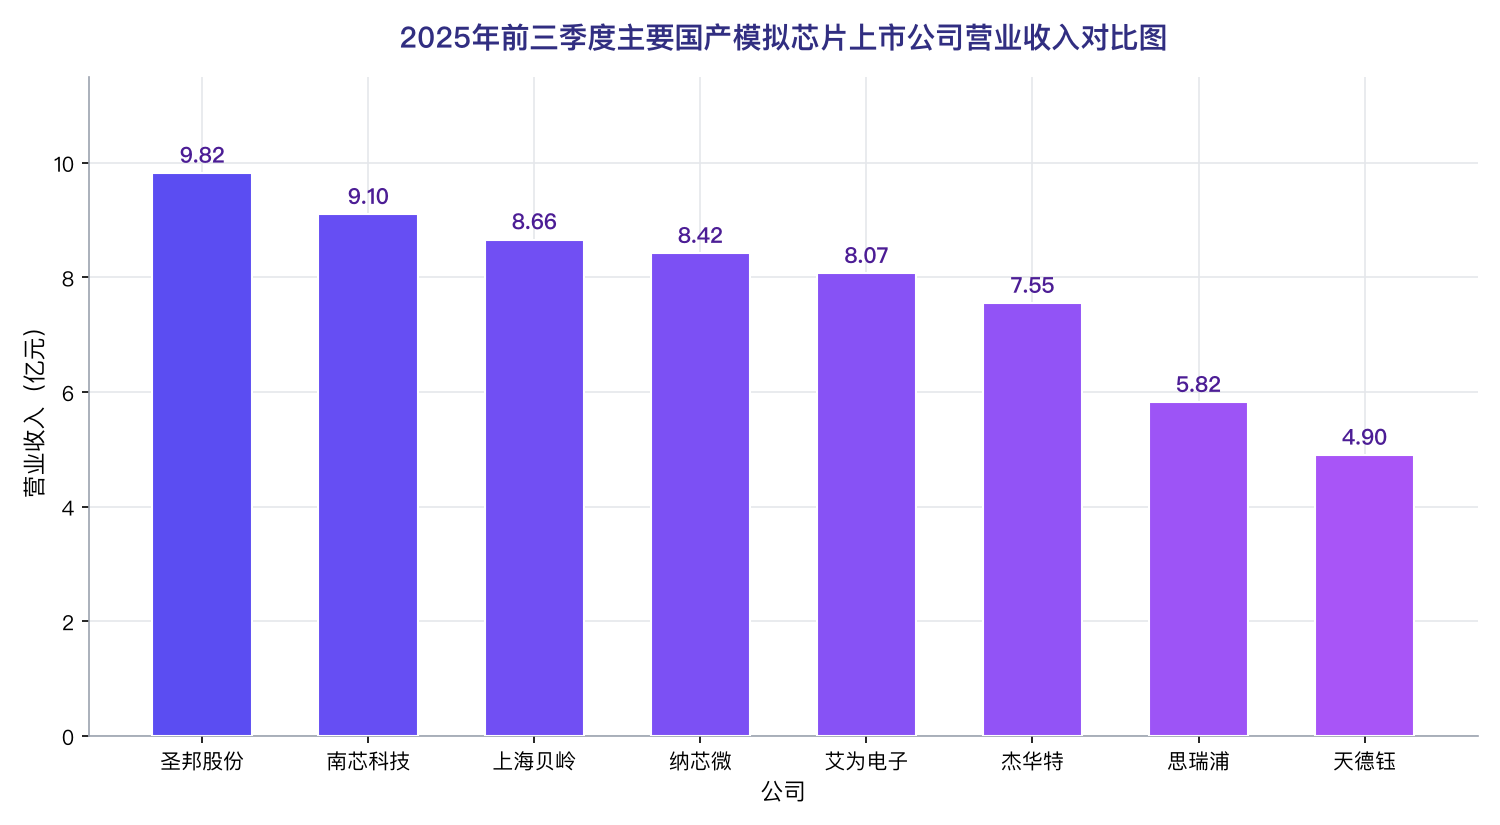
【图表:2025年前三季度主要国产模拟芯片上市公司营业收入对比图】
第一梯队体量差距并不悬殊:圣邦股份9.82亿元、南芯科技9.10亿元、上海贝岭8.66亿元、纳芯微8.42亿元,艾为电子、杰华特、思瑞浦、天德钰依次为8.07亿元、7.55亿元、5.82亿元、4.90亿元;但增速与盈利分化显著——纳芯微、思瑞浦、杰华特营收同比增速均超60%,圣邦股份则以13.06%的营收增长、1.42亿元归母净利润与34.02%的利润增速体现盈利韧性。在体量被快速追赶的格局下,圣邦更需要外延并购拉开品类差距,这是理解本案紧迫性的另一重背景。
公告同时提示:交易完成后将形成一定商誉,若标的公司经营未达预期存在商誉减值风险,后续整合效果亦存不确定性。执行层面,考题至少有三道:其一,申矽凌体量尚小,2025年营收约2.4亿元,不足圣邦股份同期十分之一,短期贡献有限,估值成色取决于协同兑现节奏;其二,标的公司经营现金流仍为负,并表后的营运资金支持与供应链协同将考验圣邦的管理半径;其三,跨品类整合能否产生化学反应,仍需两三个报告期验证。交易拟使用自有资金、自筹资金及H股上市募集资金,公司表示不会对现有财务状况和经营运作产生重大不利影响;A股、H股双融资平台就位,为后续整合预留弹药。
模拟芯片的竞争,终究是产品宽度、客户深度与资本效率的综合较量。8.33亿元买下的不只是58.29%股权,更是圣邦股份向平台型模拟芯片公司演进的关键拼图。在行业回暖与国产替代的双重浪潮中,国产模拟芯片军团正从单点突围走向体系化整合——圣邦这一子,落在趋势延长线上。
