

 搜索


11月11日,台积电资深副总经理暨副共同运营长张晓强在东京出席“2026年日经全球管理论坛”时,给出了一个在半导体行业颇为罕见的形容词——抛物线。他说,AI需求增长迅速,已呈现抛物线式攀升,市场对台积电先进工艺的需求“永无止境”;由代理式AI带动的这股需求,增长速度“甚至超越指数型增长”。
这不是一句即兴的比喻。张晓强同时透露,台积电的客户、甚至客户的客户,都把算力视为AI时代最重要的资源,企业想尽办法获取更多算力,就需要更多芯片;客户正持续从5纳米一路升级到最新的2纳米。他还提醒,过去外界谈AI数据中心只盯着逻辑芯片,但实际与客户交流后发现,电力供应、基板等环节同样面临瓶颈,台积电规划未来产能时必须从整体半导体供应链的角度思考。
把“抛物线”放进半导体行业的语境里,是一个相当冒险的表达。因为这个行业过去四十年的叙事底色是“周期”:库存堆积、砍单杀价、产能过剩、再复苏,周而复始。法人解读张晓强的谈话,认为其意味着台积电先进工艺需求强劲、客户端订单源源不绝,将持续助攻运营。这指向一个值得认真对待的问题——AI算力需求,是否正在让先进工艺脱离传统半导体周期?
核心观点:
1、先进工艺的需求形态正在改变。传统周期由库存驱动,而这一轮AI需求的订单能见度已延伸至2027年——台积电CoWoS先进封装排期已至2027年、2纳米产能被大客户提前锁定,呈现“以产定销”的卖方市场特征,库存钟摆暂时失效。
2、需求主体发生了切换。从智能手机换机潮的“消费脉冲”,变成云厂商与AI基础设施的“基建开支”:Meta把全年资本开支上调至1350亿至1450亿美元,微软、亚马逊的算力积压订单以千亿美元计,这类需求由长期算力契约支撑,而非终端销量。
3、周期没有消失,而是发生变形。瓶颈从晶圆制造转移到先进封装、电力与基板,供给约束拉长了景气周期;但封测环节的扩产潮与提价,同样在积累“需求不及预期、产能闲置”的经典周期风险。
4、对投资逻辑而言,估值锚正在从“周期底部反转”转向“订单能见度与供应链卡位”,这更依赖AI资本开支持续兑现——抛物线一旦放缓,估值弹性将反向放大波动。
一句“抛物线”背后,是一串订单数据
张晓强的“抛物线”,有台积电的财务数据背书。2026年10月15日的第三季度法说会上,台积电单季合并营收达467.2亿美元,同比增长41.2%、环比增长16.2%;前三季度累计营收约3.90万亿元新台币,同比增长41.1%,累计净利润约2.04万亿元新台币,同比增长68.5%。台积电预计第四季度营收最高可达543亿美元,全年美元营收同比增长约44%。董事长兼总裁魏哲家在会上直言,AI需求依然“非常强劲”,“所有AI厂商都与台积电合作”,随着代理式AI加速发展,AI加速器、CPU及数据中心网络芯片需求同步增长。
再往前看,2026年第二季度,台积电营收约402.0亿美元,同比增长36.0%;2纳米在本季度首次贡献出货,占晶圆收入3%,3纳米占30%、5纳米占33%、7纳米占11%,7纳米及以下先进制程合计占比高达77%。法说会同时重申:AI相关需求远超供给,高性能计算平台贡献了66%的营收。更早的月度数据同样印证节奏——2026年前四个月,台积电累计营收同比增长29.9%,AI GPU、客制化ASIC、AI CPU与高速网络芯片订单持续增加,法人当时就指出,代理式AI正带动全球AI基础建设进入新一轮资本支出循环。
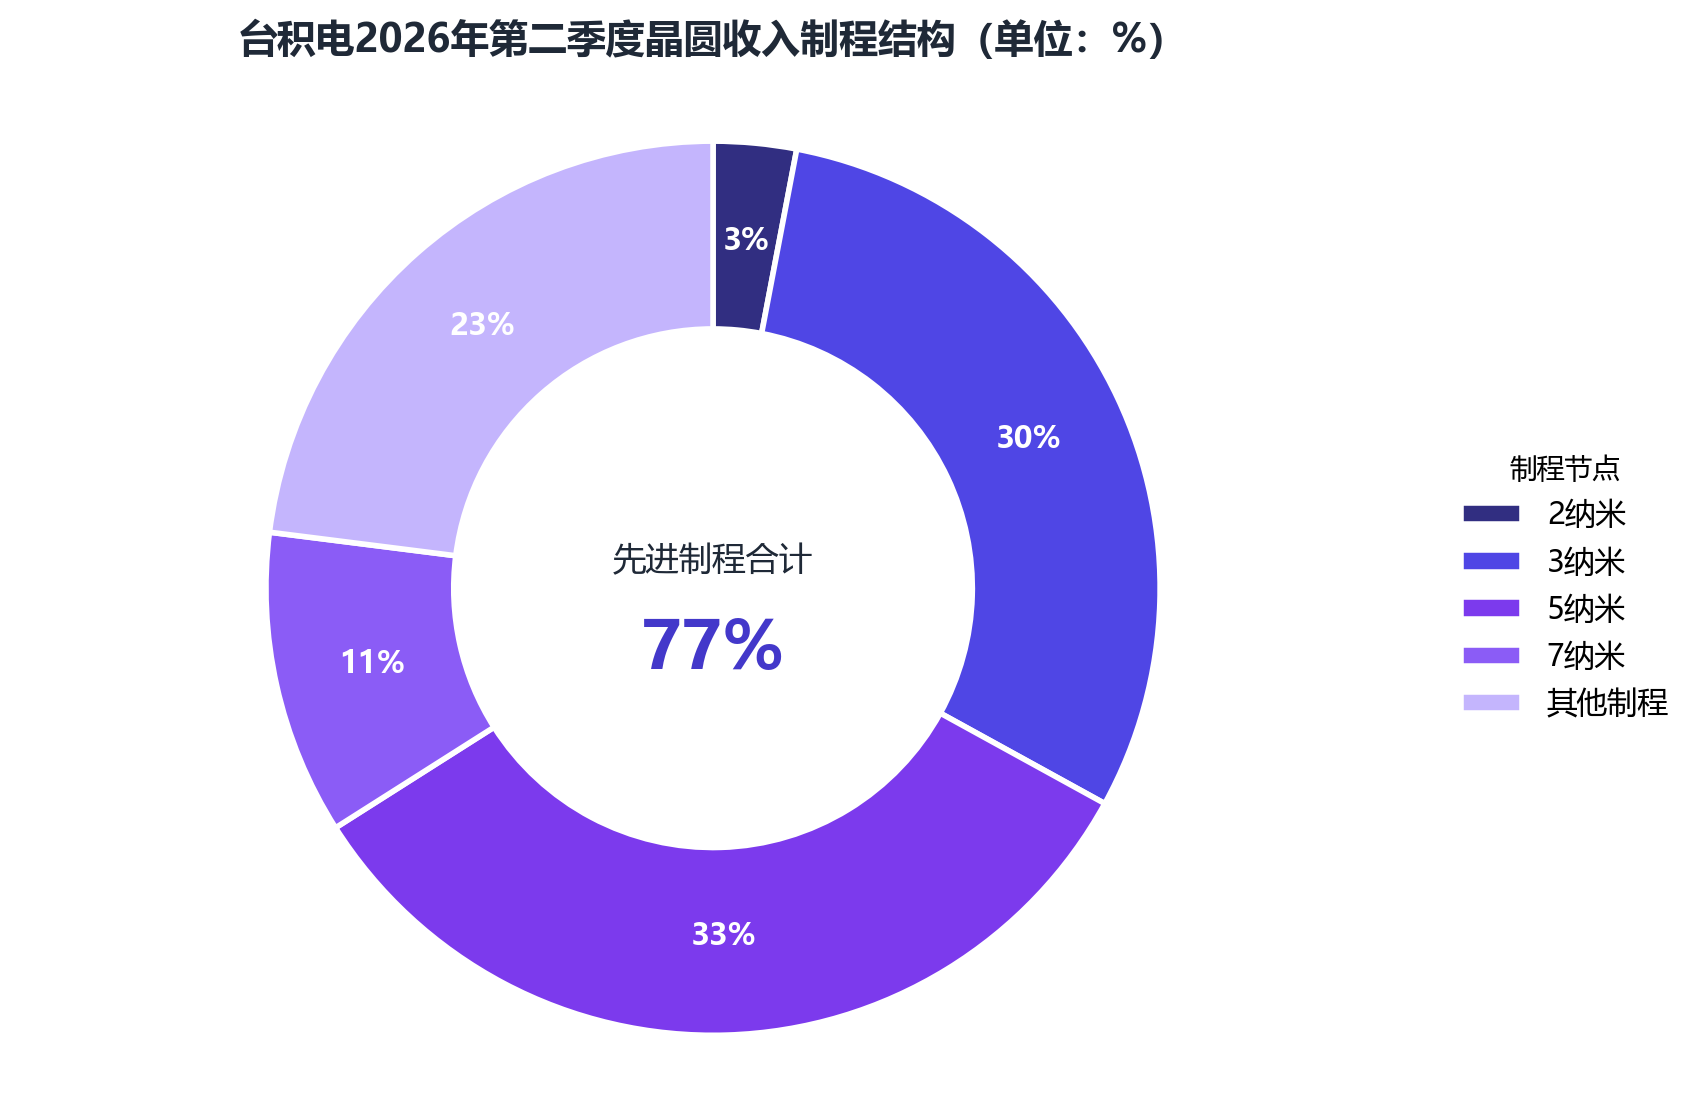
图表解读:2026年Q2,2纳米首个出货季度即占3%,与3纳米、5纳米、7纳米合计贡献77%的晶圆收入,其余成熟及特殊制程约占23%,先进制程已成为台积电收入的绝对主体。需求重心整体向最先进节点迁移,是“永无止境”一说最直观的注脚。
换句话说,“抛物线式攀升”不是情绪化修辞,而是被三个季度的财报、月度营收和逐季抬高的指引反复确认过的产业事实。
旧周期的钟摆:库存、产能与需求的嵌套游戏
要理解“打破周期”这个命题的分量,需要先回到周期的本来结构。券商研究普遍把半导体周期拆解为三层嵌套:8至10年的需求长周期、4至6年的产能中周期、3至5个季度的库存短周期,其中每一轮大周期的开启,都由新兴技术推动产品升级,催生新产品总量、渗透率和单品半导体价值量的提升。
在过去以消费电子为主导的时代,这套机制运转的方式是:终端销量决定芯片订单,渠道库存放大波动。PC时代如此,智能手机时代亦然——需求来了大家一起扩产,需求退了库存高企、砍单杀价,行业在钟摆两端来回。2024年就是典型的钟摆中段:全球半导体市场在生成式AI带动下增长19%、销售额达6268亿美元,但消费电子和汽车等传统领域需求温和,硅晶圆出货量反而下滑2.7%,行业呈现的是“结构性温和复苏”。世界半导体贸易统计协会(WSTS)当时预估2025年市场增长11.2%,并预计行业要到2030年前后才迈上1万亿美元台阶。
这种周期形态的本质,是需求沿“终端应用—芯片设计—芯片制造”逐级传导,每一级都在用库存对冲不确定性,于是波动被逐级放大。而判断周期是否被打破,关键就看这条传导链的驱动源头是否发生了变化。
这一轮的不同:需求主体从消费者换成了基建
变化恰恰发生在源头。张晓强在东京描述的图景是:客户和客户的客户都认为算力是AI时代最重要的资源,企业想尽办法获得更多算力,就需要更多芯片。翻译成产业语言——这一轮需求的付款方,不再是换机的消费者,而是在进行算力军备竞赛的科技巨头。
证据在需求侧的每一环。最尖端的2纳米节点上,据设备商科磊(KLA)财务长透露,已有15家客户投入设计,其中约10家来自高效能运算领域;英伟达计划在Rubin Ultra平台导入2纳米,AMD将在Instinct MI450加速卡中应用,谷歌、亚马逊、微软等云厂商的自研AI ASIC也都锁定该节点,业界普遍认为2纳米将成为台积电历史上设计采用规模最大的节点之一。尽管2纳米晶圆成本高达每片3万美元,苹果、AMD、高通、联发科、博通、英特尔等仍提前锁定早期订单,亚马逊、谷歌、Marvell、比特大陆等十多家公司排队2027年量产。产能方面,市场预估2纳米月产能将从2025年底的4.5万至5万片,爬升至2026年的每月8万片左右,苹果一家已预订过半产能用于iPhone 18系列芯片。
基建属性在云厂商的资本开支上体现得更直白。最新财报季,微软Azure收入增长48%、商业剩余履约义务(RPO)达6770亿美元;亚马逊AWS收入增长39.3%、创近五年最快增速,积压订单达5780亿美元;谷歌云收入增长103%;Meta则把全年资本开支上调至1350亿至1450亿美元,并启动350亿美元股权发行。更有甚者,产业金融化工具开始进场——美银、黑石与博通合作建立630亿美元融资结构支持定制AI芯片部署,Anthropic以450亿美元合同租赁460兆瓦数据中心。这些以千亿美元计的长期契约,与传统消费电子“一季一变”的需求脉冲,完全不在同一个时间量级上。
涨价、排期与排队:能见度被拉长到2027年
需求换轨之后,最显著的变化是订单能见度的长度。台积电方面,2026年10月下旬传出对CoWoS先进封装报价上调10%至20%,下游客户“只要能承诺交期便下单”,已无暇砍价;AI芯片测试周期更长,芯片设备交期从此前的3至6个月拉长至6至8个月。行业信息显示,台积电CoWoS明年产能配额已被全部预订,排期至2027年,部分客户订单交付周期超过一年。
产能扩张的速度,反而凸显了需求的斜率。台积电CoWoS月产能2025年底约7万片,2026年底预计突破13万片,2027年市场预期约20万片。魏哲家在法说会上坦言,封装产能“紧到限制了客户成长”,并强调台积电是目前唯一实现五倍光罩规模量产的厂商。一个耐人寻味的细节是:往年台积电年度设备采购通常要求供应商降价,今年却在设备规格不变的情况下直接按原价下单——买方在需求最旺的时候放弃议价权,侧面说明产能比价格更稀缺。
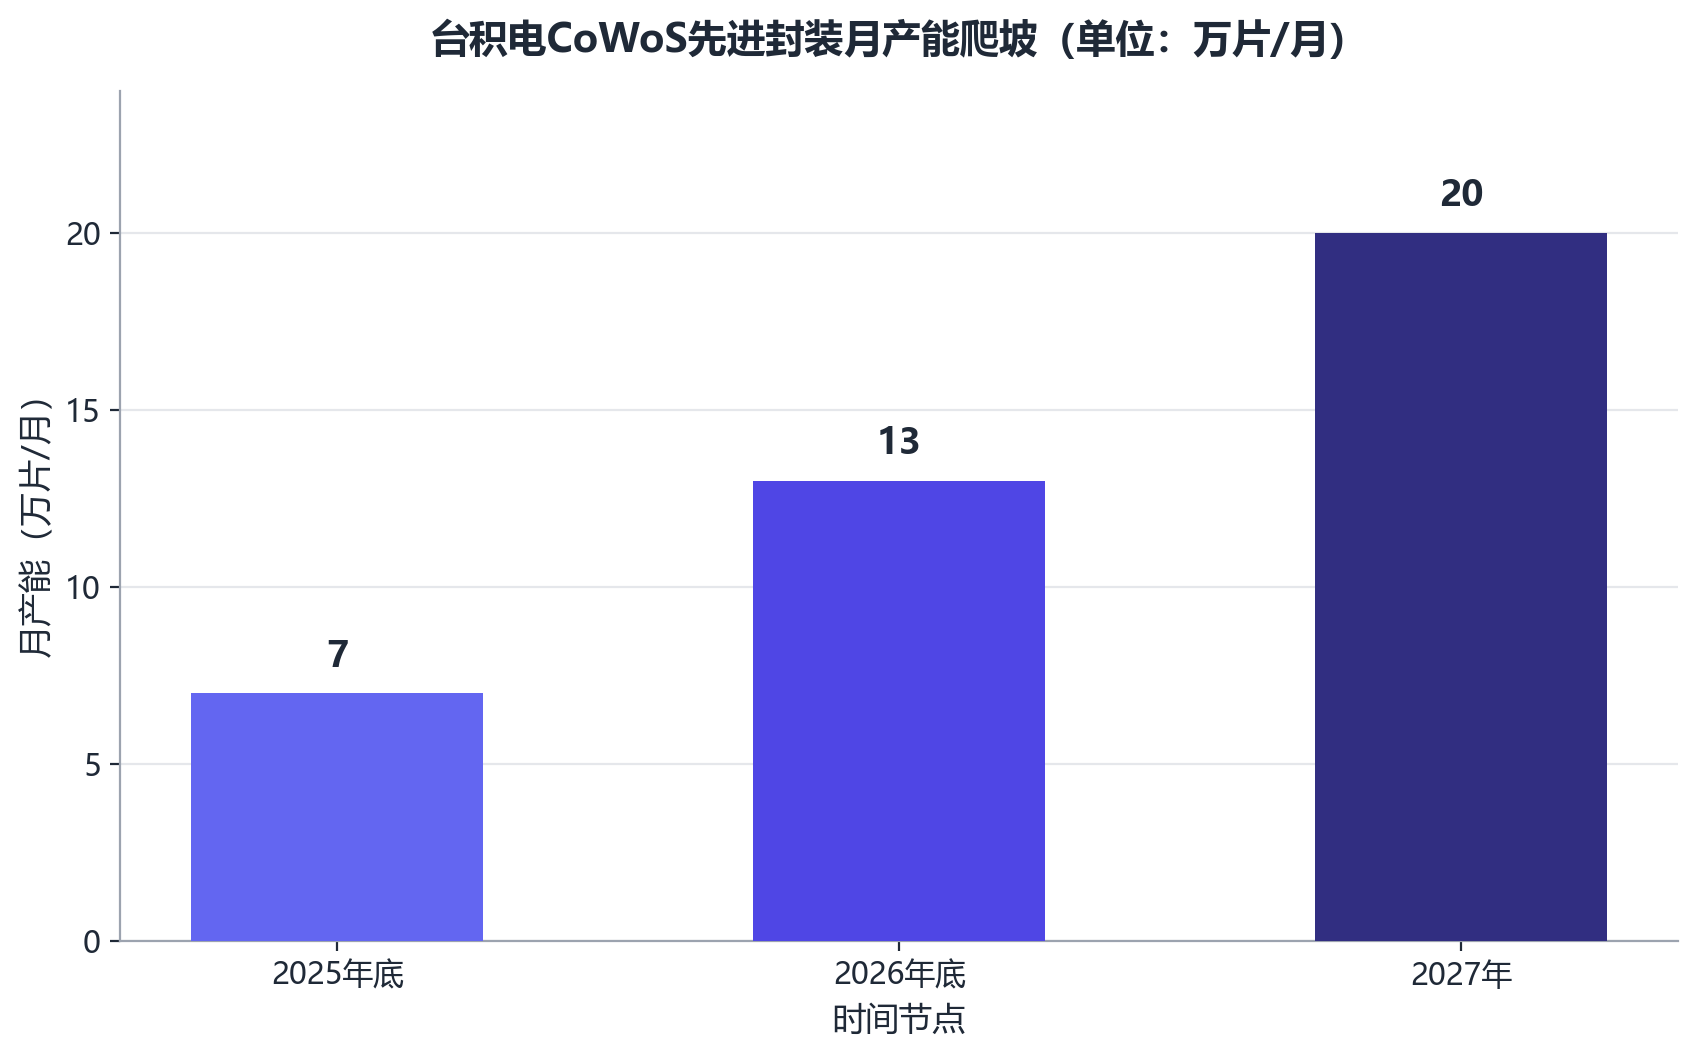
图表解读:CoWoS月产能从2025年底约7万片到2027年预期约20万片,两年接近三倍,但摩根士丹利测算2027年全球CoWoS需求约269.4万片/年(瑞银口径约247.5万片),扩产速度仍追不上需求增长。供给曲线的斜率落后于需求曲线,正是“抛物线式攀升”在封装环节的镜像。
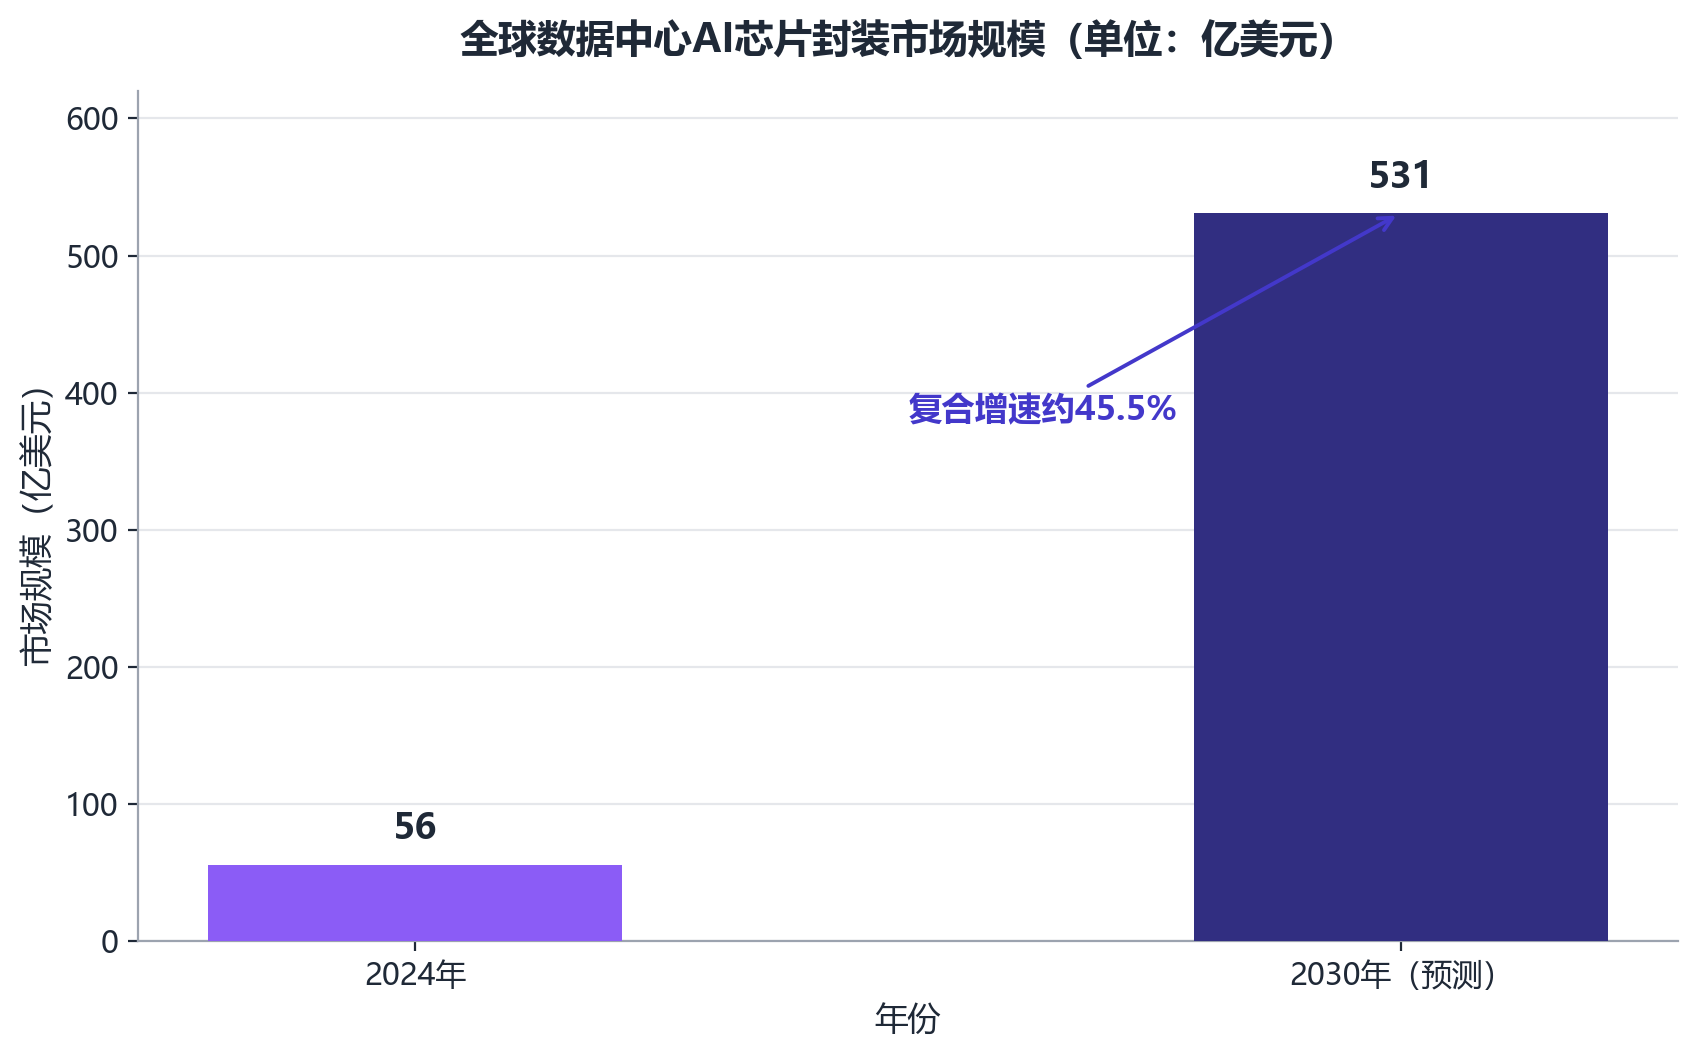
图表解读:据DIGITIMES Research预估,全球数据中心AI芯片封装市场将从2024年的56亿美元增至2030年的531亿美元,复合增速约45.5%。先进封装从“后道工序”跃升为算力瓶颈本身,是本轮周期变形最显著的技术特征。
封测产业链的整体反应同样罕见。中国台湾五大封测厂同步大幅调升资本支出,合计冲破4600亿元新台币,日月光投控资本支出首度突破百亿美元;有产业分析直接将其概括为“AI需求正在把封测业从周期性行业推向结构性增长阶段”。需要指出,台积电占据全球超80%的CoWoS产能,其订单外溢正在重塑整个封测业的竞合关系。
瓶颈迁移:从纳米之争到电力与基板
张晓强在东京特别强调的一点,值得单独展开:未来满足AI需求,不能只靠晶体管与晶圆工艺技术,先进封装将扮演关键角色;而AI数据中心面临的约束,早已超出逻辑芯片本身——电力供应、基板等环节同样面临瓶颈,产能规划必须从整体供应链角度思考。
这与产业链的实际情况高度吻合。制造端,2纳米采用第一代GAA纳米片晶体管,较3纳米速度提升8%至10%、功耗降低15%至20%,台积电已启动1.4纳米(A14)研发,预计2027年风险试产、2028年量产,先进制程的供给能力在持续兑现;但封装端,CoWoS产能“紧到限制客户成长”,基板、电力等上游环节成为新的木桶短板。台积电新一代SoW系统级晶圆技术可集成16颗计算芯片与80个HBM4模块,但这类极限集成方案对供电与散热的要求也同步推向极限。
瓶颈迁移对周期讨论的意义在于:过去半导体景气终结于“产能大量释放、需求已然见顶”的错位,而如今约束变成了电力、基板、封装这类扩产周期更长的环节——新封装厂从动土到瓶颈站点满载通常需要约三年,封测产能爬坡周期长达12至18个月。供给响应变慢,意味着供不应求的状态会被拉得更长,周期的“下行半场”被系统性推迟。
周期没有消失,它只是换了一副面孔
不过,据此断言“周期已死”同样是危险的。行业自身在财报文件里写下的风险提示依然清醒:半导体封测行业具有显著的周期性,当前呈现“短期供需紧张与长期潜在过剩并存”的复杂局面——一旦AI需求增长不及预期,高企的先进封装投资可能面临产能闲置风险。
这些风险并非杞人忧天。其一,扩产潮本身就在积累供给:五大封测厂4600亿元新台币的资本开支,若撞上需求增速放缓,重演的将是每一轮周期的经典剧本。其二,抛物线的数学性质决定了增速终会衰减——今天的“超越指数型增长”建立在代理式AI从兴起到普及的陡峭爬坡段上,爬坡段结束后的平台期是什么形态,目前无人可以验证。其三,张晓强自己也提醒,日本目前仅占台积电全球营收约4%,AI需求爆发带来的电力、基板瓶颈说明,供应链的每个环节都可能在某个时点反过来约束需求。
所以更准确的表述或许是:AI没有取消半导体周期,而是改变了它的形状——库存短周期被订单能见度熨平,产能中周期被供给瓶颈拉长,周期的波动从“需求侧的钟摆”变成了“供给侧的排队”。判断景气拐点的传统指标——库存水位、砍单信号——正在失效,取而代之的是云厂商资本开支指引、封装排期、设备交期这些新的先行指标。
投资逻辑的锚,正在从库存水位移向订单能见度
这对行业投资逻辑的含义是直接的。传统半导体投资的核心动作是“周期底部反转”:在库存出清、产能收缩时买入,在价格见顶、库存回补时卖出,估值锚是市净率与库存水位。而当先进工艺进入“以产定销”状态,产能本身成为稀缺资产,估值的锚开始移向订单能见度与供应链卡位——谁锁定了产能,谁就锁定了AI时代的算力供给权。
这解释了为什么市场对张晓强“抛物线”表态的反应集中于产业链卡位环节:先进封装、基板、设备交期、电力配套,凡是在“排队清单”上的环节,都被给予了超越传统周期的估值容忍度。法人对台积电的解读同样如此——订单源源不绝、持续助攻运营,其估值框架早已不是周期股的框架。
但硬币的另一面是,订单能见度定价对需求兑现的要求也更高。云厂商资本开支一旦边际放缓,从“排队”到“闲置”的转换会非常迅速——这正是封测公司在年报中提示的产能闲置风险。对投资者而言,需要盯住的不是库存曲线,而是三个更前端的问题:代理式AI与实体AI的商业化变现能否支撑下一轮资本开支;电力与基板瓶颈会以多快速度缓解;以及2027年前后大批先进封装新产能集中释放时,需求是否仍在抛物线的陡峭段。
明年是台积电成立40周年。张晓强说,公司长年积累的技术、专业知识与客户信任,是竞争对手难以在短时间内复制的优势。这句话的另一面同样成立:如果AI需求真如“抛物线”般攀升,那么考验的将不再只是台积电的制程领先,而是整个半导体供应链在电力、基板、封装每个环节上的重建速度。“永无止境”的需求,最终要由有限产能、有限电力和有限时间来承接——这既是本轮景气最坚实的支撑,也是未来某一天周期回归时,最需要被记住的伏笔。
