

 搜索


C114讯 10月20日盘后,中国移动交出了2026年三季报。
昨日,中国移动A股以5.09%的跌幅、96.59元的收盘价回应,创下2023年4月以来最大单日跌幅,单日市值蒸发超过1000亿元。
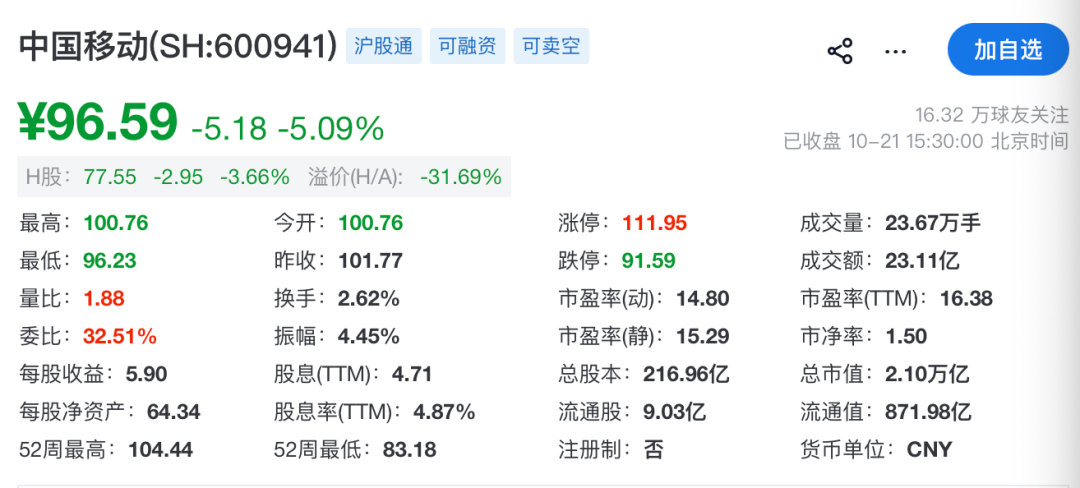
市场对这份Q3财报反应强烈,但在笔者看来,数据层面其实另有玄机:归母利润回落,扣非利润却基本保持稳定;营收承压,经营现金流反而大幅走高。报表最大变化不在于盈利下滑,而是智算资本开支持续加码,当期在建工程大增近六成。
让我们看看具体数据,前三季度,中国移动实现营业收入7803亿元,同比下降1.8%;其中主营业务收入6577亿元,同比下降3.7%。归母净利润1062亿元,同比下降7.9%,净利率13.6%。EBITDA为2475亿元,同比下降6.7%,EBITDA率31.7%,较上年同期下滑1.7个百分点。
单看三季度,下降幅度更大。中国移动三单季营收2423亿元,同比下降3.4%;主营业务收入2051亿元,同比下降5.1%;归母净利润273亿元,同比下降12.2%。单季降幅显著大于前三季度累计降幅,意味着占据最高营收/利润比例的通信主业的下行斜率正在变陡。
单纯看这个财报,的确很容易得出一个悲观的结论,但这并不是当期财务报表的全部,至少还有三个容易被忽略的关键点:
第一,扣非净利润,几乎纹丝不动。从企业经营角度来讲,扣非口径远比表观口径更为客观。中国移动Q3扣除非经常性损益后的净利润为287亿,同比仅微降0.2%——非但没掉,反而高于报表净利润(273亿)。差距从哪来?三季度单季非经常性损益合计为-14.3亿元,其中金融资产公允价值变动及处置损益一项就贡献了-31.1亿元。换言之,报表利润的“断崖”,相当程度来自金融资产价格的纸面波动,也被网友们戏称“炒股赔了钱”。
第二,经营现金流,逆势大增。中国移动前三季度经营活动现金流量净额1853亿元,同比增长15.1%,多出243亿元。收入利润双降之下现金流反而改善,证明通信主业的业务韧性和持续造血能力,另外也说明成本管控见效,特别是主动收缩一些低毛利、长账期的政企集成类业务。对运营商而言,自由现金流的改善直接关系到分红能力,这也是很多长线投资者重点关注的指标。
第三,在建工程,暴增近六成。截至9月末,中国移动在建工程余额976亿元,较2025年末的618亿元猛增358亿元,增幅57.8%。钱去了哪里,答案写在CAPEX结构里:虽然2026年全年资本开支同比下降9.5%,但算力网络投资378亿元、同比增长62.4%,智能网络投资89亿元、同比增长19.8%,两者合计占比超过37%。上半年算力服务收入已达529亿元、同比增长14%,其中智算服务收入53亿元、增速130.1%,AIDC收入更同比暴增486.1%。在建工程正是这些产能的“蓄水池”——今天报表上的在建工程,就是明天算力与智能服务的收入与利润。
站在更长的周期里看,中国移动这份财报的真正主题,是运营商普遍面临的新旧动能转换。
旧动能退得比预期快。传统通信服务——语音、流量、连接——在5G投资高峰过后进入漫长的回落通道,主营收入累计同比-3.7%、单季-5.1%的下滑速度,比市场想象得更快、更猛。这是行业性的,不是公司性的。同时,运营商所适用的税率调整,更是加速了这一点。
新动能长得比想象慢。算力服务、智能服务正在成为第二增长曲线:算力与智能服务收入占主营收入比重已达22.6%,公司并设下"十五五"期末翻番的目标,并努力强化供给端。但把算力变成利润需要时间——大额的服务器折旧、电费与基础设施投入,正在先吃掉利润表,而收入的规模化兑现还在路上。以AIDC基础设施为例,据C114初步统计,在今年Q3,中国移动就投入了超过245.7亿。【独家】Q3运营商AIDC招标监测:225个项目合计366亿 九成落子八大枢纽
