

 搜索


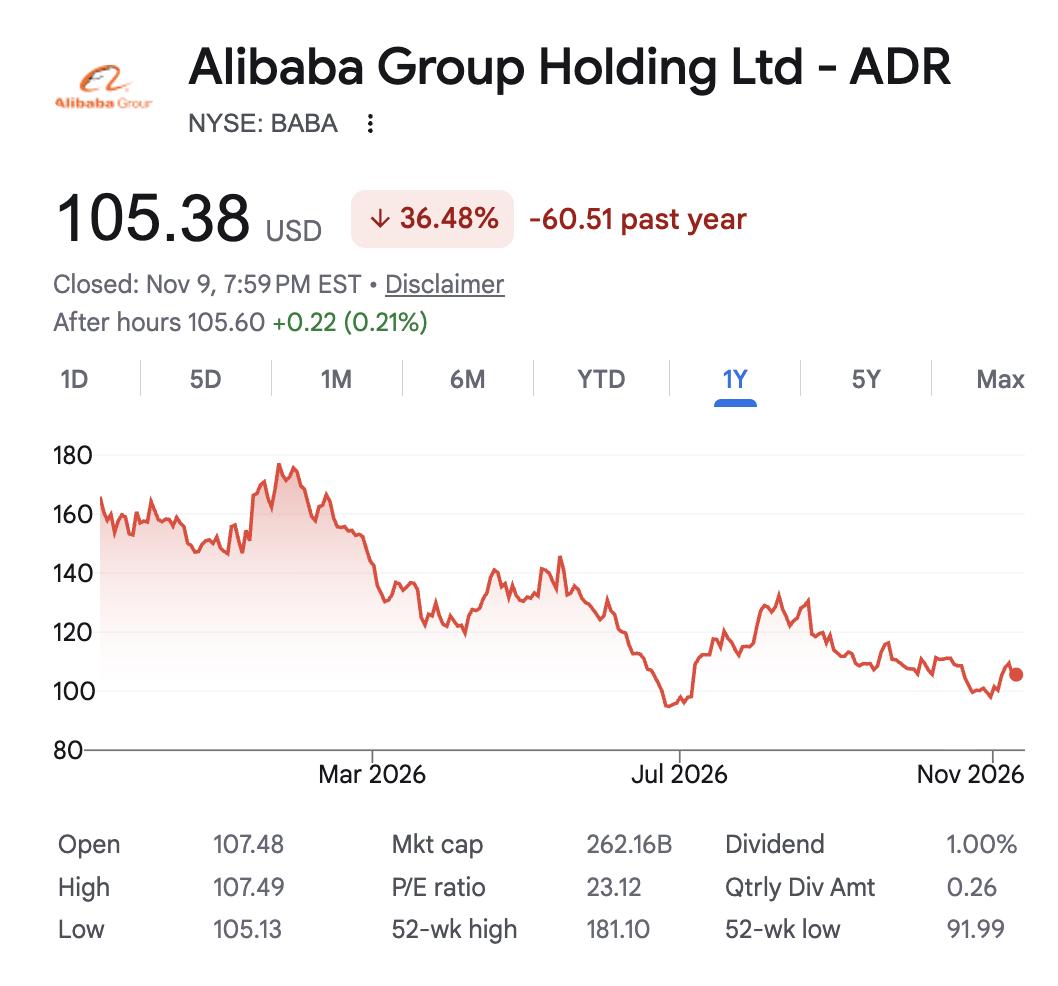
从近一年的K线图来看,阿里巴巴(NYSE: BABA)经历了一场漫长且剧烈摇摆的下行周期。从去年11月的160美元上方起步,到今年年初一度冲高至181.10美元,随后便开启了漫长的震荡阴跌。7月,股价触及91.99美元的52周低点,此后虽有反弹,但很快再次滑落。截至当前,阿里巴巴ADR收于105.38美元,近一年累计跌幅约36% ,市值停留在约2621.6亿美元。
值得注意的是,在股价跌去超三分之一的同时,阿里当前的市盈率(P/E ratio,TTM口径)约在23—25倍区间,不同数据源因口径差异存在小幅出入;以23倍左右作为分析基准是合理的。对于一个核心业务面临激烈价格战、整体利润处于筑底期,且正处于资本开支狂飙阶段的电商巨头而言,这一估值并不是一个极低的水平。它没有像部分陷入衰退的传统企业那样被压至个位数,也没有像处于爆发前夜的高增长科技股那样获得数十倍的溢价。
这一估值的背后,是资本市场对阿里两份截然不同的财务报表的撕扯:一份是关于电商旧引擎利润被极限挤压的现实,另一份则是关于AI与云计算新引擎重构未来的重注。在这个微妙的估值中枢里,包含了市场对“旧引擎失速”的担忧,也残存着对“新引擎点火”的渴望。阿里的这场“渡劫”,本质上就是旧引擎不能失速、新引擎又必须吞金的双线作战。
电商旧引擎:用利润换份额
阿里的基本盘是电商,而目前这块基本盘正处于极度内卷的存量博弈之中。作为旧引擎,它不能失速,却不得不承受利润被极限挤压的代价。
过去几个季度,面对拼多多的低价心智和抖音电商的直播冲击,阿里战略上做出了最直接的选择:用真金白银的补贴和流量倾斜,把流失的份额买回来。从“价格力”战略的全面铺开,到淘宝推出“百亿补贴”、全面推行“仅退款”、升级88VIP权益,再到降低商家入驻门槛、推出退货宝降低退货成本,阿里的动作密集且明确指向了同一个目标——保住GMV的增长和用户的活跃度。
效果在数据端是有所体现的。淘宝App月活在补贴刺激下实现同比双位数增长,88VIP会员规模达到约5900万,商家的经营意愿也有回暖迹象,高客单价订单的占比正在恢复。但这背后的代价,直接反映在了财务数据上。2026财年第三季度,客户管理收入(CMR)同比仅增长1%,增速较上一季度的10%大幅放缓;中国电商业务经调整EBITA同比下降约43% ,平台在主动放弃短期的变现效率,以换取长期的生存空间。CMR增速与GMV增速之间的时间差是真实存在的,而且代价正在被利润表逐一记录。
这种用利润换份额的防守战,是一场必须打的阵地战。如果任由竞争对手切走市场份额,阿里失去的将不仅是当期收入,更是对整个供应链和履约体系的话语权。高盛预测2026年阿里在中国电商的GMV份额约为29%,抖音约24%,拼多多约20%,抖音的份额仍在持续扩张。但资本市场对“利润下滑”的容忍度是有限的。当一家公司的核心利润引擎从一台源源不断的现金牛,变成一座需要持续输血的防御塔时,它的整体估值中枢注定要下移。当前市盈率中,有一部分正是为这段“填坑期”支付的耐心成本。
更深远的影响在于消费者行为的变化。2026年以来,中国社零增速在多个单月录得零增长甚至负增长,实物商品网上零售额的增速也降至低个位数,消费者对价格变得前所未有的敏感,各大平台都在争夺“低价”标签。这意味着阿里很难在短期内停止补贴,防守战是一场持久战。电商基本盘的利润率短期内难以恢复到历史高点,阿里的“现金牛”正在被迫进行战略性的瘦身,以应对一场可能旷日持久的消耗战。旧引擎仍在运转,但它的转速和利润率,已经很难回到从前。
AI新引擎:巨大的希望与沉重的账单
如果只看电商,阿里的故事将是一个标准的利润周期故事。但在当前市盈率里,更有想象力的部分是阿里的第二曲线:AI与云计算。这是阿里必须点燃的新引擎,也是一台正在吞金的引擎。
在过去一年里,阿里云和
然而,AI是一台吞金兽。要让云计算承接爆发式增长的AI算力需求,就必须进行超前的基础设施建设。近一年来,阿里的资本开支(Capex)大幅攀升,单季资本开支已达到约677—680亿元人民币的量级,主要用于算力采购、数据中心建设以及大模型的研发训练。这直接导致了自由现金流的收缩和折旧费用的增加,进而对当期的账面利润构成了直接压制。
这是一笔必须支付的账单。与纯模型公司不同,阿里的AI算力建设拥有庞大的“内部场景”作为消化池——淘宝的AI客服、复杂的推荐算法、阿里国际业务的智能翻译、钉钉的AI助理,都能为算力买单。这使得阿里的AI投资路径比纯大模型初创公司更具纵深。
但当期的财务表现是真实且残酷的:高额的资本开支侵蚀了利润,而AI带来的云收入增量,在巨大的折旧压力面前,尚不足以实现完美的利润对冲。市场目前看到的是投入的激增,而对于这些投入何时能转化为稳定的正向利润,依然存在分歧。当前市盈率,某种程度上是在为阿里云未来的算力红利定价,但这一定价是脆弱的,它需要更强劲的利润释放来支撑。新引擎的希望越大,当期账单就越沉重。
分拆与重组:寻找“分部加总”的定价锚
过去一年阿里在资本市场上的另一个主线,是战略重组与资产变现。随着2025年8月业务架构从“1+6+N”收缩为四大板块,阿里的资本运作逻辑已从“分拆上市释放价值”明确转向“聚焦主业与协同整合”。菜鸟于2024年3月撤回港股IPO申请,阿里随后以约37.5亿美元收购菜鸟少数股东股权,使其重回全资子公司;本地生活与即时零售则成为阿里持续投入的战略方向之一。
更具想象空间的是平头哥等硬科技资产的独立前景。据路透旗下IFR等媒体报道,平头哥已就2027年赴港IPO提交保密申请,拟募资20亿至30亿美元,摩根大通分析师给出的潜在估值区间为250亿至620亿美元。尽管阿里官方并未公开确认这一计划,市场仍倾向于将其视为芯片等底层技术能力寻求独立估值锚的潜在信号。与此同时,云智能集团的完全分拆已于2023年11月正式宣布终止,阿里云作为核心基础设施被保留在集团内部,以支撑电商和AI业务的发展,不再寻求独立上市。
这种“分部加总(Sum-of-the-Parts)”的视角依然适用,但前提已经改变:投资者确实在用SOTP方法审视阿里,但由于云、菜鸟、本地生活等大部分核心业务已不再拥有独立上市路径,市场无法获得独立的交易价格作为估值锚点。当前的“控股公司折价”并非源于分拆计划的缺失,而是因为市场担忧多元化业务的协同效率以及核心电商业务的增长放缓。对处于“渡劫期”的阿里而言,资产变现(如出售非核心资产回笼现金)与聚焦主业,取代了大规模分拆,成为当前资本配置的主线。
宏观消费环境与估值的锚
将视线拉高,阿里面临的不仅是行业内的激烈竞争,还有外部宏观消费环境的制约。2026年中国消费大盘增速持续承压,电商行业GMV增速中枢下移,已进入存量挖潜的成熟阶段。在增量有限的市场里,平台之间的博弈变成了零和游戏:一方的增长必然伴随着另一方的份额流失。
因此,当前市盈率的定价,实质上是市场在对阿里进行两重考量的结果:一方面,市场确认了电商旧引擎虽然面临拼多多和抖音的围攻,但其核心的供应链壁垒、商家基本盘以及“双11”级别的履约体系依然稳固,份额不会无底线流失,但利润的向下重估是不可避免的;另一方面,市场也承认阿里云在剥离非核心业务、专注于公有云和AI计算后,正在迎来大模型时代的算力红利,这一块业务的估值逻辑正在从传统的IT周期股向AI基础设施股切换。
旧引擎失速,所以估值中枢下移;新引擎吞金,所以利润被资本开支压制。当前市盈率,正好卡在这两种力量之间。
结语:渡劫尚未完成
从181.10美元到105.38美元,近一年跌去约36%,是市场在审阅完两份财务报表后投下的清醒票。巨头的转身从来不是一蹴而就的,阿里的处境是一场艰难的双线作战,也是一场尚未完成的渡劫。
在主业电商战场上,它必须忍受利润承压,通过低价、补贴和“仅退款”来夺回失去的阵地,让旧引擎不至于失速;在第二曲线的AI战场上,它必须忍受高昂的资本开支,以短期的现金流去换取未来十年的算力基建门票,让新引擎吞金之后真正点火。
105美元的股价和23倍左右的市盈率,正处于一个微妙的平衡点:既包含了对旧引擎触底回升的期待,也包含了对新引擎烧钱的无情折算。当阿里的电商GMV与利润重新找到增长的平衡点,且阿里云的AI收入真正兑现为可观的利润时,这两股力量才会共同推动其估值锚向上抬升。在那一刻到来之前,市场只能耐心地陪着这头大象继续完成它痛苦但必要的转身。
