

 搜索


京东方、TCL华星与惠科罕见地以正式函件通知客户涨价,标志LCD面板定价机制发生质变。本文解析发函背后的议价逻辑:定价权完成向供给寡头交割,主动控盘取代随行就市,备货季时点放大下游弱势,三星与LG的应对空间正在收窄。
年底销售旺季来临之前,京东方、TCL华星与惠科相继向客户发出正式涨价函,三星、LG、索尼等主流整机品牌悉数在收件名单之列。这个看似程序性的动作,实则是LCD产业权力结构的一次公开"验资"。在展开分析之前,有四个判断需要先放在桌面上。
1、定价机制正在改写。 面板价格不再由月度供需博弈成交形成,而是由供给方单方面确定、以函件形式通知执行,买卖博弈让位于寡头定价。
2、涨价动力来自主动控盘。 需求并未显著走强,部分产线开工率降至七成左右,供给端以收缩产能的方式人为制造紧缺,价格成为产量管理的函数。
3、寡占格局是议价权的物质基础。 中国大陆厂商在大尺寸电视面板市场握有七至八成份额,韩国和中国台湾产能退出后,博弈筹码已完全易手。
4、发函时点经过精密计算。 恰逢三星、LG为“黑五”与圣诞备货、采购量刚性锁定的窗口,成本冲击几乎无处回避,下游议价空间被压缩到极限。
一封函件,终结一个定价时代
过去二十多年,LCD面板价格的形成机制高度市场化:买卖双方按月议价,价格随供需此消彼长,市调机构的月度价格指数是行业的公共时钟。跌价源于供过于求,涨价源于供不应求,面板厂更多是价格波动的“承受者”而非“设定者”。也正因如此,即便头部厂商曾在行业低谷期联手减产保价,价格仍需通过漫长的市场磨合才能企稳。
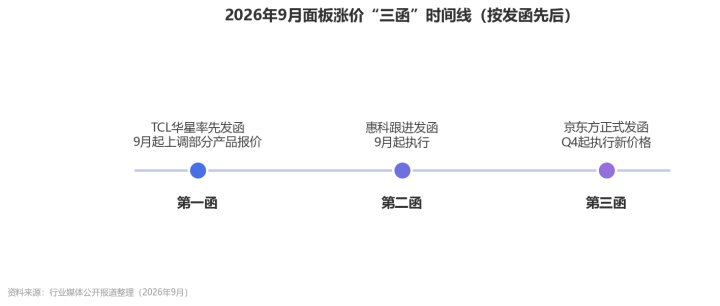
这一次的不同在于形式:不是“传出去要涨价”,而是白纸黑字的涨价函。据行业媒体统计,TCL华星率先发函,惠科随即跟进,京东方随后正式向全球品牌客户发出书面调价函,短短数日之内三函齐发。与过去多年面板行业常见的价格博弈方式相比,这种“直接通知、限期执行”的做法显得格格不入。
函件的意义超出价格本身。当供应商不再等待市场出清,而是直接通知交易条件,说明其自我定位已经从“价格接受者”转换为“价格制定者”。行业多年的默契——涨价需要向客户解释、需要看下游脸色——在这次发函中悄然作废。业内人士坦言,主要供应商直接发函通知客户涨价,在业界相当罕见。
主动控盘:涨价不是等来的,是造出来的
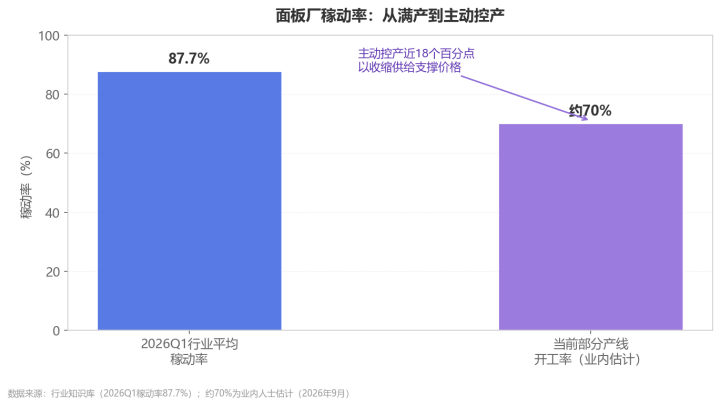
传统叙事里,涨价总与需求共振:世界杯年、大型促销季、终端需求回暖。但观察2026年的行业数据,这轮涨价显然不是需求故事。2026年一季度行业稼动率仍高达87.7%,处于满产区间;国庆前后龙头厂商还安排了长假停线控产。需求端没有爆发,供给端却在主动收油门。
业内估计,部分中国大陆产线的开工率已降至70%左右。将两个数字放在一起看,结论不言自明:这不是产能跟不上的被动涨价,而是产能被刻意按下的主动涨价。控产稳价早已是面板厂钻研多年的功课,只是当这门功课配合七成以上的市场份额使用时,威力发生了质变——供给收缩不再只能“缓冲跌价”,而是能够“制造涨价”。
需要指出的是,控产本身并非新事物,韩厂在周期低谷也做过。真正的分水岭在于:当行业七成以上的产能握在同一阵营手中,减产不再需要谈判,也不必担心份额流失——被减掉的份额本来就属于自己。供给管理从“共同行动、协调成本很高”变成“单方面决定、即可执行”,这是过去几年里悄然完成的制度变迁。
寡占格局:议价权从来都是产能的函数
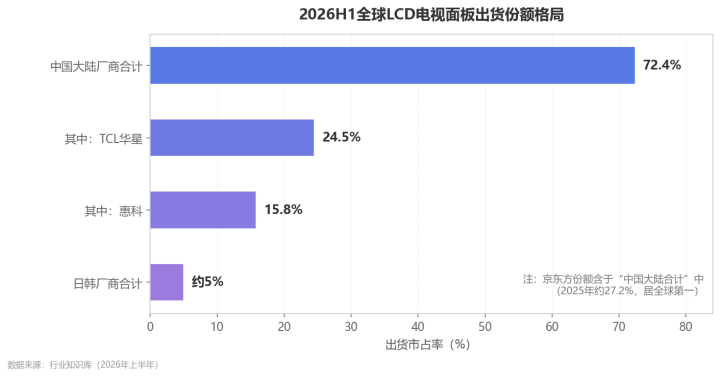
任何定价权的讨论,最终都要落到市场份额上。据市调机构Omdia的数据,京东方、TCL华星与惠科在大尺寸电视面板市场已形成寡头垄断,65英寸、75英寸及85英寸市场合计市占率高达70%至85%,超大尺寸领域几乎由中国大陆企业主导。拉长视角看,2025年京东方全球出货份额约27.2%、TCL华星约24.0%,三强合计约66%;到2026年上半年,中国大陆厂商整体份额已达72.4%,其中TCL华星出货2950万片、以24.5%位居全球第二,惠科出货1900万片、占15.8%,日韩厂商合计仅剩约5%。
这份份额表是十年产能竞赛的结算单。中国大陆企业以大规模产线投资与低价策略挤压对手,LCD价格长期低迷之下,三星显示2022年全面停产LCD,LG显示关停本土产线并出售广州工厂,友达、群创亦陆续收缩。当韩国、日本、中国台湾产能相继退场,中国大陆厂商接管的不仅是市场,还有“通过调节产能来管理价格”的筹码——而这正是定价权的全部含义。
更值得下游警惕的是成本结构的变化。头部厂商的10.5代线等新产能将在2028年前后陆续走完折旧,届时成本底线将进一步下移。换言之,中国大陆面板厂手中既有控产的“减法”,也有折旧出清后的“减法”,无论价格周期如何波动,主动权都握在供给侧手中。
时点的锋芒:为何偏偏选在备货季
涨价函的落款时间,本身就是一份谈判文书。每年8月起,三星与LG都要为“黑色星期五”与圣诞促销大量备货面板,产品在途、订单锁定、上市日期不可推迟——此刻的采购量是刚性的,砍单反制几乎不可能。韩媒报道称,临近年末销售旺季,韩国整机厂商的成本压力正在急剧加剧。供给方选择在需求方“最不能说不”的时刻发难,等于把议价博弈安排在了自己胜率最高的牌桌上。
成本端的同步异动则为涨价提供了体面的叙事。京东方在调价函中明确表示,受上游原材料价格波动及全球产业链供需变化影响,关键物料采购成本持续上行,供应链成本压力不断加大。上游涨价当然会增加面板厂压力,但当控产与涨价函同步出现时,“成本传导”更像是给主动定价披上的一层市场化外衣。真正的信号是:供给侧第一次不需要假装涨价是被动的。
三星与LG的两难,以及终端价格的走向
涨价函抵达后,下游的应对选项其实相当有限。自行吸收成本,意味着本已微薄的整机利润进一步被压缩;转嫁给消费者、提高电视售价,则要面对零售商与市场的强烈抵制。业内人士直言,面板价格涨幅虽因客户规模而异,但电视制造商无论吞下成本还是提价,经销商是否买单仍是未知数。
耐人寻味的是,涨价的诉求并非全无“实感”。面板厂自身的盈利并不安稳:TCL科技一季度营收251.8亿元、净利润18.5亿元,而惠科上半年净利润18.57亿元、同比下滑14.07%。寡头们需要价格修复利润,而寡占格局给了他们强行修复的能力。考虑到2026年世界杯赛事与以旧换新政策对终端需求的托底,电视价格温和上调存在一定空间,但提价幅度最终受制于消费景气,三星与LG大概率只能在“小幅提价、部分自担”之间走钢丝。
结语:当“发函”成为新常态
一纸涨价函,仪式感大于文书本身:它宣告面板产业历时十年的定价权交割正式完成。对三星与LG而言,坏消息不只是这次涨价,而是定价规则的永久改变——过去它们面对的是一个随供需波动的市场,今后面对的是一个会主动管理价格的寡头阵营。面板周期没有消失,但它的波幅与节拍,从此更多地由供给端的产能阀门、而非需求端的促销日历来决定。
对整个产业链来说,这也是一堂公开课:在规模效应主导的制造业里,份额从来不只是收入数字,而是规则制定权。当中国大陆企业学会不再用价格战互相消耗、转而用产能纪律共同获利,LCD的故事就翻过了“以低价换地位”的一页,进入了“以地位定价格”的新篇章。
