

 搜索


小梦是一名文创消费爱好者,某日于成都万象城闲逛时,在一家风格十分文艺的文创店铺,看到了一小排科技产品的展架。上面除了充满复古气息的蓝牙音响、中古风台灯等,还有两件与这里的风格有些格格不入的产品。
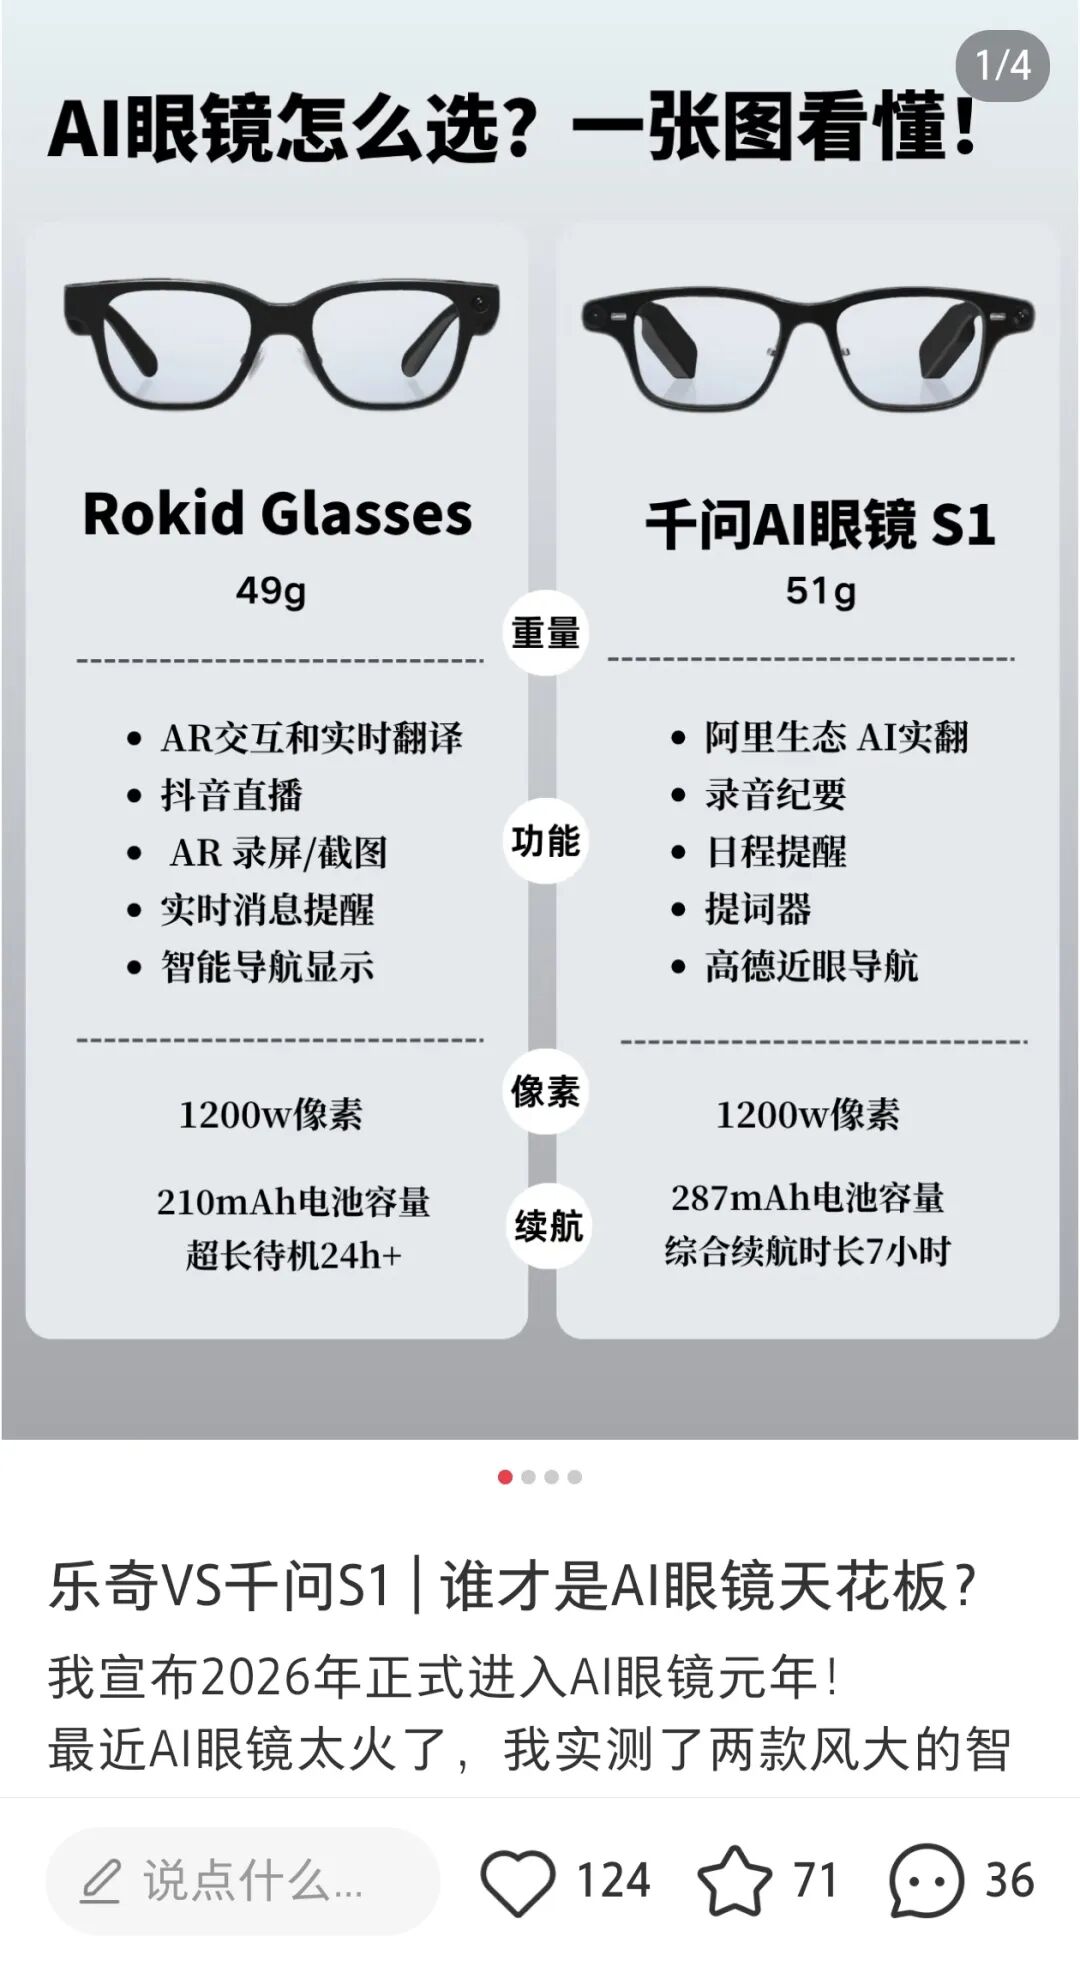
两副黑框AI眼镜,一副是当时势头正盛的
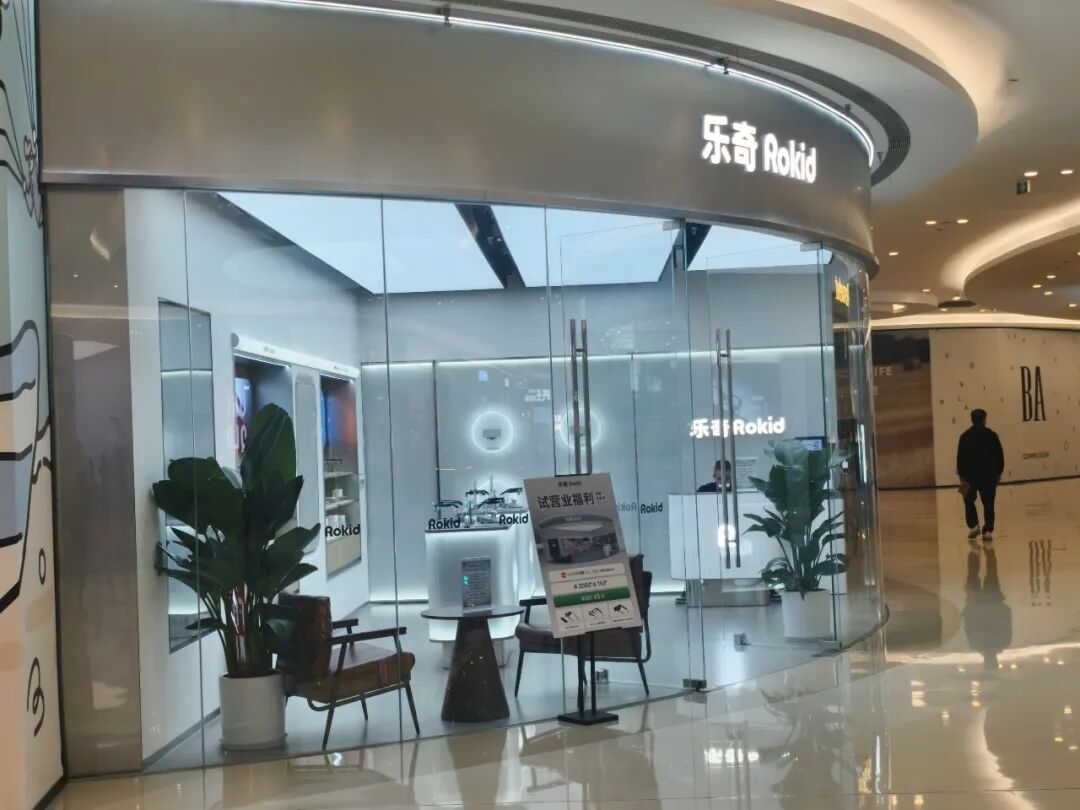
半年后,小梦陪男朋友在成都另一个大型商场世豪广场刚刚开始试营业的Rokid专卖店试戴最新产品Rokid Glasses,店员为两人提供了细心专业的讲解,让两人十分心动。同时,另一位进店选购的40岁左右的男性顾客,现场下了单。
小梦告诉剁椒Spicy:“虽然是试营业阶段,但是顾客并不少,店员说成交率不错,也基本没什么人退货。”
这与AI眼镜线上的高退货率呈现出极大反差。据洛图科技8月发布的数据,智能眼镜的退货率整体在30%到70%之间,远超手机、平板等成熟品类。
照此比例,尽管上半年智能眼镜卖出90.9万台,同比增长85.5%。但每卖出两三副,就有一副被打包寄回。眼镜本该是验光、试戴、调校一环不缺的高决策成本消费品,是脸上最贵的配饰之一,更何况还是具有科技属性的AI眼镜,如今却被与衣服一样的“七天无理由”便捷逻辑改造成低决策成本产品。
变化就发生在最近半年。成都万象城里那样随意摆放的AI眼镜变少了,讲品牌、讲体验的专柜多了起来。在这里,退货率变得极低。
另一边,当高通AR1芯片、索尼IMX681传感器、单绿波导方案成为行业标配,各家参数表已经趋同到消费者对比不出个一二三的程度。
没有人能靠参数锁定胜局。渠道、代言人、生态,这些原本站在“产品之外”的东西,正在成为产品力本身。
百镜大战,线下占位
“这家店是一个月前才开张的,后面成都的两个大悦城很快也会开新店。”小梦向剁椒Spicy转述店员的介绍。
她了解到,世豪广场这家Rokid门店与商场内的眼镜店有配镜合作,成都其他几家门店也与附近的暴龙眼镜合作。消费者买完设备,上下楼就能继续验光、配镜。
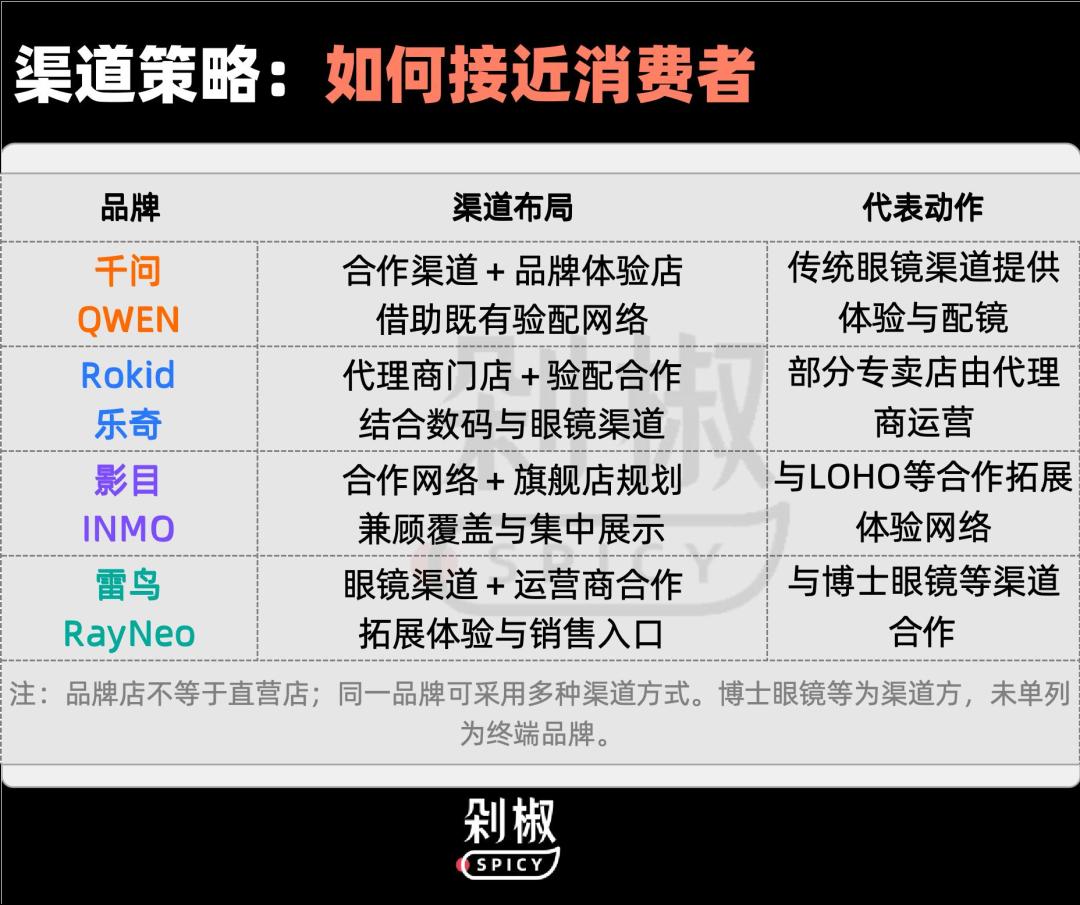
物理空间上的小巧思之外,品牌们想把AI眼镜卖到线下,眼下有三种做法。
最轻的一种是进网点,也就是博士眼镜这样的传统渠道分销,智能眼镜的渠道建设需求正中传统渠道商的下怀。今年1月,博士眼镜全国首家智能眼镜概念店落地深圳深业上城,不站队任何单一品牌,
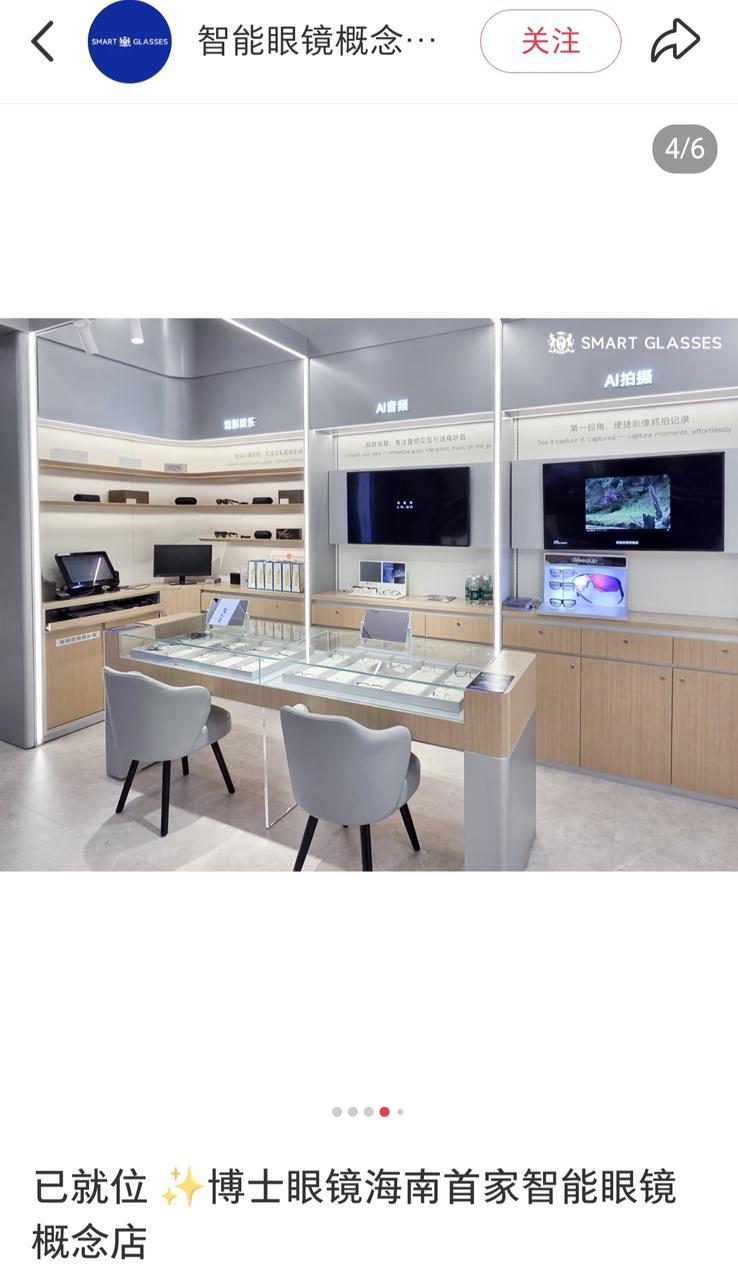
此前,它已有150家门店以店中柜形式销售智能眼镜。另据媒体报道,其还发行了3.75亿元可转债,计划新增225家门店。
轻装上阵的好处是节省资金弹药。借用现成的门店、人员和客流,比从选址、招人开始搭建零售体系容易得多,从而将钱花在技术研发、上游供应与营销这些更关键的刀刃上。
因此,类似的渠道网点合作成为智能眼镜进线下的主流形式。
阿里的
独角兽们不甘其后,影目联手LOHO、亚洲眼镜等品牌,把体验点铺进了全国44城、超500家门店;Rokid则把货铺到宝岛眼镜和香港丰泽电器的柜台上。
对品牌来说,这是最省力的方式,代价是品牌容易消失在货架里——消费者记住的是"AI眼镜"这个品类,而不是某一个牌子。
博士眼镜们也很清楚这门生意的成色。不管百镜大战谁赢,验光、配镜这些不可或缺的配套服务的钱都将流向它们的口袋。
另一种主要的渠道扩张则是品牌授权分销,特点是门店独立展示品牌形象,但由代理商或第三方渠道商投资运营。
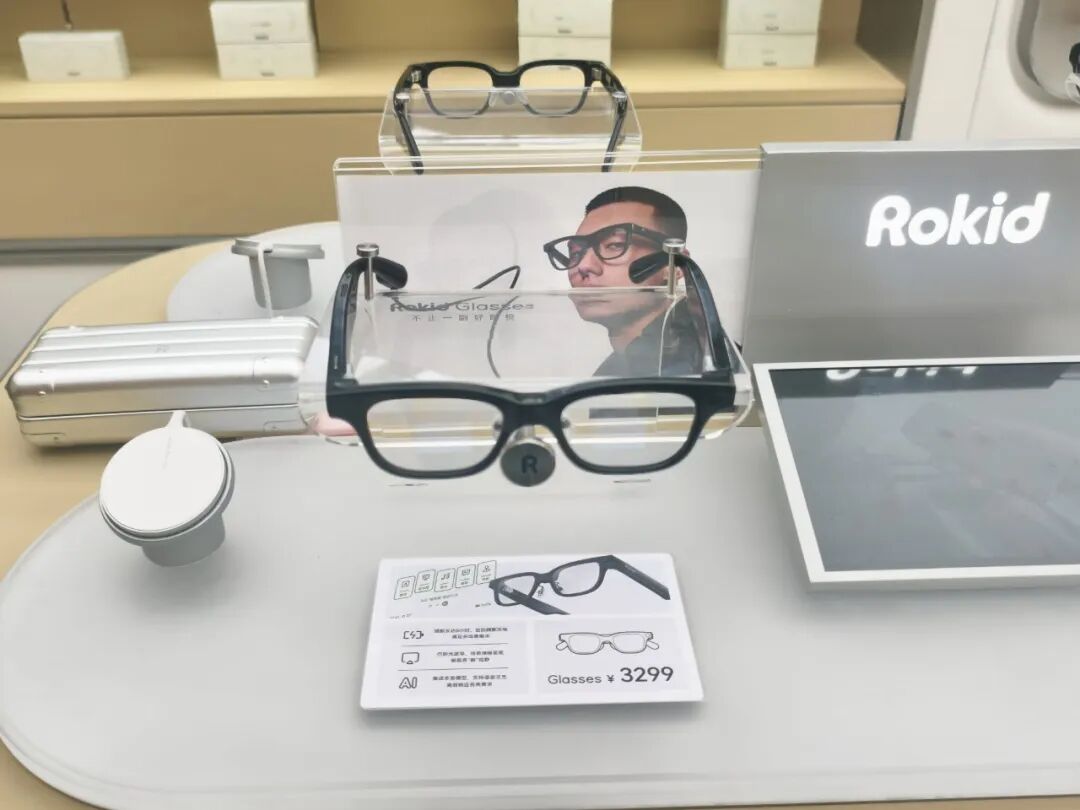
拿Rokid来说,消费者看到的品牌专卖店大多并非直营,而是由代理商或第三方渠道商搭建运营。品牌创始人祝铭明曾明确表示,公司渠道策略是"直销和分销结合",分销占比约70%。前文提到的成都世豪广场Rokid门店,走的就是这个模式。
授权分销的好处显而易见。业内人士告诉剁椒Spicy,一些代理商此前代理过大疆等科技品牌,接过Rokid,选址、客群画像都是现成的经验。
另一方面,这也导致门店标准和服务体验掌握在第三方手里,品牌对终端的控制力天然弱一档。扩张速度取决于代理商的意愿和能力。
第三种是自有品牌门店,目前只有影目在做。公司宣布,10月将在寸土寸金的上海南京西路开出全球首家品牌旗舰店,这也是国内智能眼镜行业第一家独立品牌门店——与其说是为了卖货,不如说是烧钱买认知。
从进网点、到授权分销、再到自有门店,投入一层比一层重,换来的品牌心智“节节高”。
渠道合作的风靡,有一部分原因在于眼镜的品类特性。智能眼镜的开销不止设备标价,近视用户还要承担定制镜片的费用与验配时间,而验配恰恰是科技品牌不熟悉的一环。把硬件销售与配镜服务安排在同一处或相邻门店,消费者少跑一趟,佩戴问题也能更早被发现和调整。
近日,Rokid还在配镜体验方面进一步加码,与创立于1936年的上海老字号红星眼镜携手,打造了上海首家AI眼镜验配一体门店。门店支持消费者一站式完成验光、配镜、功能体验到取镜的全流程闭环,彻底打碎传统与科技之间的物理区隔。
更重要的因素,或许在于弹药的多寡。第三方数据显示,2026年上半年,国内AI眼镜赛道投融资接近90亿元,超过2025年全年的43.67亿元。但约六成资金涌向上游光学、芯片、代工供应链,投向终端整机品牌的不足四成,且高度集中在头部。
弹药紧张之下,渠道合作与其说是打法,不如说是退而求其次的生存策略。现阶段AI眼镜的佩戴心智尚未建立,消费者还谈不上品牌忠诚。
一位Rokid店员告诉剁椒Spicy,店里来过一位头发花白的客人,在华为、小米都试过AI眼镜,本想再比比
有意思的是,就在这家Rokid店的楼上,就有一家博士眼镜,正是
在一个消费者还不知道自己要什么的阶段,被看见,比被记住更重要。
品牌需要代言人,消费者需要把关人
除了让消费者在线下戴上产品,AI眼镜厂商也在寻找更容易被理解的表达方式。
如前所述,为了降低购买门槛,智能眼镜在产品层面呈现出趋同的现象。对于大多数尚未接触过智能眼镜的人,“单光机双目”“双目全彩”等术语,很难直接转化为购买判断。即便读懂了参数,也未必知道哪种取舍更适合自己的生活。
于是,熟悉的公众人物,成为相当部分消费者了解产品的起点。而不同的智能眼镜品牌,也需要根据自己的品牌调性,选择不同的代言人。
“Tim真的很专业,他愿意代言Rokid,证明这个品牌真的有两把刷子。”小王是一位媒体公司的基层管理,也是知名媒体“影视飓风”的粉丝,他告诉剁椒Spicy,他经常跟着影视飓风创始人Tim的脚步,购置电子产品。
剁椒Spicy也向Rokid店员求证过,的确有很多Tim的粉丝前来咨询购买。社交媒体上,许多Rokid的关注者也会因为Tim而产生购买偏向。
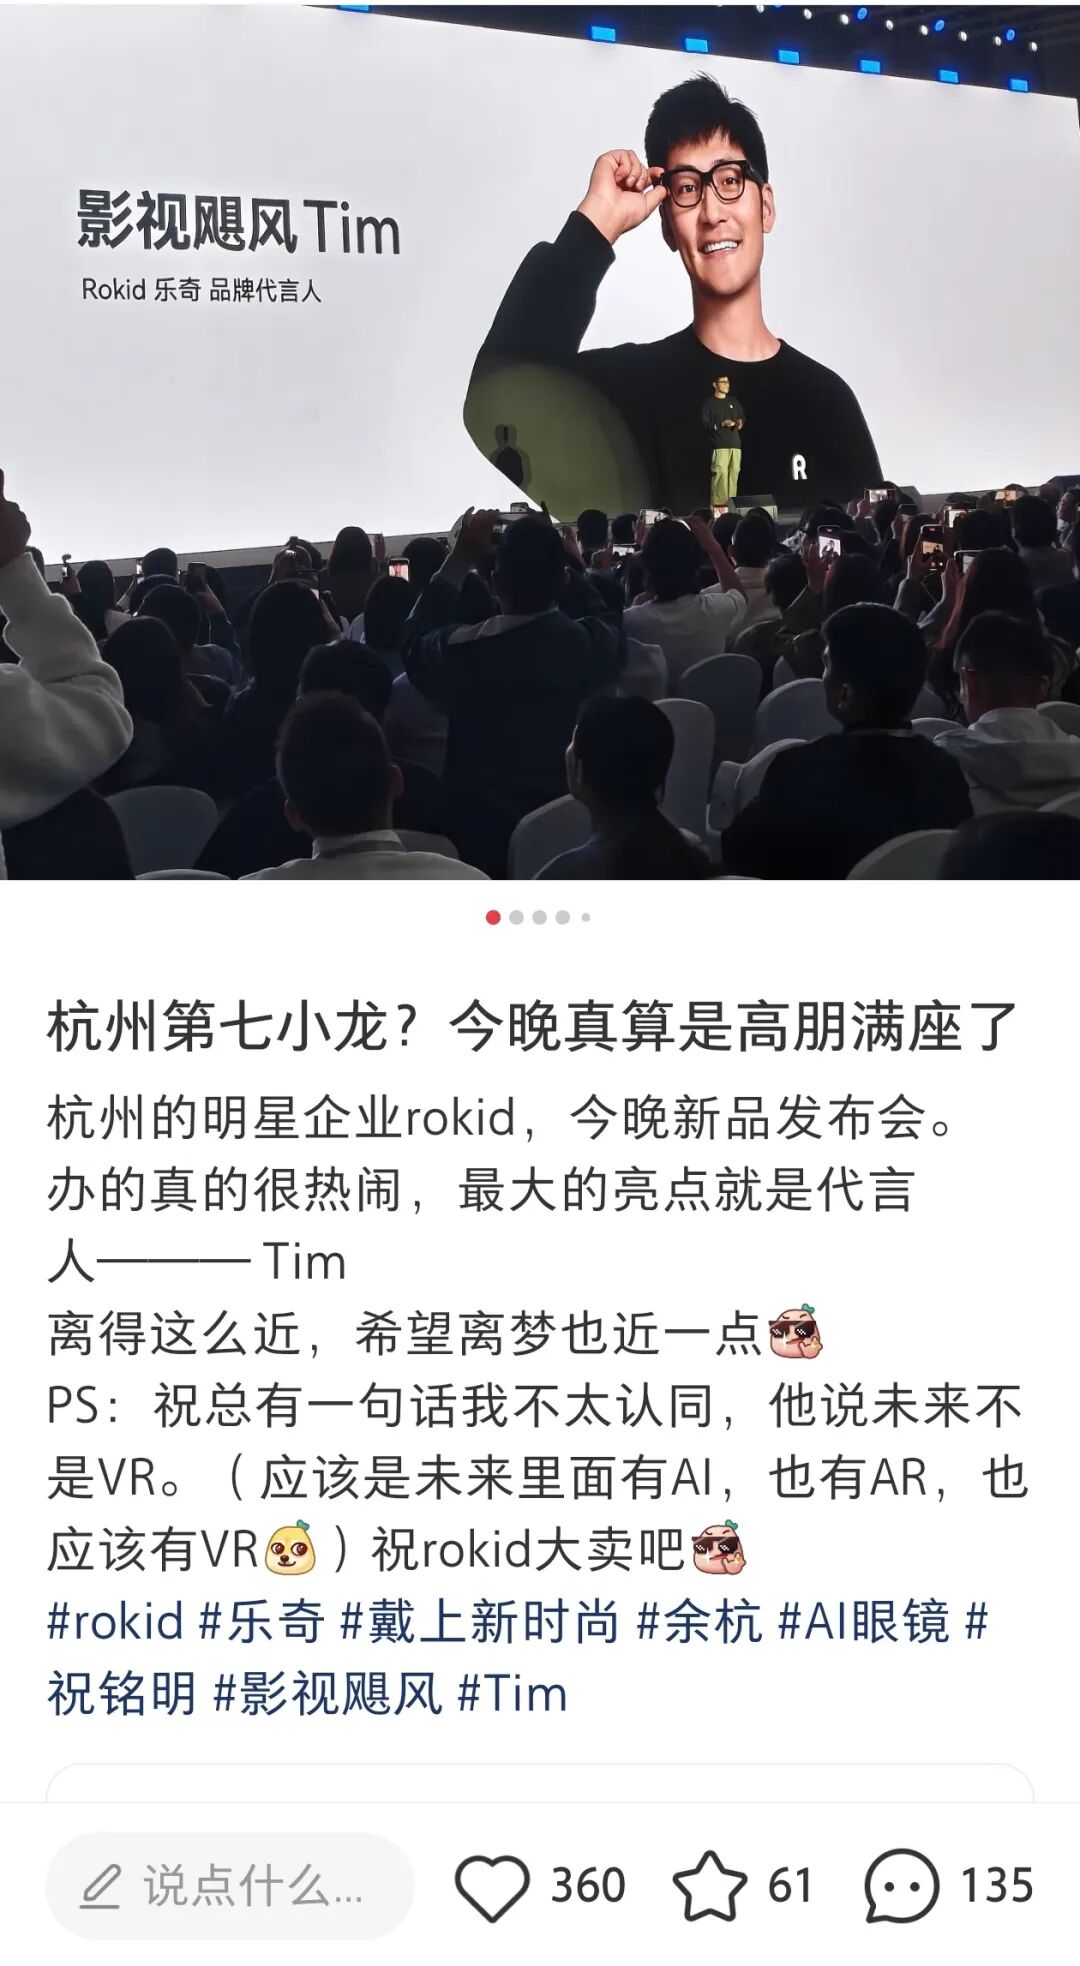
Rokid创始人祝铭明当初因被谷歌眼镜震撼开始创业,在相关供应链未成型的年代开始坚持走这条路,给许多消费者留下了“技术极客”的印象,这与Rokid选择以硬核测评和内容专业性立身的科技创作者Tim作为代言人相呼应。
市场上不乏这类以工程师文化著称的消费硬件公司,依靠技术积累口碑,极客KOL便是最适合这类品牌的代言人。以大疆为例,公司的媒体内容多以性能展示出现,充满科技感;石头在海外推广时,也选择找大量的海外科技博主进行测评推广。
Tim的受众就是那批会逐帧分析画质、认真读完评测再下单的数码爱好者,与智能眼镜现阶段真正的买单人相对重合。毕竟产品尚未完成大众普及,科技尝鲜人群更为重要,基本盘要靠“懂行的人说好”来稳住,再向外破圈。
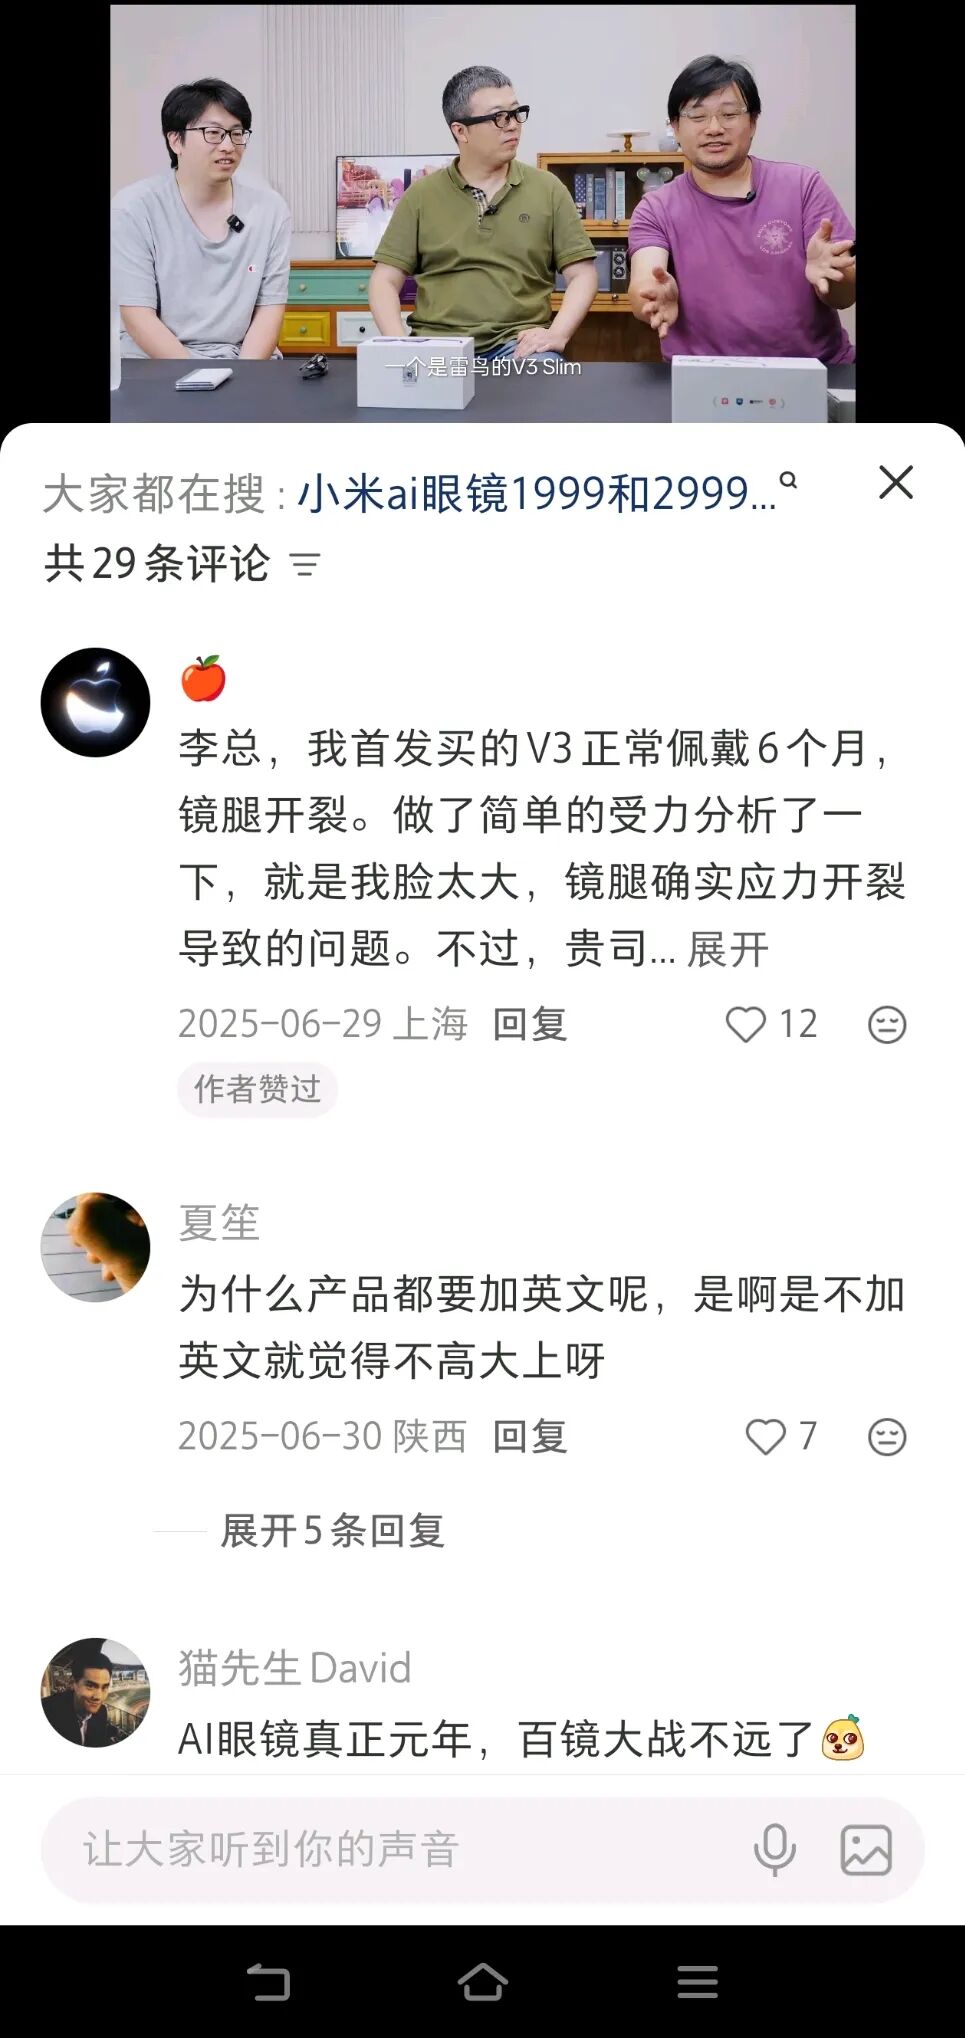
Rokid老对手雷鸟CEO李宏伟则选择亲自上阵。他可能是这个行业出镜率最高的创始人。从播客走到行业大会,再到深度专访,主张“95分只宣传85分”,给消费者留下足够的惊喜,直戳科技行业过度营销导致高退货率的痛点。
CEO代言的本质,是把品牌信用全部押注在个人声誉上,因为用户需要知道谁来为产品负责。雷军、董明珠、周云杰等如今都走在这条路上,敢于冲锋在前的品质和“企业家亲民”的叙事,的确能为品牌迎来关注与口碑,但也要有直面消费者意见的承受力。
基于此,李宏伟社媒账号评论区也十分精彩,成了不折不扣的“产品建议区”,有建议下面显示“作者赞过”。
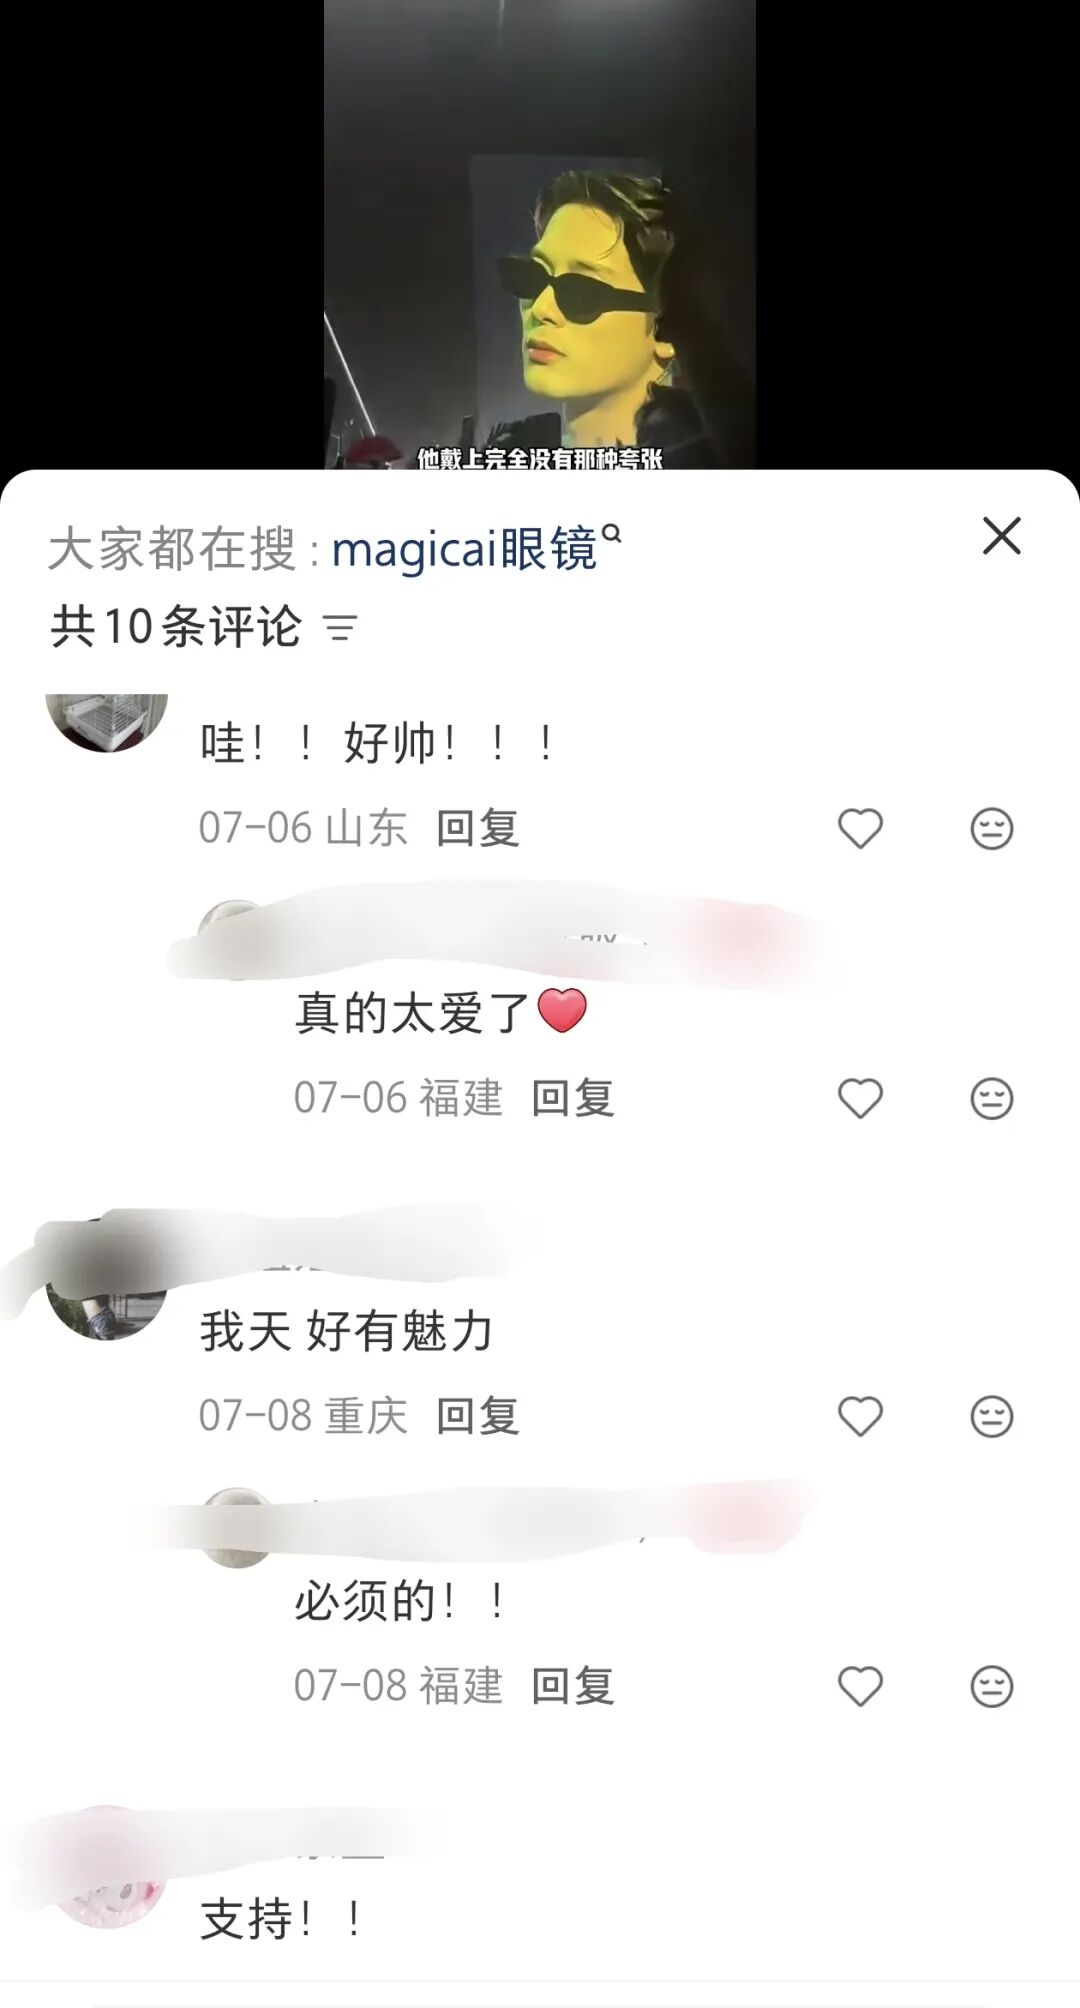
与前两者相比,影目走的则是时尚表达之路。6月底,影目与王嘉尔主理的潮流品牌WHL合作推出Magic AI Glasses,由王嘉尔亲自参与设计并长期佩戴,产品概念诞生于王嘉尔在巡演期间对第一视角记录的探索,7月在北美独家首发,首批预售即达5万台。粉丝们表示:“也太有魅力了!”“国内什么时候上架?等不及了!”
让明星成为产品经理,与品牌深度捆绑,这条路曾经在快消品十分常见。从“古早时期”周杰伦为美特斯邦威设计时尚潮流款,到羽泉以明星合伙人身份参与蒙牛“嗨Milk”的研发、包装和销售全环节,再到华晨宇与参半联合打造日化品牌“重点”,如今同样的方式也复刻到了科技产品上。
影目想要拓宽AI眼镜的售卖人群,为产品贴上“时尚消费”的标签,并借助代言人的力量推动销售。
对此,行业投资人向剁椒Spicy表达了自己的判断,即AI眼镜如果从生产力工具转向时尚单品,那么市场空间将显著拓宽,因为它无需承担复杂重负荷任务,仅实现基础简单功能即可满足需求。
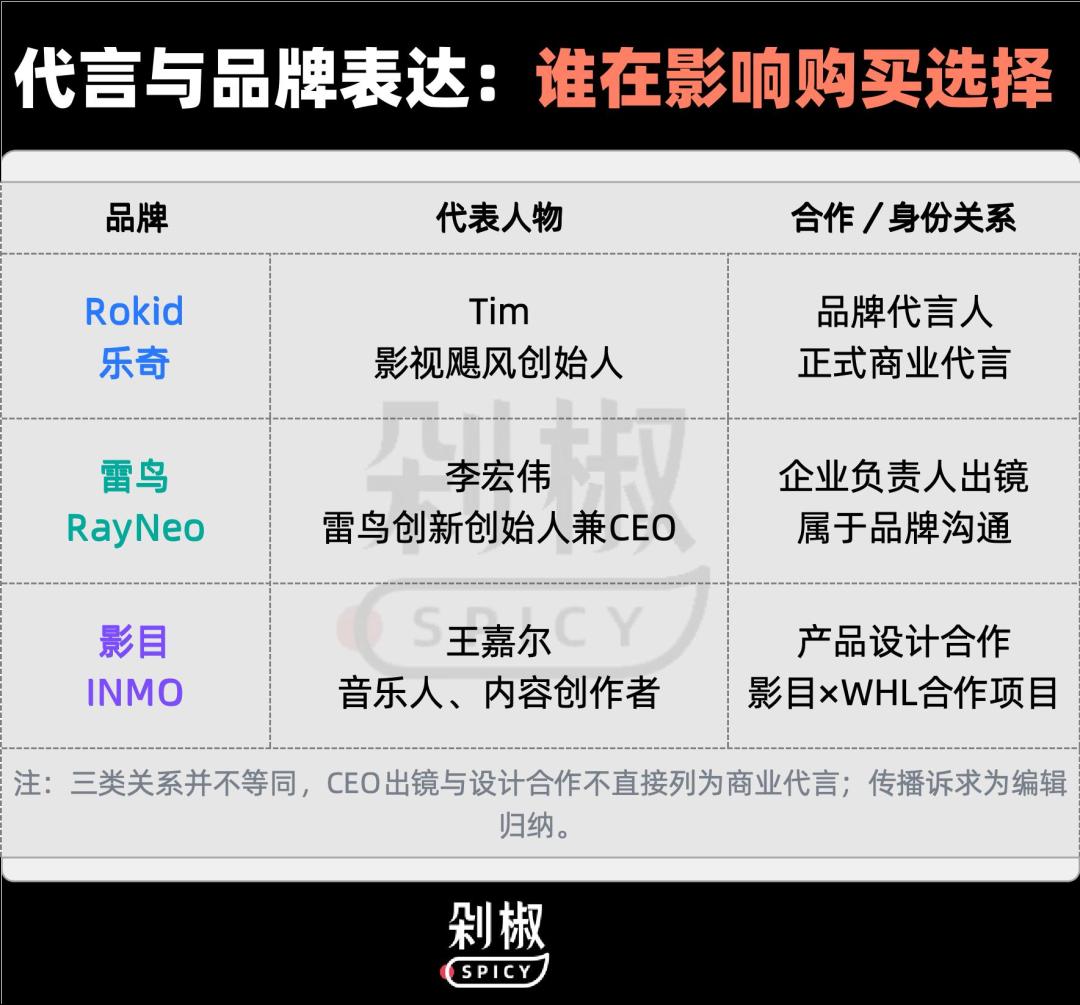
技术人、明星、CEO,三张脸背后是三个答案,Rokid要专业圈层的信任,雷鸟要对核心用户承诺,影目向大众市场要增量。
在参数区分度渐小的年代,你信谁,可能真的就会选择谁。
从“靠产品上桌”“到“靠生态卖货”
无论是渠道拓展还是代言营销,都是都是为了解决同一个问题:硬件越发趋同,消费者更难抢夺。
有投资人告诉剁椒Spicy,被视为下一代材料的碳化硅波导,目前镜片成本高达千元级、良率仅约70%,三年内难以大规模民用。
说到底,智能眼镜目前还属于带有极客色彩的创新产品。就像苹果一度折戟的Vision Pro,试图通过极致工程化来尽可能放大产品对人类社会发展进程的影响。但在蝴蝶效应开始显现之前,厂商时刻面临着商业模式与发展的拷问。
因此,相对“经济实惠”的单绿波导成为了AI眼镜屏幕显示首选技术。据洛图科技数据,单绿波导方案的市场占比从2025年同期的9.1%升到今年的57.3%,成为绝对主流。在此基础上,产品定价才能有机会下探到2000到2999元区间。
而在芯片端,投资人直言,也许在2027年前,全球厂商都将主要依赖高通AR系列芯片。
供应链的成熟,让所有玩家拿到了同一份考卷。硬件拉不开差距,杀手级应用又尚未确立,那么决定产品好坏的,或许是谁的软件生态能与更多使用场景相结合。
在博士眼镜店,导购向剁椒Spicy表示,目前来店里选购产品的客户,主要对比产品就是
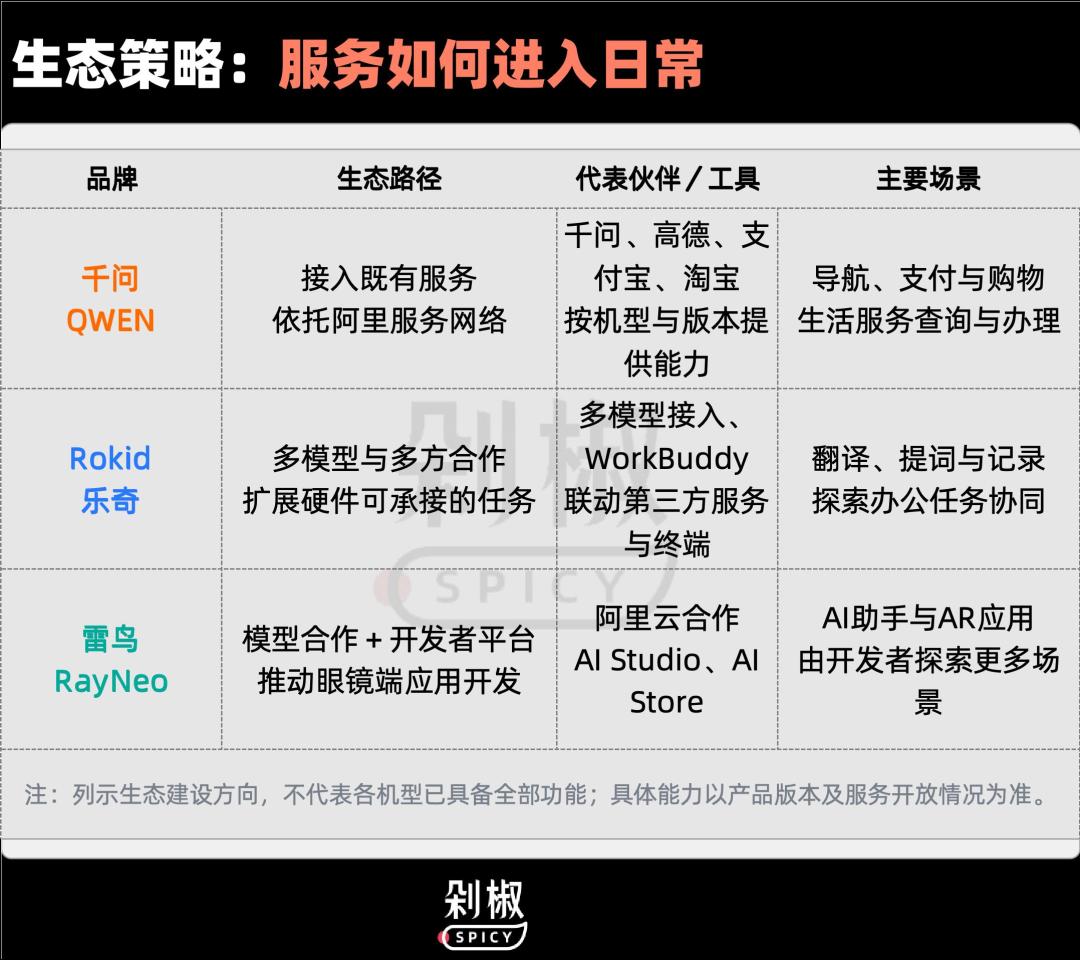
但细观三家的生态建设路径,也存在诸多差别。
骑行时,
应对阿里强大的自有生态,Rokid的选择是彻底开放。产品可兼容
在门店,Rokid店员向剁椒展示了APP上
值得一提的是,
同时,Rokid还在B端深耕工业巡检、博物馆导览,并开发导盲、翻译、提词等垂类产品。主打自己不做模型,就让所有模型都为我的硬件“打工”,赌的是用户丰富的需求选择。
相比广撒网,雷鸟的选择相对聚焦,一切服务与生态只为了催生出更具消费吸引力的重要应用。
它一边与阿里云战略合作,由通义大模型提供独家定制的全套AI技术支持,融资超10亿元砸向研发,新品iO同时内置
光学端,雷鸟也保留着行业少有的全链路自研能力,开发了全彩MicroLED加刻蚀光波导技术,算是在趋同的硬件里少数还握有领先筹码的玩家。
此外,越来越多的巨头想要坐上牌桌,字节、苹果都将在不远的未来发布眼镜产品。
对巨头来说,眼镜卖多少台不是目的。投资人在谈及大厂智能眼镜布局时告诉剁椒Spicy,大厂做AI眼镜,看重的是眼镜背后的AI助手。眼镜作为离用户感官最近的硬件入口,能持续拉高自家大模型的调用量,把散落在手机、电脑之外的场景,重新收回自己的生态里。
以字节为例,2026年下半年字节日均Token消耗预计达500万亿,硬件终端需要在其中扮演好自己的角色。
可见眼镜对字节而言,是
这或许就是这场全域战争的实质,当硬件趋同、参数抹平、杀手级应用悬而未决,竞争的逻辑已经从靠产品上桌,悄悄切换成靠生态卖货。
单副眼镜产品的胜负似乎没有那么重要了。更重要的是,推动开发者与早期用户自发探索产品边界,最终通过社区、社交媒体、私域等渠道与企业建立良好的强化反馈体系,帮助产品迭代。
眼镜可以做的事不止于“眼镜”功能本身。
Rokid与红星眼镜联合打造的门店,店内还布置了全国首个进入商场的数字文旅展示区。用户在展区内佩戴RokidAI眼镜,靠近展示内容,无需扫码、无需讲解员,眼镜自动识别并呈现AR导览内容,让“文商旅融合”有了一个可以日常走进的微型体验场,呼应了上海正在推进的文商旅体展深度融合趋势。
剁椒Spicy在多家品牌门店调研时,与店员聊起了AI眼镜的未来,当被问及你认为未来AI眼镜是否会像如今的智能手机几乎人手一部时,店员们几乎都表示,这是趋势。毕竟当初手机刚刚面向市场时,也没人嫌弃它的单色屏。
“而且你知道吗,我们店里前段时间来了一位残障人士也买了一副产品走,他虽然听不到,但是通过我们的眼镜,他依然能够知道别人在对他说什么。”店员在闲聊时,给剁椒Spicy讲了这么一个温馨小片段。
也许在成长过程中,这个品类早已经悄然实现了过去旧产品无法实现的社会价值。
向上向善,本就是科技发展的意义。
