

 搜索


在乘用车领域,新能源的渗透率屡创新高,自然会让人觉得在商用车领域也是如此——这个猜测对了一半。对的一半是,新能源重卡(采用新型动力系统,完全或者主要依靠新型能源驱动的总质量在12吨及以上的重型载货汽车)的确越卖越多 。
今年5月底由11部门联合印发的《推动新能源重卡规模化应用实施方案》(下文简称“方案”)中提到,到2030年,新能源重卡渗透率达到40%,保有量突破160万辆、占比达到20%左右。2023年,新能源重卡的渗透率还只有3.8%,年销量仅有3.46万;到2025年,渗透率已经接近30%,销量达到23.11万辆。今年前三季度,新能源重卡的累计销量销量22.64万辆,同比增长64%,累计渗透率达到38.10%,9月国内新能源重卡销售3.31万辆,同比增长37%,单月渗透率突破50%达到50.28%,整体增速惊人。
但另一面,却是渗透率上存在巨大的结构性差异,以及行业利润水平较低。
将重卡的场景分为三类,分别是封闭场景短倒,单程通常不超过50公里,如港口集疏运、矿山砂石转运、钢厂厂内倒运、渣土城建等;中短途城际,单程约100到500公里、一天跑两三趟,如区域建材或砂石、城际配送、跨市倒运;中长途干线,运距约500到2500公里,主要是跨省长途物流、大宗干线运输。目前高渗透率主要是指封闭场景。
朗新科技旗下的聚合充电平台新电途有3600万注册用户,累计接入330万台充电设备、覆盖440多城。10月底,在朗新科技产业园召开了有关新能源重卡规模化应用的圆桌交流,朗新集团新电途CMO黄鹤表示:“封闭场景现在的渗透率已经高达70%,干线坦率地说未来的市场非常大,但当下的渗透率应该是1%。”
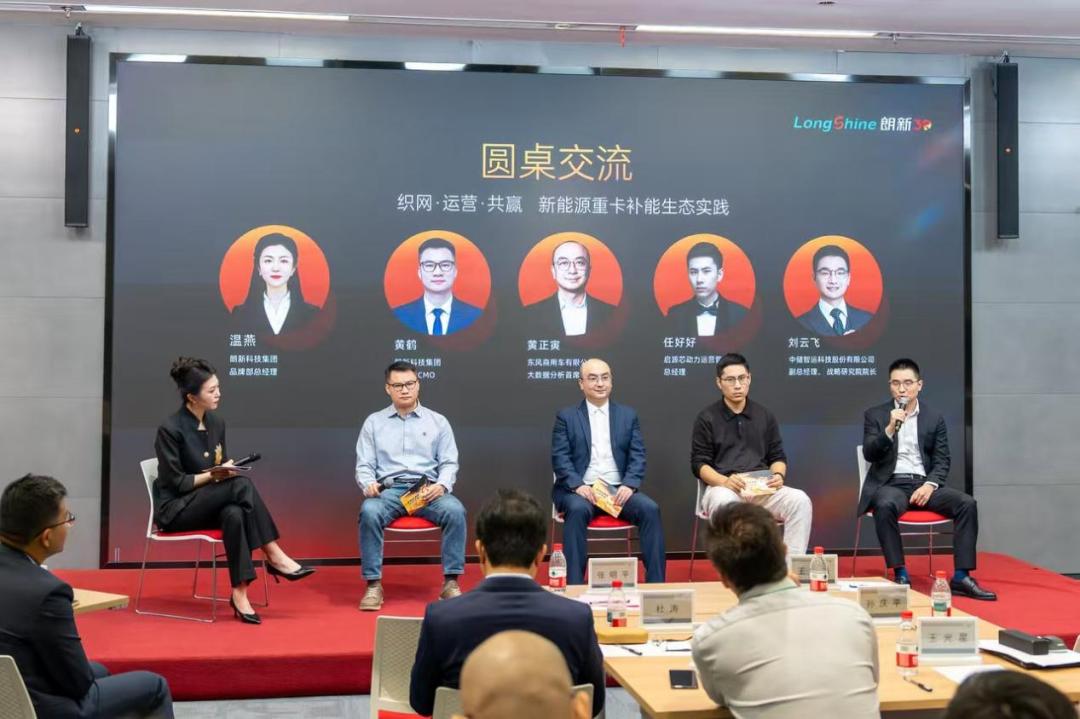
启源芯动力是国家电投旗下绿电交通企业,也是换电重卡生态的资产方龙头,供应着全国约20%的电动重卡电池系统、换电市占率超50%,其运营管理部总经理任好好提到:“现在已经出现了一毛钱以下的服务费,甚至有些区域都已经开始推行零服务费,为了拉客户。”这样赔本的买卖为什么会有人做?他解释道:“因为资产已经投了。”这种情况下少赔也算赚。
可以说,新能源重卡是一个规模高速增长、利润却几乎为零的行业。港口、矿山、钢厂这些线路固定的封闭场景还算得过来账,而代表增量的中短途和干线,账都还没算平。
01 两种病:中短途“散”,干线“断”
任好好是这样描述中短途场景的:“这种是最复杂的,里面充斥着大量的中小车队和散户夫妻店,也有大型的车队在跑,并且充电和换电的重卡都有。这种场景分布在中国的各个区域里面,它的各项要求特别复杂。”
客户碎片化、充换电模式混合、地域分散,意味着行业整体效率低。中短途车队最敏感的是电价和来回拉货的时间,而司机的作业节律又和电价错配。中储智运是国务院国资委一级央企中国物流集团旗下的网络货运/数字物流平台,整合货车运力超305万辆,副总经理、战略研究院院长刘云飞提到,货车司机一般喜欢晚上跑运输,但电费是晚上便宜白天贵,和乘用车刚好反过来了。此外,新能源重卡的电池自重会挤占载货(标载49吨下电动比柴油少拉约2.5吨),三年残值仅41%左右,而柴油重卡在60%以上。
所以,中短途场景新能源重卡不是不能跑,但是单点做不划算。
而干线的问题则是成本层面的硬约束。任好好说:“高速干线最大的难点就是成本问题,高速的土地电力是非常稀缺的,成本非常高。干线这件事情是肯定要干的,但单独算一家的账很难算得清楚,可能需要生态一块把整个行业的蛋糕做大,然后大家做好各自的利益分配。”
重卡快充是兆瓦级负荷,而高速服务区的场地和变压器容量极其有限,单站投资回收模型很难成立。同时干线要求覆盖连续,对充电设施的密度和连续性有很高的要求,中间断一个省、缺一个服务区,整条线路就没人敢跑。
方案中提到,到2030年结合高速公路网建设电动重卡补能设施,要建设重卡充换电站3000个左右,高速公路新能源重卡货运量占比达到18%。但干线的蛋糕想要做起来,就要先大规模投入,投入了才来车,很久之后才赚钱。任好好举内蒙西策克口岸到阿拉善的组网为例:“其实如果单纯从盈利性来考虑,你是算不来账的。在这种情况下,我们还是基于对未来的预期,基于整体的业务发展,先把布局做下去。”
02 中短途:靠组网“抠出”性价比
补能设施建设是加快新能源重卡发展的重头戏,方案中也提到要完善补能设施网络布局,推进城市群、都市圈补能设施“连点成线组网”。但中短途的解法不是建更多的充电站,而是把充电站连成网、用调度把利用率抠出来。
具体来说,地方上提供场地和配电,充电站资产方如启源芯动力按组网规划而非单点盈利投站,并开放场站数据参与调度。任好好解释组网的逻辑:“组网其实是为了满足客户对确定性的要求,所以说我们通过组网尽可能去补足网络,然后再结合一些调度的策略,让客户感受到这种确定性;然后提高利用率,让整个成本的下降。”
像朗新新电途这样的聚合运营平台负责做连接和调度、统一支付结算开票、预约错峰与动态定价。黄鹤讲新电途要解决的痛点:“我们更关注的是帮助车队和司机,他跨城要用多个APP,还有下载到预充值这么一个难题。我们要提前知道车辆什么时候能到,我们是否可以做到预约错峰,减少车辆的排队和拥堵。”
整车方把车机与补能网络打通、按中短途班次定制车型、并以残值回购和电池健康度评估兜底。东风商用车大数据分析首席师黄正寅介绍明年的智能调度规划表示:“我们都知道电价现在是以15分钟的时间间隔进行刷新和波动,那我开车时下一个点的电价发生了波动,我可以通过智能计算导航到这个相邻的稍微便宜一点的,或者说多开个三五十公里的更便宜的站点去。”
物流和货源方负责出货源与线路数据、组织车队保证组网后的车流,比如中储智运以年货运量7亿吨、运营线路超7万条沉淀的货源流向与流量热力图,为场站建设主体提供选址支撑,再做车货与场站的智能配对。
方案中也提到,加快新能源重卡与人工智能、自动驾驶、现代通信信息等技术深度融合,打造“车、货、路、能、云”融合产业创新生态。这样多方协力,把一门“散装生意”用网络和算法收拢成一门“可测算的生意”。
03 干线:生态预投把“断”的走廊连起来
干线的生意只能集体预投,而且涉及的企业类型比中短途还更多一层,那就是电池厂商。
方案中提到,新(改)建的高速公路服务区应同步建设重卡充换电设施或预留建设安装条件,已建成的高速公路服务区加快重卡充电设施建设和改造,逐步提升重卡充电车位数量,根据实际需求因地制宜建设重卡换电设施。
充电还好说,但换电的后背式、侧向式、底盘式结构互不兼容、电池规格不互通,就算有换电站也不一定好换,所以要进行统一。宁德时代和启源芯动力都有做干线专用电池与标准换电块,宁德时代的“电电增程”把底置换电系统拆成“固定换电包+随车增程包”两套电池,让主驱电池用到5%以下再回站换电,把电池利用率明显拉高,这套方案于2026年10月20日发布,首批签约13000台,宁德时代还和一汽解放、徐工、东风、福田戴姆勒等14家车企共建生态。启源芯动力也已参与唐山、海南、晋北等换电走廊建设,唐山部分站点接入电网、作为可控负荷参与调峰。
运营方如朗新新电途可以做跨省一账户与统一结算开票、AI量价预测,并把走廊站的充电负荷变成可参与电网调节、电力交易的可调资源。“这我想也是朗新的强项,电力和能源的运营是非常重要的,因为作为资产运营商来讲,我们其实非常在意收益,尤其我们还有一个共识就是重卡服务费的下行短期来看不可逆转。”任好好说。
这也和方案中“推动新能源重卡多方联营模式发展,鼓励新能源重卡生产企业、物流企业、能源企业跨界组建联营体,搭建资源共享运营平台,提升全链条运营效率”的内容相对应。政策方面也给予了支持,如鼓励引导市场主体购买使用新能源重卡,还有统筹各类资金渠道支持新能源重卡购置及补能设施建设等。
刘云飞的一段话,把生态协作的必要性说得很透:“我想国家新能源重卡的发展,某种程度就是一个产业生态的建设,需要不同环节的生态伙伴大家一起发力努力,就算是几千亿的公司,靠你一个环节,这个事也不一定能做起来。”
04 结语
推动新能源重卡全场景规模化应用,既是培育交通运输领域消费新增长点,也符合交通运输领域2030年前碳达峰,促进我国产业结构、能源结构、交通运输结构调整优化的目标。但这个发展很快、规模很大、利润很薄的行业要真正长期发展起来,还有许多困难要解决。
