

 搜索


IPO冲刺关键阶段,阿维塔10%股权将被转让。
11月12日晚间,长安汽车一纸公告打破车圈平静:将通过上海联合产权交易所公开挂牌,转让所持阿维塔科技10%股权,底价31.828亿元,信息披露期至12月10日。按底价粗略折算,阿维塔整体估值约318亿元,与其C轮融资后的投后估值基本持平。交易完成后,长安汽车持股比例将从40.994%降至约31%,但仍为第一大股东。
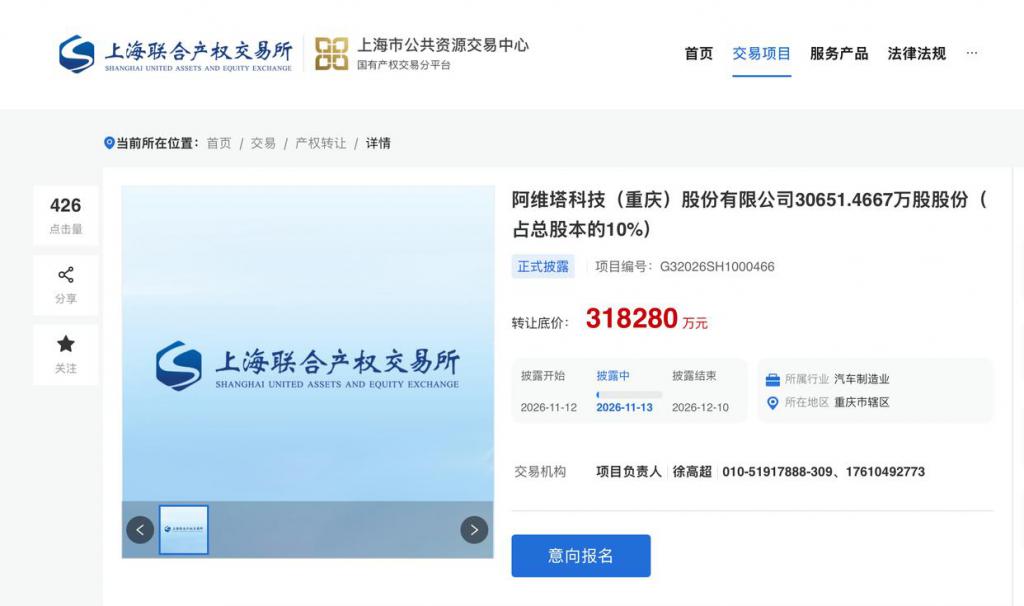
这并非长安第一次稀释阿维塔。阿维塔初创时长安持股高达95.38%,此后经过多轮战略融资,宁德时代、国家绿色发展基金、交银投资等相继入局,长安持股一路降至40.99%。
按照长安和阿维塔双方的口径,这笔交易被包装为阿维塔股权市场化改革的“延续”。
长安方面表示,转让后将继续在技术研发、整车制造、供应链等核心领域提供全链路支持;阿维塔方面则称,品牌已进入“高端化与全球化并行阶段”,核心诉求从资金支持转向与产品序列、海外布局相匹配的产业资源协同,新投资方将重点在高端品牌渠道和海外市场拓展上提供助力。
简言之,长安要在阿维塔二次递表港交所、IPO进入关键窗口期之前,拉一位有渠道和海外资源的股东进来,把上市故事讲得更完整。
阿维塔的IPO进程,本身就是一部跌宕的叙事。
2025年11月27日,阿维塔首次向港交所递交上市申请,彼时打出的旗号是“港股央企新能源第一股”,招股书中抛出2027年全球销量40万辆、年收入千亿元的宏大目标。但6个月后,首版招股书因届满有效期于2026年5月27日自动失效。
阿维塔方面将此定性为“IPO过程中的常见技术性流程”,迅速于6月30日重新递交招股书,联席保荐人为中信证券和中金公司。但“港股央企新能源第一股”的名号已被岚图在当年3月捷足先登。阿维塔从定义赛道的人,变成了追赶节奏的人。
二次递表时,招股书里装着的是一组并不轻松的半年数据:上半年交付不足2.8万辆,月均4,032辆,全年目标完成率被拉低至12.6%。在头部新势力单月销量门槛已站稳3万辆的市场里,这样的规模数据要让投资者相信“持续经营能力”,难度可想而知。
一个无法回避的事实是:如今这笔交易的时间点,恰好卡在阿维塔销量承压最重、现金流消耗最快的阶段。
2026年10月,阿维塔交付7,056辆,同比下滑47.8%,环比再降13.8%。在“金九银十”多数新势力环比回暖的窗口里,阿维塔是少数同环比双双走弱的品牌之一。9月交付8,183辆曾被视为阶段性回暖,但10月的数据把这一假设直接打回原形。
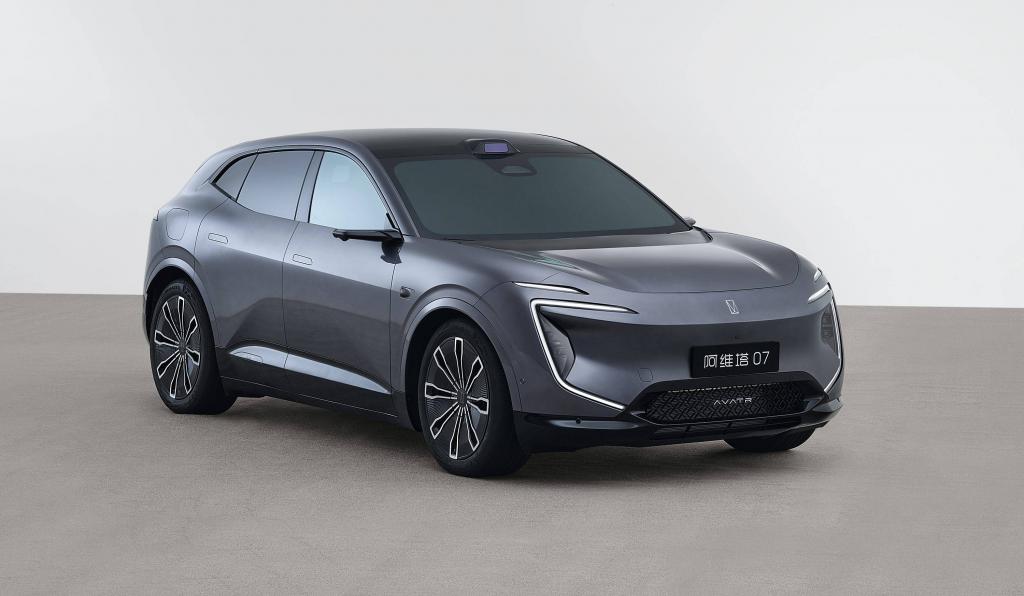
今年前10个月, 累计交付62,413辆,对年初22万辆全年目标的完成率仅为28.4%。作为参照,2026年新能源市场整体虽也有两位数降幅,阿维塔近乎腰斩的同比跌幅,是大盘的三倍以上。横向对比更显差距:零跑10月交付106,127辆,小鹏、小米双双突破5万辆,连同样出身央企、走HI模式的岚图也有13,030辆。
阿维塔的财务数据并非全无亮色。2025年全年营收256.31亿元,同比增长68.7%;毛利率从2024年的6.3%提升至9.4%;经营性现金流录得23.15亿元,为近年来首次转正。净亏损也从2024年的40.18亿元收窄至34.89亿元。从2022年有披露数据算起,阿维塔四年累计亏损超过132亿元。
但亏损收窄的速度,远远赶不上现金流失的速度。2024年底阿维塔账面现金及等价物尚有193.23亿元,2025年底缩水至96.87亿元,到2026年4月底进一步降至62.49亿元。流动比率从1.3降至0.6,速动比率从1.1降至0.5,流动负债净额由净资产47.12亿元转为净负债82.85亿元。招股书明确提示,若未能及时按合理条件获得融资,将对业务运营和战略扩张造成重大不利影响。
阿维塔不是没有收入,也不是没有毛利,但它离“自我造血”还差一个数量级的销量。长安能做的,是在阿维塔自己“跑出来”之前,帮它把上桌的时间窗口撑得更久一些。
31.828亿元的股权转让款,对于长安而言,是在自身2026年前三季度归母净利润同比暴跌98%、第三季度单季亏损7.58亿元的背景下,对一项长期亏损资产的理性成本分摊。对于阿维塔而言,新股东带来的不只是资金,更是渠道和海外资源的可能性。阿维塔接下来的故事,不能只靠长安一个人书写了。
