

 搜索


9月中旬,美国印刷电路板协会(PCBAA)发声明,呼吁美国国防部严守2027年1月1日法定截止日,全面剔除军工供应链中来自中国、俄罗斯等“受关注国家”的PCB产品。PCBAA执行董事David Schild强调,国会五年前就要求五角大楼消除对外国PCB依赖,不能留下让中国零件过关的漏洞。
资本市场率先反应:10月9日,A股PCB板块全面下挫,金安国纪跌停,同宇新材重挫9.65%,强达电路、华正新材分别下跌8.22%、7.93%;港股鼎泰高科跌超20%,广合科技跌11.04%。
据了解,中国自2006年起稳居全球第一大PCB生产国,2025年鹏鼎控股、东山精密营收均超390亿元,深南电路、胜宏科技、沪电股份均居头部阵营。禁令实际冲击有限,此番大跌带有情绪放大成分。
为什么是PCB:“电子产品之母”的战略分量
PCB(印制电路板)广泛应用于数据中心、人工智能、通信、汽车电子、航空航天等领域,在整个电子产品中具有不可替代性,被誉为“电子产品之母”,也是全球电子元件细分产业中产值占比最大的产业。
产能迁移史是理解此轮禁令的钥匙。2000年以前,全球PCB产值70%以上分布在美洲、欧洲及日本;自2006年起中国超越日本成为全球第一大PCB生产国,2025年中国PCB产值达496.52亿美元、占全球份额超50%。PCBAA执行董事Schild给出的数据更为直白:美国份额已从约30%降至约4%,而60%的电路板在中国制造,他称之为“危险的依赖”。
需求端仍在加速。Prismark数据显示,2025年全球PCB市场增长16.7%至858亿美元,2026年将达958亿美元、同比增长13%,2029年有望超过1160亿美元。AI是最大变量:单台AI服务器PCB用量较传统服务器增长3至5倍,价值量提升8至12倍,成本占比已升至8%至12%。
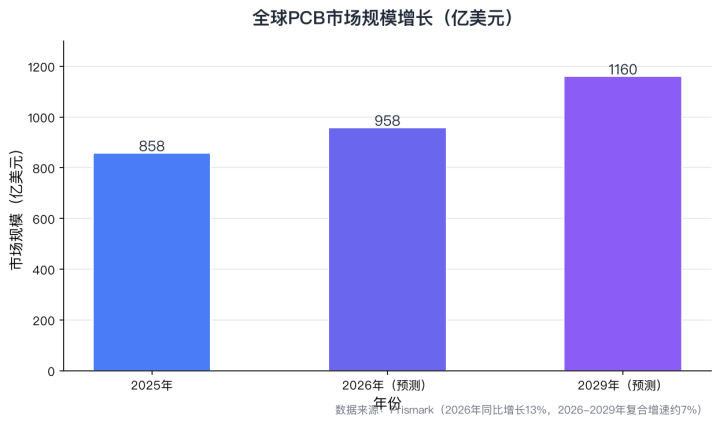
【图表:全球PCB市场规模增长】
国产PCB厂商:从规模领先到高端卡位
中国厂商的分量不止于制造份额,更体现在头部公司的竞争力。以2025年营收计,东山精密(401.25亿元)、鹏鼎控股(391.47亿元)、深南电路(236.47亿元)稳居规模领先,胜宏科技(192.92亿元)、沪电股份(189.45亿元)聚焦AI算力高端赛道;鹏鼎控股已连续9年位列Prismark全球PCB企业营收排名第一。
业绩弹性已在报表兑现。2025年,胜宏科技营收同比增长79.77%,归母净利润43.12亿元、大增273.52%,位列全球PCB供应商第六,并跻身英伟达Tier-1核心供应商;深南电路营收、净利润分别增长32.05%、74.47%;沪电股份营收、净利润分别增长42.0%、47.74%。最新披露的2026年上半年业绩延续高增:沪电股份营收136.89亿元、同比增长61.17%,归母净利润29.23亿元、同比增长73.72%;深南电路营收152.96亿元、同比增长46.33%,归母净利润22.51亿元、同比增长65.55%;胜宏科技营收116.29亿元、同比增长28.77%,归母净利润28.57亿元、同比增长33.3%。高端产品是主要引擎:沪电股份800G交换机PCB全球市占率达45%,22层及以上PCB全球市占率25.3%,2025年营收中高速网络交换机、AI服务器相关产品占比达59%;2026年上半年其32层及以上PCB收入同比大增190.83%,深南电路数据中心订单收入突破20亿元。
技术突破同样密集:沪电股份是全球首家通过英伟达78层M9级正交背板认证并批量供货的企业,率先推出50层以上高阶HLC解决方案;胜宏科技具备100层以上多层板生产能力,70层以上已量产;在技术壁垒最高的IC封装基板环节,深南电路FCBGA基板实现22层及以下量产,24层及以上研发打样推进。
资本开支同步加码:截至2026年3月,国内头部厂商新增高端产能投资计划总额已超400亿元,胜宏科技年度投资上限由30亿元提至200亿元,鹏鼎控股、沪电股份分别规划约110亿元、约68亿元;产能出海提速,沪电股份泰国基地一季度产能利用率已超90%,胜宏科技在越南、泰国,生益电子在东莞、泰国,深南电路在泰国均有大额项目落地。
行业观察将头部战略归纳为三条路径:胜宏科技属技术突破型,猛攻10阶30层HDI前沿工艺;沪电股份属战略聚焦型,集中资源于AI服务器高多层、高频高速板;深南电路、鹏鼎控股属平台多元型,以覆盖通信、数据中心、汽车电子的平台化体系平衡风险。分化同样真实:2026年中报显示,高端厂商“抢货”、通用板厂商“内卷”,覆铜板龙头生益科技上半年相关收入增长47.74%,部分通用板厂商毛利率不升反降。
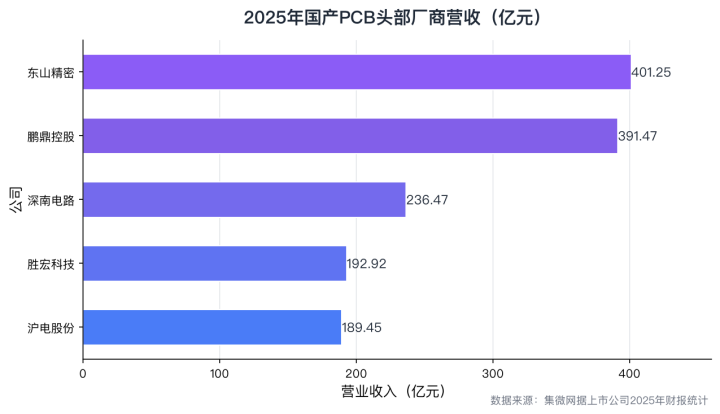
【图表:2025年国产PCB头部厂商营收】
禁令影响评估:三个变数与结构性错位
禁令的实际效力取决于三个变数:“国防安全系统”的界定范围、豁免机制的宽严尺度,以及美国本土PCB产能能否填补缺口。前两项尚无定论;第三项最为严峻——在美国份额仅约4%的现实下,缺口难以短期填平。负责工业基础政策的助理国防部长科迪纳齐已警告,若等到2027年才申请豁免,“那对所有人来说都会是一个痛苦的过程”。
对国产头部厂商而言,这是一次“结构性错位”的冲击:内资龙头的基本盘在数据中心、通信、汽车电子等民用市场,直接面向美国军工供应链的营收占比有限,管制口径亦仅限“涵盖的印制电路板”。中长期看,Prismark预计亚洲将继续主导全球PCB市场,中国位居中心地位。更大坐标系下,与PCB禁令同日生效的还有钨等关键材料的“受关注国家”管制,美国国会此前已立法禁止国防部自2027年10月起采购宁德时代、比亚迪等六家中国厂商电池。“去中化”是系统工程,PCB只是其中一环;真正的考验不在美国军工订单的有无,而在AI高端竞速中能否保持技术代差与产能弹性。
结语
PCBAA的施压声明,让2027年1月1日从法律条文变成倒计时牌。这意味着美国军工供应链将与“60%在中国制造”的现实正面碰撞;对国产厂商,短期是情绪扰动,长期则是“技术代差与全球化产能”的必答题。在AI算力需求爆发窗口期,守住高端卡位、用好海外布局,比担忧禁令更重要。
