

 搜索


三星12层HBM4E已于9月底通过英伟达及主要云厂商质量验证,但供货量、合同与量产时间未定。该产品单堆栈48GB、带宽3.6TB/s,能效提升16%。2025年SK海力士以62%份额主导HBM,三星仅17%。2026年HBM4量产后,三强重回同一起跑线,AI内存格局面临重构。
验证通过,不等于订单到手
报道称,三星电子存储器业务的12层HBM4E内存,已于9月底通过英伟达及多家主要超大规模数据中心运营商的质量验证测试。这是按客户指定标准,对产品性能与可靠性进行的资格认证,为三星争取下一代AI内存订单迈出关键一步。
但闯关成功,远不等于落袋为安。报道同时提示,各家客户的供货数量、合同规模以及量产供货时间均尚未敲定,三星官方也以无法确认私下消息为由回应。部分海外媒体随即将其与英伟达下一代Rubin Ultra加速器挂钩,不过韩媒原始报道仅提及英伟达与超大规模客户,并未点名具体平台;英伟达公开资料确认,Rubin系列GPU目前搭载的是HBM4而非HBM4E,两者的对应关系仍属推测。
换句话说,三星拿到的是一张决赛入场券,而非冠军奖杯。但放在过去两年的HBM战局里,这张入场券的分量,足以让市场重新掂量三强竞争的走向。
12层HBM4E:把摩天楼加盖到十二层
理解HBM4E,可以先把它想象成一栋楼:DRAM裸片是楼层,TSV硅通孔是贯穿全楼的垂直电梯,楼层越多、电梯越密,单位面积内能进出的人流就越大——这正是AI芯片最渴求的带宽。
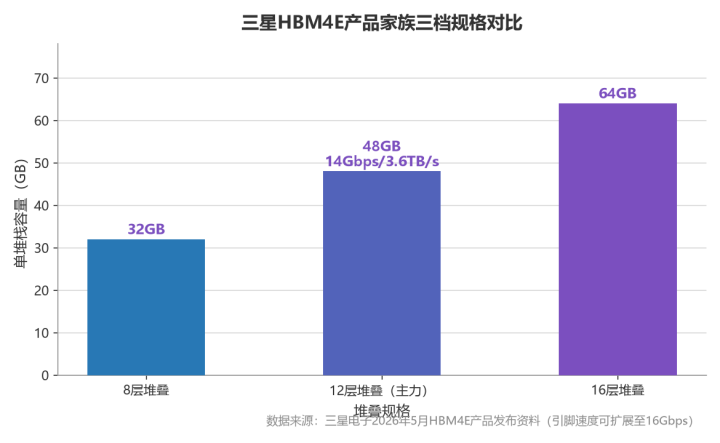
三星此次的12层HBM4E,把楼层加密至十二层,单堆栈容量做到48GB;标准引脚速度14Gbps、可扩展至16Gbps,对应单堆栈带宽最高约3.6TB/s,在16Gbps上限下理论带宽接近4TB/s。按三星规划,HBM4E家族还将按客户需求扩展8层32GB与16层64GB版本,形成小、中、大三档户型。
工艺侧的变化更值得关注。其DRAM核心采用第六代10纳米级1c工艺,基底裸片则换成三星自家4纳米逻辑工艺,配合低功耗设计与封装优化,实现16%的能效提升和超过14%的热阻下降。对按瓦算电费的AI数据中心来说,每瓦多算一点,都是真金白银。
难度也随层数水涨船高。HBM的良率瓶颈长期卡在TSV环节:硅通孔孔径已微缩至1微米以下,行业良率仅50%~60%,DRAM晶圆须逐片叠齐、精准对位再切割,稍一错位便整颗报废。头部厂商虽已将3D DRAM堆叠推进到16层,并开始引入混合键合技术,但层数越高、良率越难看,仍是悬在全行业头顶的达摩克利斯之剑。这也解释了为何三星只承诺量产配合客户进度,而客户迟迟未落单。
市场格局:从一家独大到三强竞逐
HBM战场的高度集中,是理解本次验证事件的背景板。全球具备HBM量产能力的厂商,仅三星、SK海力士与美光三家,份额却在过去三年剧烈洗牌:2023年,SK海力士与三星还几乎平分秋色(48%对47%),美光仅5%;2024年变为52%对42.4%,美光仍约5%;到2025年,SK海力士已以62%的份额一家独大,美光21%,三星17%垫底。
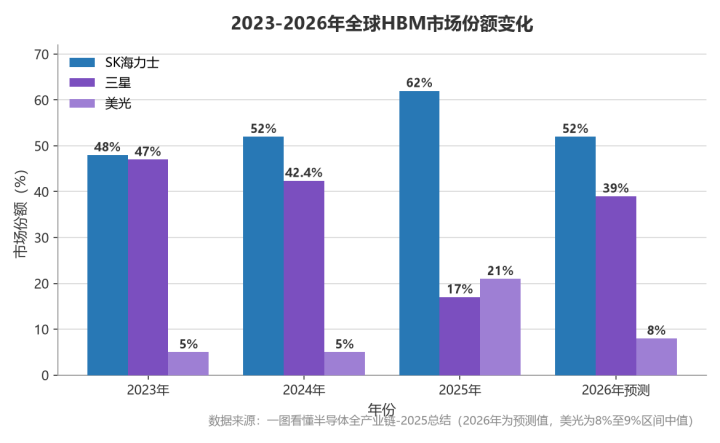
三星的滑落发生在HBM3E世代。其产品当时未能满足英伟达要求,最终只保住GDDR7的供应份额,HBM订单几乎颗粒无收。这一失利直接改写了DRAM市场座次:2025年一季度,SK海力士以36.7%的份额历史上首次超越三星(35.6%),登顶全球DRAM市场第一,终结了三星长达四十多年的统治。而SK海力士的王座,正是HBM撑起来的——其在HBM3市场的份额一度超过九成。
2026年,战局被摁下重置键。随着HBM4量产正式展开,三巨头站上同一技术世代的起跑线。SK海力士今年3月已向客户交付全球首批HBM4样品;三星则借HBM4测试获英伟达认可的东风,计划自2026年起大幅扩充HBM产能,将投资重心全面押注HBM4世代。过去由单一供应商掌握高溢价的局面将被打破,英伟达等客户的议价能力有望提升。
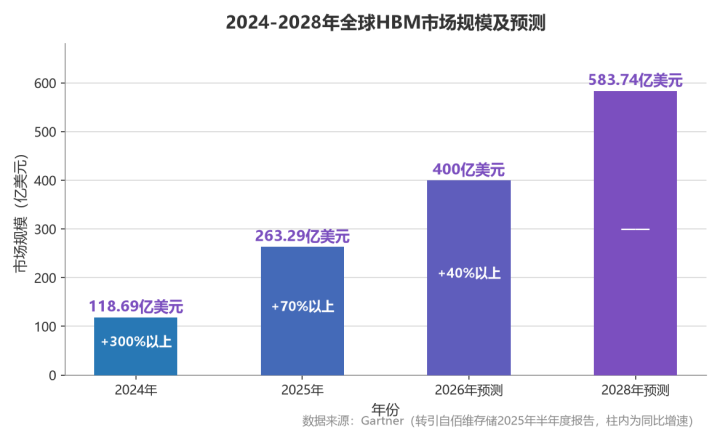
需求侧的弹药同样充足。Gartner数据显示,2024年全球HBM市场规模118.69亿美元,同比增长超300%;2025年达263.29亿美元,增速仍超70%;2026年预计接近400亿美元;2028年有望达到583.74亿美元。HBM在DRAM收入中的占比,也将从2023年的6%升至2026年的38.3%。价格端,HBM4因制程更复杂、良率门槛更高,单价较HBM3E上涨超过五成,在英伟达下一代GPU中的成本占比可能拉升至四分之一。三星、SK海力士与美光还计划将70%的新增产能投向HBM。一边是接近翻倍的市场,一边是五成以上的涨价——这是三星必须拿下HBM4E的根本原因。
值得注意的是,2026年出货主力仍是HBM3E,占比约三分之二,HBM4及HBM4E的全面普及尚需时间。短期看,本次验证更接近资格赛的胜利;真正的分水岭,在下半年量产爬坡与订单分配。
战略意义:验证背后是供应链话语权的再平衡
对三星而言,通过验证的意义远超一纸合格证明:它标志着三星在HBM3E世代掉队之后,首次在最先进存储世代重新站上与SK海力士同台的竞技场,也是其2026年扩产豪言的技术底气。
对英伟达及云厂商而言,多点认证是最理性的选择。过去两年,SK海力士几乎是HBM3与HBM3E的唯一合格供应商;三星回归,换来的是更大的供应灵活性与议价话语权。
对行业而言,HBM竞争的焦点正从谁能进名单,转向谁能拿更多份额,并沿着更高堆叠、更低功耗、客制化三条主线展开。验证只是上半场哨响,量产良率与订单落定才是下半场。可以确定的是:AI内存市场的三强竞逐时代,正式回来了。
