

 搜索


英特尔宣布收购以色列量子软件公司Classiq,量子业务推向全栈转型。曾经的芯片霸主在AI浪潮中痛失先机,如今在量子计算萌芽期果断出手。本文从英特尔的AI之憾切入,解析这笔收购背后的全栈野心、窗口期焦虑与产业变局。
核心观点:
1. 英特尔重仓量子计算,本质是一场“错失恐惧”驱动的自我纠偏——AI时代被英伟达以约76%的AI加速卡份额反超的教训,让这家公司学会在技术萌芽期就下重注。
2. 收购Classiq补上了量子版图最关键的软件与生态短板,“自旋量子比特硬件+合成开发平台”首次拼成全栈,这是陈立武口中“全栈量子计算企业”的真正含义。
3. 量子计算的资本与政策窗口正在加速关闭:美国政府以20亿美元入股九家量子企业,全球融资屡创纪录,中国累计投入约250亿美元,留给新入场者的席位已经不多。
4. 全栈转型并不等于稳赢:量子市场到2034年也仅有望达到约160亿至180亿美元,英特尔赌的是下一个十年的入场券,而不是眼前收入。
10月26日,英特尔在周日宣布,已就收购以色列量子计算软件公司Classiq达成最终协议。交易金额没有披露,预计2027年上半年完成,尚待监管审批。这不是一笔体量惊人的并购,甚至没有价格标签,但英特尔CEO陈立武为它给出的定义却足够惊人:与Classiq的结合,将使英特尔量子计算事业部转型为“全栈量子计算业务主体”。
Classiq是什么?一家累计融资超过2亿美元、约130名员工的以色列软件公司,客户名单里有宝马集团和美国电话电报公司。这些客户利用Classiq的技术编写可在各类量子硬件上测试与运行的代码,以验证量子计算能否帮助自身提升运营效率。换言之,英特尔买下的不是一台量子计算机,而是一张连接全球头部企业“量子试验”需求的软件入口。
要理解英特尔为什么愿意在此时出手,得先回到它亲手错过的那场盛宴。
错过的AI,错过的一个时代
时间拨回2025年3月,陈立武接手英特尔时,这家公司正处于近年最深的谷底。它仍是x86世界的王者,却眼睁睁看着真正的产业浪潮从身边呼啸而过:人工智能算力爆发,英伟达已然是“当今数据中心领域霸主”,按收入计拿下2024年全球AI加速卡约76%的份额,在2023年全球AI数据中心GPU出货量中更占据九成以上。曾经“全球最大芯片制造商”的荣光,在AI时代的算力版图上迅速褪色。
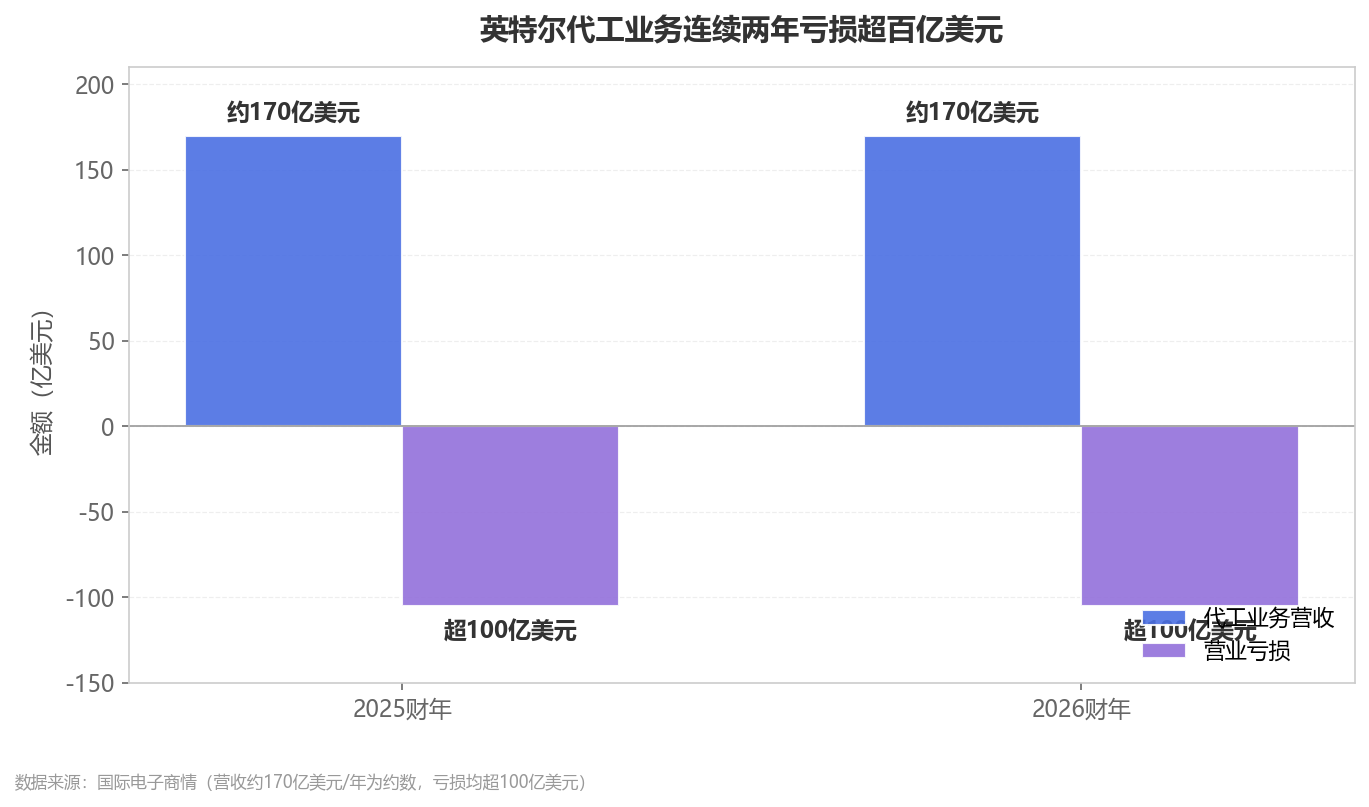
代价是具体的。英特尔的代工业务在2025和2026两个财年里,年营收都徘徊在170亿美元左右,营业亏损却均超过100亿美元——用业内的调侃说,每赚一块钱要亏六毛。2026年8月,美国政府干脆把此前给予英特尔的近90亿美元拨款转为股权,持股近10%,成为这家老牌巨头的第一大股东。一家以技术领先自居的公司,最终靠国家信用续命,这大概是“错失”二字最昂贵的注脚。
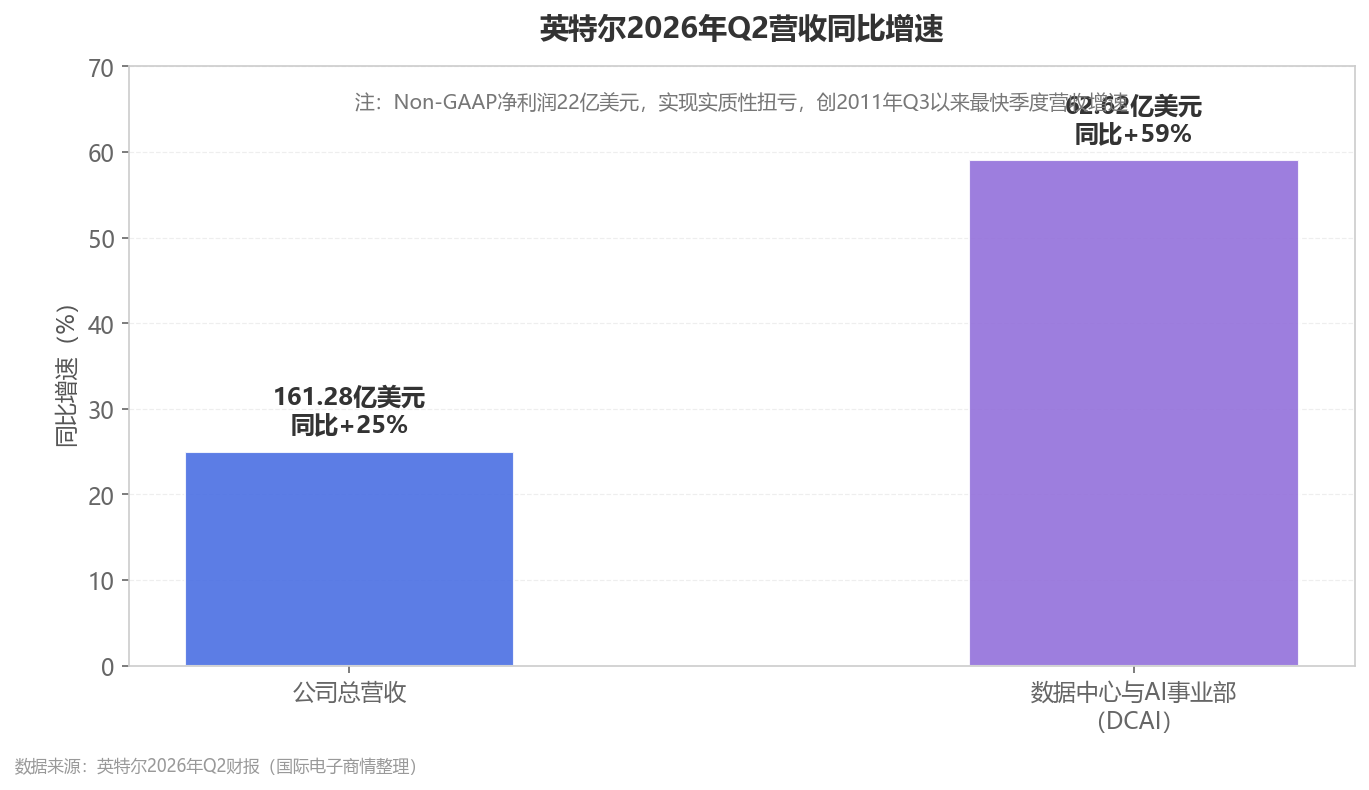
转机出现在2026年第二季度:营收161.28亿美元,同比增长25%,创下2011年三季度以来最快的季度增速;Non-GAAP净利润22亿美元,实现实质性扭亏。但细看结构便知,这仍是“防守反击”式的复苏——数据中心与AI事业部(DCAI)营收62.62亿美元、同比大增59%,靠的是至强6+在AI服务器里扮演的配套角色;而在真正定义下一个时代的核心算力市场,英特尔依然不是主角。
AI的教训不在于“看不懂”。事实上,英特尔对AI的判断从来不晚,它错在每一次都慢半拍:错在把CPU的辉煌当成了永恒——即便苏姿丰已经提醒,仅数据中心市场未来三四年规模就可能超过1万亿美元;错在代工豪赌消耗了转型弹药;错在生态建设始终缺位——当英伟达用CUDA把开发者牢牢焊在自己的硬件上时,芯片行业的竞争早已从“卖产品”升级为“卖平台”。量子计算,恰恰是下一个需要提前十年卡位的平台级战场。
量子窗口期,正在加速关闭
如果说AI浪潮兴起时,没有人能确定它是浪花还是海啸,那么量子计算此刻展现出的,是确定性远超当年的政策与资本共识。
在美国,商务部正以“股权换资助”的模式,向包括IBM在内的九家量子计算公司投入20亿美元,资金源自《芯片法案》。IBM独得10亿美元,还将自掏10亿美元建立全美首家量子计算专用芯片制造厂。资本市场同样炽热:2026年上半年,Quantinuum、Xanadu、Infleqtion等公司密集上市或递交上市申请;诺和诺德母公司设立了规模3亿欧元、目前全球最大的量子专项风投基金55 North;法国Quobly拿下1.15亿欧元A轮,由意法半导体领投;贝莱德旗下基金入股IQM,后者经SPAC合并的初始估值约18亿美元,年销售额翻番至3500万美元左右。
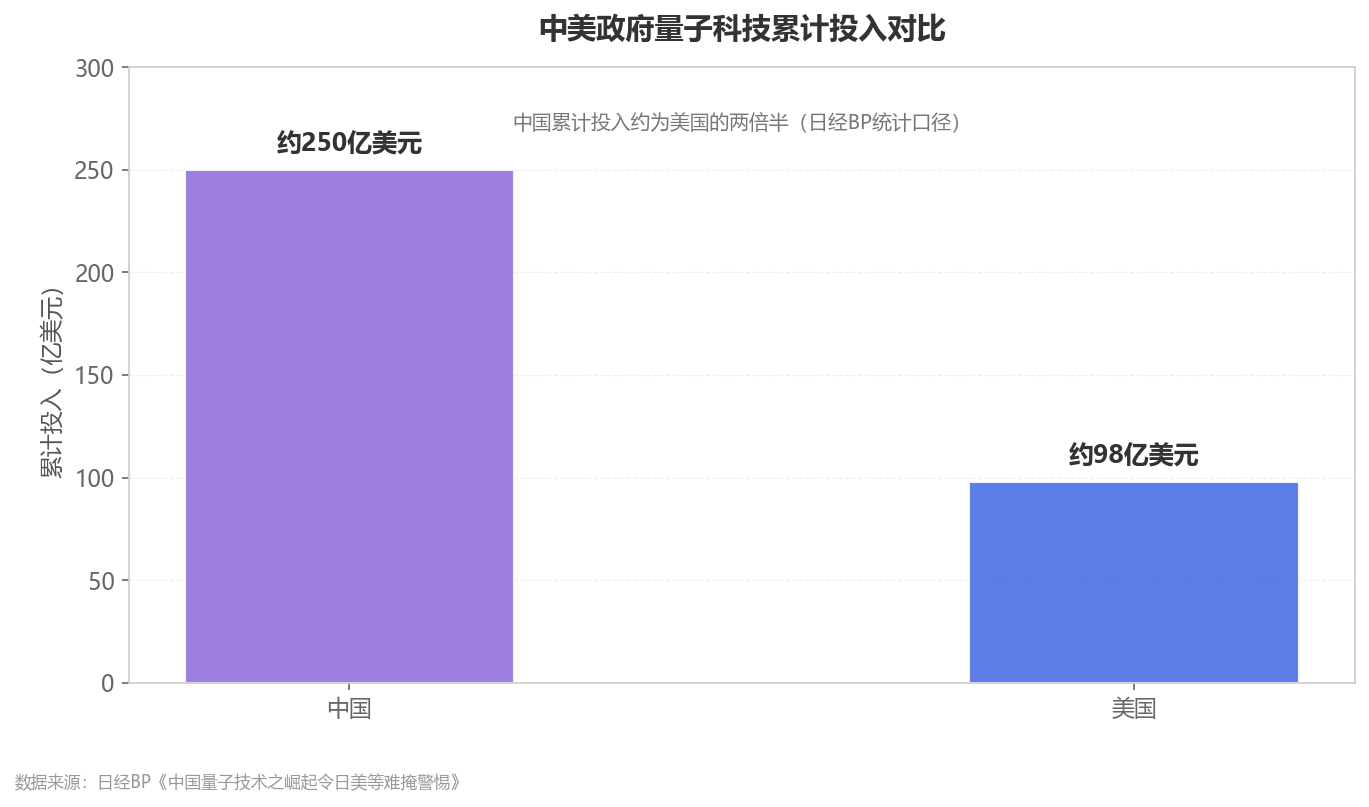
中国市场的热度不遑多让。据科大国盾量子2026年半年报披露,2026年一季度国内量子领域融资额已超过2025年全年,二季度多家量子公司获得10亿级别融资;量旋科技完成10亿元D轮,半年内累计融资突破20亿元。若把视野拉到国家层面,日经BP的统计显示,中国政府对量子科技的累计投入约250亿美元,约为美国同期98亿美元的两倍半。
技术拐点也在逼近。谷歌宣称其量子计算机的运行速度已比传统超级计算机快13000倍。贝莱德全球技术团队负责人Tony Kim的判断更具代表性:“AI从数据中推理,量子从物理学中推理,它们结合在一起将重塑计算上的可能性。”当国家资本、产业资本与头部客户同时入场,量子计算的窗口期就不再是一个模糊的远期概念,而是一张正在倒计时的时刻表。英特尔的焦虑正在于此:AI它迟到了,量子它不能再迟到。
Classiq补上了哪块拼图
回到这笔交易本身。英特尔在量子领域并非新兵——它多年押注自旋量子比特路线,这条路线最大的想象空间在于与现有半导体工艺同源,理论上可以复用英特尔的先进制程与晶圆厂能力,这在头部量子玩家里几乎独一无二。但硬件强,不等于平台强。量子计算此刻的竞争焦点,早已从“谁的比特多”转向“谁能让开发者更容易用”。
Classiq的价值正在于此。其核心产品是一套量子合成开发平台,工程师以高层意图描述算法,平台自动合成出可在特定量子硬件上高效运行的电路。把它与英特尔的自旋量子比特制造能力和现有软件叠加,得到的正是官方所称的“易用的全栈量子计算平台”,让这项技术有机会从实验室走向主流计算业务。
更耐人寻味的是交易中的一个细节:被收购后,Classiq将继续帮助客户开发可在多种量子硬件上运行的代码——哪怕这些硬件来自英特尔的竞争对手。这不是一次排他性的硬件捆绑,而是一步围棋:量子技术路线尚未收敛,超导、离子阱、中性原子、硅自旋各有拥趸,此刻锁死任何一条路线都是赌博。英特尔选择的是做“量子时代的开发平台”——就像CUDA之于英伟达、Windows之于PC——无论哪家硬件最终胜出,开发者都从它的软件入口进入。
这与陈立武的雄心一脉相承。他在2026年Q2财报中说过一句话:“英特尔是唯一能提供从CPU、GPU到ASIC的全栈计算解决方案的公司。”量子计算,正是这句话的延长线:硬件有自旋量子比特,制造有自有晶圆厂,软件有Classiq,生态有宝马、AT&T这样正在认真做量子验证的头部客户。全栈,才是这家公司眼中对抗下一个时代不确定性的终极答案。
全栈的野心,与现实的骨感
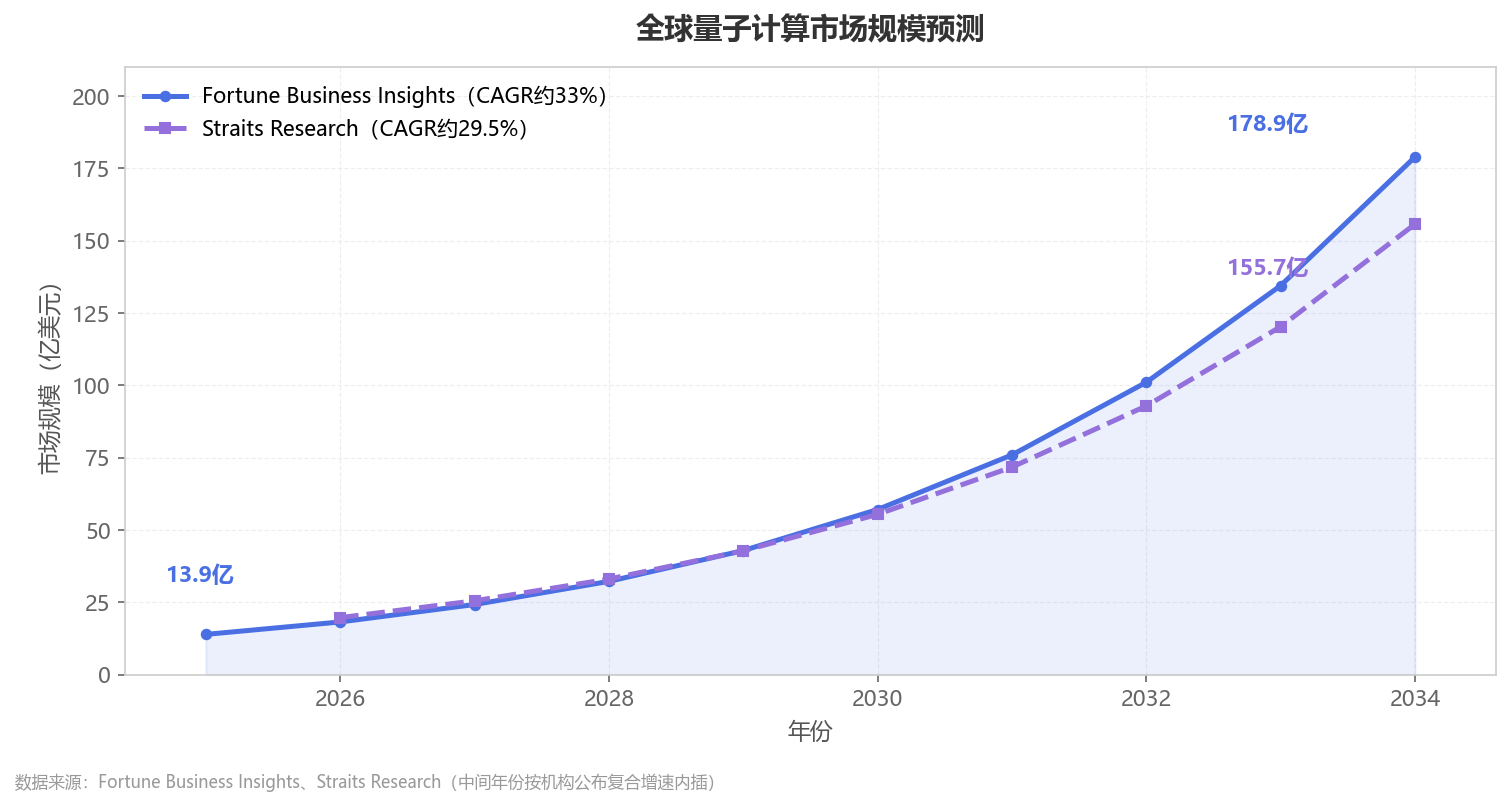
当然,野心需要与现实对表。从市场规模看,量子计算眼下仍是一桩“小生意”:Fortune Business Insights估计,2025年全球量子计算市场约13.9亿美元,预计从2026年的18.2亿美元增长到2034年的178.9亿美元,年复合增长率33%,其中北美占四成以上份额;Straits Research的预测更为保守——从2026年的19.7亿美元增长到2034年的155.7亿美元,年复合增长率29.5%。Zion Market Research给出的区间也大体相似:2024年10.6亿美元到2034年171.5亿美元。即便按乐观口径,八年后这也是一个不足200亿美元的市场,尚不及英特尔一个季度的营收。
时间线同样耐人寻味。交易预计2027年上半年完成,而行业公认,通用容错量子计算机的落地仍有很长的路要走。英特尔下注的不是未来两三年的财报,而是2030年代量子计算走向主流时的入场券。彼时,IBM、谷歌、微软均已深耕多年,英特尔以“全栈新军”身份入场,胜算几何仍属未知。它真正的差异化筹码是半导体制造——自旋量子比特与CMOS工艺的亲缘性,让英特尔有机会把量子芯片放进自己最熟悉的晶圆厂里批量制造,用制造规模对冲技术路线的不确定性。
这正是这笔收购最深层的逻辑:英特尔无法保证量子计算一定成功,但它可以保证,当量子计算成功时,自己站在离制造、离开发者、离客户最近的位置上。
结语:错失恐惧,是巨头的免疫记忆
对英特尔而言,“错失恐惧”早已不是一种情绪,而是写入组织的免疫记忆。AI时代的迟缓让它付出了代工巨亏、政府持股的代价,也让“在萌芽期下重注”成为这家公司新的生存法则。收购Classiq的金额或许永远不为人知,但它的象征意义足够清晰:英特尔不打算再问"量子计算会不会成",它只关心——如果成了,牌桌上还有没有自己的位置。
从这个意义上说,这家曾经的芯片霸主,正在用一笔没有标价的收购,为下一个十年购买保险。保费是确定的,理赔条件是量子时代的到来。而它最不希望重演的,是十年前的那个故事:浪潮确实来了,只是红利属于别人。
