

 搜索


11 月的第一周,大西洋两岸几乎是两个季节。
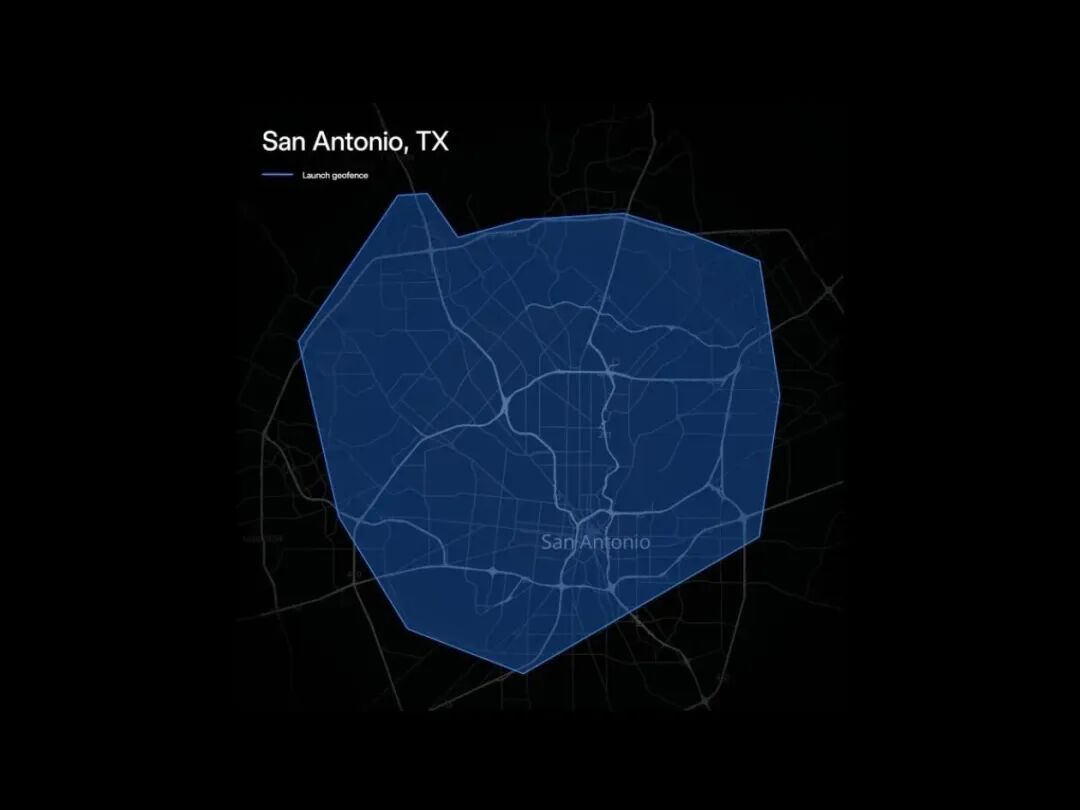
美国那边,Waymo 在洛杉矶、纳什维尔、奥兰多、圣地亚哥和旧金山湾区一口气新增了约 250 平方英里的服务区,把运营城市推到 15 个,每周付费出行超过 50 万次。同一周,特斯拉把 Robotaxi 开进迈阿密、奥兰多、坦帕,11 月 2 日落地 Fort Worth,11 月 9 日又把无人监督的服务开到了圣安东尼奥——那是它迄今最大的运营城市。奥斯汀的 Cybercab 从 10 月初的 300 多辆起步,30 天增长了大约 8 倍。
中国这边,同行们正在等审批。今年 5 月一起事故之后,新牌照暂停发放,7 月才逐步恢复,但节奏明显变了:审批更慢,也更挑人。小马智行把年底的目标定在 3500 台车、20 多个城市,萝卜快跑停在 28 城、3500 台的规模上,两家都没有下调目标,但也都没有跑出加速度。
把这个画面摊开看,会得出一个反直觉的结论:这个行业跑了17年,到今天,没有一家公司取得显著性领先。
不是"各有千秋"那种客套话。是真的没有。Waymo 有城市密度,特斯拉有扩张速度和成本结构,中国玩家有供应链和场景复杂度,但没有谁在技术、规模、成本、盈利四个维度上同时压住对手。所有人都在某一格领先,然后在另一格被人追平。
美国在跑,中国在等
先说清楚差距在哪。
美国的快,是运营层面的快。Waymo 已经跨过了"能不能开"的阶段,进入"在哪开更多"的阶段——每周 50 万次付费出行意味着它有了真实的用户基数和调度经验,这是砸钱砸不出来的。特斯拉走的是另一条路:先用小规模车队把监管和舆论的门槛一格格推开,然后靠制造能力迅速复制。奥斯汀 300 辆到 8 倍增长,中间只隔一个月。
中国的慢,不是技术慢,是流程慢。整个 Robotaxi 体系仍然跑在 2021 年那份"97 号文"的框架里——那是一份以"鼓励技术验证"为目标的宽松文件,本质上是让企业证明"我能行"。2023 年 11 月以后的上路通行试点,才开始指向量产和规模化,但每一步都要重新走一遍地方申请、测试里程、安全评估。
于是一个很别扭的局面出现了:技术已经能做到全无人,制度还在问"要不要允许你无安全员"。
这不是坏事。5 月那次暂停牌照,恰恰说明监管是有效的、会踩刹车的。但对企业的现金流来说,一年的审批延迟,等于一年的车队规模、数据积累和单位成本下降全部后移。美国公司在跑里程的时候,中国公司在跑流程。
Waymo 和特斯拉,两条不互通的路
更值得注意的是,美国这两家不是同一个物种。
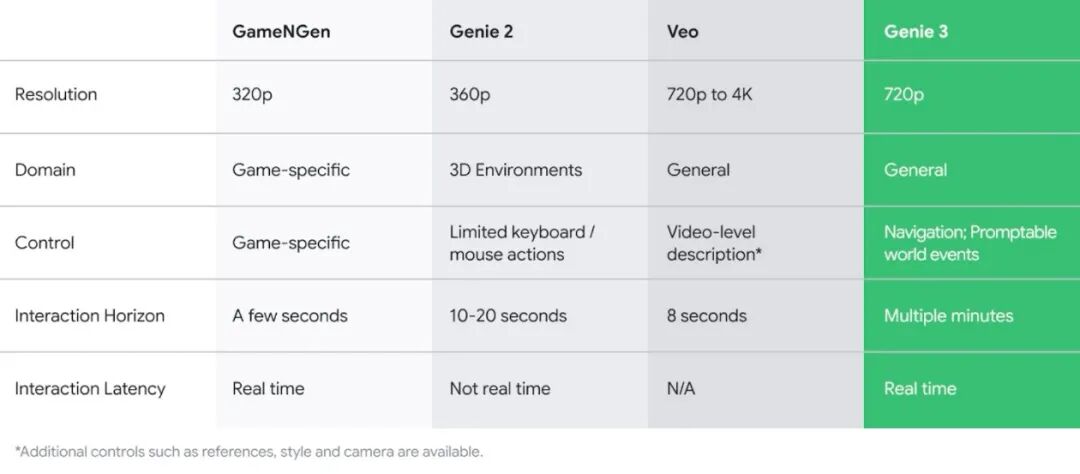
Waymo 是"工程师的答案"。多传感器冗余、激光雷达、高精地图、区域化运营,先在一个城市里把安全边界做到极致,再复制到下一个。它今年 2 月发布的自动驾驶仿真世界模型,底层接的是 DeepMind 的 Genie 3——能生成带摄像头和激光雷达信息的高保真场景,甚至能模拟龙卷风、逆行车辆这种现实中没法规模化采集的极端情况。这套东西的价值不在演示,在于它能把"罕见"变成"可训练"。
特斯拉是"制造商的答案"。纯视觉、端到端、不做地图、不堆硬件,赌的是数据规模和泛化能力,赌的是把车做成一台能自我学习的计算机。它的优势是成本——一套视觉方案的成本,和一套多传感器冗余方案不在一个量级;劣势也很清楚,任何一次罕见场景的失误,都会被放大成对整个路线的质疑。
这两条路,目前谁也没能证伪对方。Waymo 证明了冗余路线可以做到极高的安全水平,但成本压不下来;特斯拉证明了低成本路线可以快速铺开,但边界条件还在摸索。
而中国玩家,大多站在中间。既想做端到端降本,又不敢放弃冗余保安全;既想扩张城市,又受制于审批。这种"中间态"在技术上是稳妥的,在竞争上却是最难受的——既没有 Waymo 的安全叙事,也没有特斯拉的成本叙事。
商用车刚过了电动化的坎
如果说乘用车是"跑得快但跑不远",商用车就是"还没起跑"。
有一个数字很扎眼:2025 年商用车市场的智能辅助驾驶渗透率可能低于 1%,而同期乘用车已经超过三成——L2 组合辅助驾驶渗透率 70.5%,城市 NOA 突破 34.2%。同样是四个轮子,智能化的进度差了一个数量级。
原因不难理解。重卡跑的是干线,一趟几千公里,容错率极低;模型数据少,感知要求高,控车难度大,成本还压不下来。一台几十吨的车在高速上判断失误,后果不是"剐蹭",是"事故"。
但更根本的原因在需求端:地方采购意愿弱。商用车的买家是物流公司、港口、矿区、公交集团,它们算的是一笔特别朴素的账——换了这套系统,能省几个司机、能省多少油、几年回本。在电动化还没算平的时候,没有人愿意再叠加一层智能化的成本。
所以你会看到一个很奇怪的时间差:新能源重卡在狂奔。10 月常州单月渗透率 38.3%,每卖三辆重卡就有一辆是新能源;国家层面的目标是 2030 年渗透率 40%、保有量 160 万辆。电动化的坎,正在被政策和补贴硬推过去。
而智能化的坎,还没开始。
行业里现在的动作是"先跑通再谈规模":深向、主线、零一在冲 IPO,无人重卡在特定线路上常态化载货。无人巴士车更成了一个伪命题,部分落地仅有1-2台车在跑。这些都不是规模化,是示范。真正意义上的商用车智能化规模落地,还得等两件事——一是电动化的底盘彻底稳定,二是有人愿意为"智能"这两个字单独付钱。
出海,卡在别人的路管局
中国自动驾驶最自信的一句话是"断崖式领先"。这话在无人配送上成立——新石器在全球近 20 个国家、300 多座城市跑了 3 万多辆车,累计 2.6 亿公里,规模差不多是 Waymo 和百度 Robotaxi 加起来的五倍。
但在载人 Robotaxi 上,这句话要打个折。
小马智行在卢森堡和 Bolt 做"Living Lab"验证,在哈萨克斯坦和 inDrive 签 MOU,都是这个逻辑:先找当地运营商合作,再借它的合规身份落地。这不是技术输出,是合规输出。
因为每个国家的门槛都不一样。当地的交通部管车辆准入,路管局管运营许可,数据合规又是另一套——欧盟的 GDPR、中东的数据本地化、东南亚的跨境传输,每一条都能让一个已经跑通技术的车队停在场站里。
Waymo 没这个问题,因为它只在美国跑。特斯拉也没这个问题,因为它的品牌和制造能力可以直接敲开任何一扇门。
中国公司的全球化,本质上不是"技术能不能用",而是"别人愿不愿意让你用"。这一关,比技术难。
第一阶段,其实已经跑完了
把时间轴拉长看,自动驾驶的第一阶段其实已经结束了,只是很多人没意识到阶段变了。
早期的自动驾驶,是从辅助驾驶行为开始的——ACC、LKA、AEB,一个个功能往上堆,堆到最后发现堆不出 L4。因为辅助驾驶的逻辑是"人兜底",L4 的逻辑是"系统兜底",这两件事在工程上是完全不同的物种。
真正的转折点,是大家开始承认"通用 L4 短期内做不到",转而去找垂直场景。无人配送、港口、矿区、机场、园区——这些场景的共同点是:路线相对固定、速度可控、交通参与者少、监管边界清晰。
于是有了新石器这样的公司:不造车、不运营,卖后装套件,按里程或时长收费,把自动驾驶变成"用得起的基础设施"。它今年 10 月拿到近 4 亿美元 E 轮,国家人工智能产业投资基金第一次投无人配送赛道——这只基金此前投的是月之暗面、
这个信号比钱重要。它说明国家级资本已经认定:自动驾驶的第一个商业化答案,不在乘用车上,在垂直场景里。
下一阶段,车只是一个终端
那第二阶段是什么?
我的判断是:自动驾驶的下一个重要阶段,不是"车开得更好",而是"车能不能和机器人、和终端 Agent 协同"。
这个趋势在今年 11 月已经露头了。
11 月 4 日,百度首次披露 Apollo World 具身世界模型,三个关键词很值得琢磨:智能体驱动、全模态感知、行程闭环。在它构建的虚拟城市里,车辆和行人不是被动的 NPC,而是被建模成具备决策和交互能力的 AI 智能体——无人车减速、变道、让行,都会引发其他参与者的不同反应。这已经不是"训练一个司机",是在"训练一个交通社会"。
11 月 10 日,谷歌发布 Gemini Robotics 2.5,视觉-语言-动作模型,成功率达到 96%,已经装上 Apptronik 的人形机器人,进了梅赛德斯-奔驰在匈牙利和德国的两条装配线。同月,宇树王兴兴提到一个内部测试:让 GPT-6 在未经专门训练的情况下直接控制机器人画画,它看到旁边有洗笔的颜料盘,自己过去把笔洗干净,再继续画。
这三件事放在一起,指向同一个方向:AI 正在从"理解世界"走向"在物理世界里动手"。
而自动驾驶,是这条路上跑得最远的那一个——它已经有车、有传感器、有真实路况、有运营网络,它是物理 AI 最成熟的落地载体。一旦机器人的操作能力和 Agent 的决策能力成熟,车就不再是一个孤立的交通工具,而是这个系统里的一个移动终端:车负责运输,机器人负责装卸搬运,Agent 负责调度和响应。
这时候,竞争的维度会彻底改变。不再是"谁的车开得更稳",而是"谁能把运输、装卸、交付这一整条链路串起来"。到那天,今天这些在单点上互相追平的公司,会被重新排一次座次。
没有赢家,才是最好的消息
回到开头那个判断:没有一家有显著性领先。
这句话对行业是坏消息,对判断是好事。
坏消息在于,这意味着没有人能靠先发优势躺赢。Waymo 的城市密度守不住特斯拉的成本曲线,特斯拉的扩张速度也换不来 Waymo 的安全口碑,中国公司的供应链优势在海外换不成路权。所有人都在烧钱,所有人都在等一个还没到来的拐点。
好事在于,这意味着牌桌还没定。十七年了,这个行业还没有跑出一个"一定赢"的答案——纯视觉还是冗余、乘用车还是商用车、载人还是载物、自研还是授权,每一个选择都还有翻盘的可能。
真正决定下一轮的,可能不是谁的技术更炫,而是三件很土的事:谁能先把数据闭环跑成飞轮,谁能在监管和商业之间找到那个可以持续呼吸的位置,谁能把车从一个"产品"变成一个"终端"。
这三件事,没有一件是靠发布会能解决的。
所以现在的自动驾驶,特别像 2010 年的智能手机——所有人都知道方向对了,所有人都还没找到那个能让它突然变普及的东西。Waymo 和特斯拉在试,中国公司在等,商用车在熬,机器人在旁边热身。
赢家还没出现。但这一次,可能不用等太久。
